Economía
Inflación: el Gobierno espera que el índice perfore el 2% en junio, pero analistas tienen dudas
El oficialismo estimaba que el IPC de abril podia empezar con un uno adelante. La tensión cambiaria en los últimos días provocó el ajuste de expectativas.


El Gobierno reconoció el impacto de la volatilidad y la tensión cambiaria de las últimas semanas y el presidente Javier Milei movió la expectativa de perforar el 2% de inflación previsto por el oficialismo para abril a junio. Las consultoras privadas registraron una aceleración del IPC para marzo, algo que podría arrastrar no solo para abril, sino que los analistas sostienen que complicaría los planes del equipo económico para que el índice comience con un uno adelante para el sexto mes del año.
Luego de que se conociera el dato del índice inflacionario de febrero, que arrojó un 2,4%, Milei había asegurado que el IPC quebraría el 2% en abril o mayo. La semana pasada, en diálogo con el El Observador, el Presidente recalibró las expectativas del Gobierno al respecto y expresó: “Dada la volatilidad que nos plantó la política en el último mes, es probable que haya que esperar hasta junio para la inflación empezando con uno. Vamos a pagar los efectos de la volatilidad, pero después de eso se va a normalizar y la inflación va a volver a su patrón natural y yo creo que a mitad de año ya entramos con la inflación en uno bien».
¿Qué pasó entre una declaración y otra? La tensión cambiaria producto de la incertidumbre respecto al futuro del esquema cambiario hizo ruido en los mercados. Las consultoras privadas registraron una aceleración en marzo, que en algunos mediciones llegan a acercarse al 3%: Equilibria 2,6%, Orlando Ferreres 2,9% y C&T 2,7% para el GBA. A la estacionalidad del rubro de Indumentaria, por cambio de estación, y Educación; por el comienzo de clases, se sumó Alimentos y Bebidas como factores que traccionaron el índice al alza.
Lautaro Moschet, economista de Libertad y Progreso, señaló: “es probable que la tensión en el mercado cambiario deje alguna secuela en el proceso de desinflación, demorando algo más de lo previsto la desaceleración que anticipábamos. Más allá de estas cuestiones coyunturales, los fundamentos económicos son sólidos para pensar que la inflación seguirá cayendo a lo largo del año».
“La aceleración de la inflación en marzo tiene múltiples factores. El ruido financiero de las últimas semanas, la tensión cambiaria y la incertidumbre sobre el acuerdo con el FMI generaron presión sobre las expectativas y, en algunos casos, remarcaciones de precios. Ya el último dato dejó algo de inercia y, por lo tanto, este repunte inflacionario puede generar un efecto de inercia en abril, especialmente si se mantiene la volatilidad cambiaria. Aunque el crawling peg sigue siendo controlado, la percepción de riesgos económicos puede acelerar decisiones de cobertura, impactando en precios”, comentó a PERFIL Leo Anzalone, economista y director del Centro de Estudios Políticos y Económicos (CEPEC).
Y agregó: “Romper el piso del 2% en junio sigue siendo un desafío. Si bien el gobierno apuesta a una desaceleración más marcada, la resistencia de la inflación núcleo y, sobre todo, la incertidumbre por la regla cambiaria tras el acuerdo con el FMI, podrían dificultar ese objetivo”.
En la misma línea, Ramiro Tosi, economista de Suramericana y exsubsecretario de Financiamiento, sostuvo a este medio: “Tenés aumentos en bienes y los servicios todavía siguen subiendo por encima de la inflación general de bienes y el crawling peg del 1%, con lo cual ahí tenés cierto factor de inercia que te explica por qué es tan difícil, aún si no hubiera pasado lo de marzo, converger al 2% tan rápido como el gobierno anticipaba previamente y nosotros desde Suramericana decíamos hace ya dos meses atrás que no veíamos perforar el 2%”.
Respecto si el índice podría comenzar con un 1 adelante en el sexto mes del año, Tosi señaló: “Nosotros no vemos la inflación pisando el 2%. Te diría incluso junio también es un mes complicado porque también tenés algo de estacionalidad”.
Según los analistas, lograr un 18% anual implica un sendero de inflación exigente. Para alcanzarlo, la inflación mensual debería promediar 1,4% todo el año, lo que luce desafiante si el IPC rompe el 2% recién a partir de junio.
Incluso el que advirtió en las últimas horas sobre la sostenibilidad del régimen inflacionario fue el exministro de Economía Domingo Cavallo, quien escribió en su blog personal: «Pensar en el uso de las reservas externas conseguidas a través de los organismos financieros internacionales para intervenir en el mercado cambiario e inducir o mantener una apreciación exagerada del peso es contraproducente y puede significar el fracaso del proceso de desinflación».
«La simple continuidad del manejo cambiario y el uso de reservas que pertenecen a los depositantes de dólares en el sistema bancario para intervenir tanto en el mercado cambiario oficial como en los mercados pseudo libres (CCL y MEP) no conduce a consolidar el clima de desinflación», agregó Cavallo.
Aumentos de abril
El cuarto mes del año llegó con una serie de aumentos.
Entre los que se destacan: combustibles (1,75%), tarifa de luz (1,7%), gas (1,8%), agua (1%), alquileres (116,85% para aquellos contratos que se rigen con la antigua ley), prepagas (entre 1,75% y 2,9%), colectivos en el AMBA (4,2% en promedio), y colegios privados en Buenos Aires (3%).
Fuente: Perfil



Economía
El BCRA confirmó un nuevo récord de la morosidad en las familias: casi 6 millones de deudores
La morosidad de los créditos bancarios otorgados a familias volvió a aumentar en julio y alcanzó el 12,9%. En total, casi 6 millones de personas tienen deudas en situación irregular dentro del sistema financiero.
La mora de las familias volvió a subir
Según el informe de bancos del Banco Central de la República Argentina (BCRA), la morosidad de los créditos otorgados a las familias pasó del 12,8% al 12,9% en julio, luego de la leve mejora registrada durante junio.
El incremento estuvo relacionado principalmente con el estancamiento del stock de crédito, mientras que el saldo en pesos correspondiente al financiamiento irregular continúa desacelerándose.
En el caso de las empresas, la incobrabilidad también registró un aumento: pasó del 3,5% al 3,6%.
Por otra parte, en el sistema no financiero, que incluye a las fintech, la morosidad pasó del 7,9% al 8,2%, de acuerdo con datos de la consultora 1816.
Bancos y fintech impulsan refinanciaciones
Ante el aumento de la mora, bancos y fintech comenzaron a implementar planes de refinanciación, especialmente destinados a quienes presentan atrasos de hasta 90 días.
Este segmento de mora temprana había alcanzado, según fuentes del mercado, su nivel más elevado en noviembre de 2025, cuando comenzaba a advertirse el riesgo de que algunos deudores terminaran siendo considerados irrecuperables.
Mientras tanto, la cantidad de morosos considerados incobrables permanece estable, debido a que bancos y fintech no están vendiendo esas carteras a estudios especializados en recupero. Según la explicación del sector, la elevada oferta reduce el valor de esas carteras.
Casi 6 millones de personas tienen deudas en mora
Actualmente, 20,9 millones de personas cuentan con crédito formal en Argentina. De ese total, casi 6 millones son deudores morosos.
La distribución informada es la siguiente:
- 2,6 millones corresponden a deudas con fintech.
- 2,5 millones corresponden a bancos.
- 2,6 millones corresponden a otros proveedores no financieros.
La suma supera el número total de personas morosas porque una misma persona puede tener créditos en situación de mora con más de un prestador.
Los aproximadamente 15 millones de personas restantes se encuentran en situación regular.
Argentina tiene menos crédito y mayor morosidad
El informe también marca una particularidad del sistema financiero argentino: el nivel de morosidad es el más alto de Latinoamérica, mientras que el volumen de crédito es el más bajo de la región.
Actualmente, el crédito representa el 13,1% del PBI argentino. En otros países de la región, la proporción alcanza el 26,6% en México, 74,9% en Brasil y 75,6% en Chile.
El promedio regional llega al 47,8%, casi cuatro veces el nivel registrado en Argentina.
El crecimiento de las fintech
Fuentes del sector fintech sostienen que estas empresas fueron uno de los principales motores de la expansión del crédito formal. Según los datos citados, pasaron de otorgar 1 millón de préstamos personales en 2019 a 10,6 millones en 2026.
Aunque las tasas aplicadas por las fintech son elevadas y han sido calificadas como “usureras”, fuentes oficiales destacan que esos préstamos permitieron generar historiales de pago para personas cuyo perfil crediticio no era conocido, lo que posteriormente podría facilitar su acceso a otros proveedores.
Dentro del sistema no financiero, la morosidad se ubicó en 7,73%, de acuerdo con el informe de 1816.
Las fintech están aplicando planes de refinanciación personalizados. Desde el sector señalan que existe voluntad de pago por parte de los clientes, pero que la pérdida de poder adquisitivo dificulta el cumplimiento de las cuotas.
“El desafío es mejorar las condiciones del financiamiento y preservar el acceso al sistema formal”, señalaron desde el sector.
Bancos estatales mejoran las condiciones de refinanciación
En este contexto, entidades de dirección estatal comenzaron a ofrecer mejores condiciones para refinanciar deudas.
El Banco Ciudad redujo el jueves al 28% nominal anual (TNA) la tasa destinada a refinanciar deudas en mora de tarjetas de crédito y préstamos personales. La medida forma parte del Programa de Desendeudamiento Familiar de la Ciudad de Buenos Aires, creado mediante la Ley porteña 6.959.
Por su parte, el Banco Nación anunció este viernes nuevas condiciones para clientes con deudas clasificadas en Situación 3 o superior.
Para préstamos personales y tarjetas de crédito ofrece refinanciación en UVA con una TNA del 7,5% y plazos de hasta 120 meses. También contempla una alternativa en pesos con una TNA del 25% para quienes paguen las cuotas en término, con plazos de hasta 96 meses.
Con información de Ámbito
Economía
Cuánto cuesta construir una casa prefabricada de dos dormitorios en Argentina en septiembre de 2026
Las viviendas prefabricadas, modulares e industrializadas se consolidan como una alternativa para quienes buscan construir en menos tiempo y con un presupuesto previamente definido.
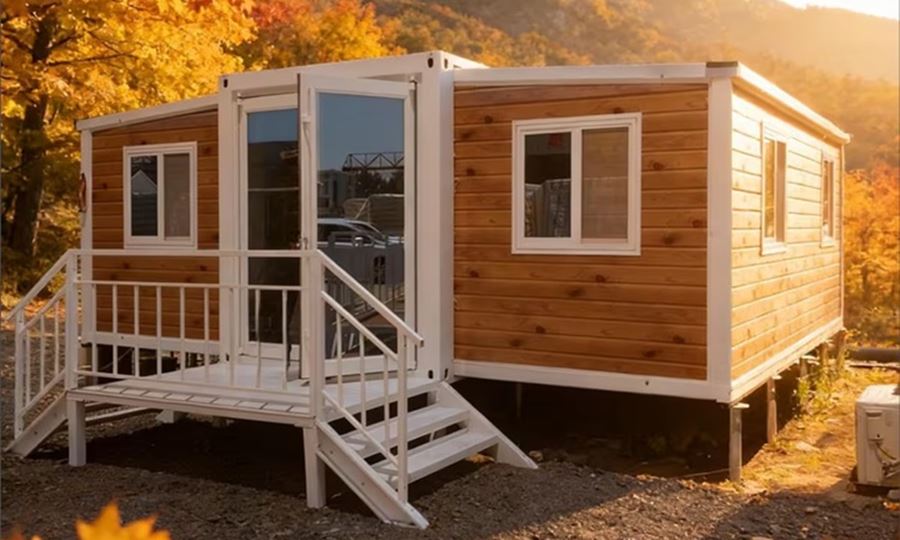
En septiembre de 2026, los modelos de dos dormitorios, baño y cocina parten desde unos US$50.000 y pueden superar los US$100.000, según la superficie y el nivel de terminación.
Cuánto cuesta una casa prefabricada de dos dormitorios
Un relevamiento de distintas empresas del sector muestra que actualmente existen opciones de viviendas de entre 45 y 70 metros cuadrados, con diferentes sistemas constructivos y niveles de equipamiento.
En el caso de Black Home, los valores de las viviendas modulares rondan los US$1.400 por metro cuadrado. Para una unidad de dos dormitorios, un baño y cocina, de entre 45 y 60 m², el costo estimado queda entre US$63.000 y US$84.000, dependiendo de la configuración, la aislación y las terminaciones.
Por su parte, Viviendas Roca ofrece modelos de entre 50 y 70 m² dentro de un rango aproximado de US$60.000 a US$110.000. Las propuestas contemplan terminaciones llave en mano y tiempos de montaje que pueden variar entre 45 y 90 días.
Opciones desde US$50.000
Otro de los fabricantes relevados es Viviendas La Solución, que trabaja con módulos producidos en planta y posteriormente ensamblados en el lugar de construcción.
Para viviendas de dos dormitorios, baño y cocina, los valores se ubican entre US$55.000 y US$95.000, según el tipo de estructura, la aislación y el equipamiento interior.
En tanto, las propuestas de Gauros Viviendas también se encuentran alrededor de los US$1.400 por metro cuadrado. Para superficies de 45 a 60 m², el costo estimado se ubica entre US$63.000 y US$84.000.
Estas unidades utilizan estructuras de acero galvanizado, cerramientos de alta eficiencia y terminaciones listas para habitar.
Viviendas de hasta US$120.000
Otra alternativa relevada es Evolutiva, que cuenta con viviendas modulares de dos dormitorios, baño y cocina desde aproximadamente US$50.000 para las unidades más compactas.
El precio puede llegar hasta unos US$95.000, de acuerdo con la superficie, el nivel de aislación y las terminaciones. La empresa trabaja con estructuras de acero y paneles de alta eficiencia, además de propuestas llave en mano.
Qué determina el precio
Los valores muestran que el costo de una casa prefabricada depende principalmente de la superficie, el sistema constructivo, la estructura, la calidad de los cerramientos, la aislación y el equipamiento interior.
En septiembre de 2026, las alternativas más económicas parten alrededor de US$50.000, mientras que las viviendas con mayores superficies, mejores terminaciones y mayor eficiencia térmica pueden ubicarse entre US$80.000 y US$120.000.
La construcción industrializada permite además reducir los tiempos de obra respecto de una construcción tradicional, con propuestas que, según la empresa y el modelo elegido, pueden completarse en períodos que van desde algunas semanas hasta varios meses.
Con información de La Nación
Economía
Presupuesto 2027: el Gobierno proyecta 18% de inflación, 4% de crecimiento y dólar a $1.847
El Gobierno presentó los principales números del Presupuesto 2027, que será enviado al Congreso. El proyecto contempla una inflación anual del 18%, un crecimiento del PBI del 4% y un tipo de cambio mayorista de $1.847,60 para diciembre del próximo año.
El Gobierno dio a conocer este martes los principales lineamientos del Presupuesto 2027, que será enviado a la Cámara de Diputados en las próximas horas.
Las principales variables económicas fueron analizadas durante una reunión de la mesa política, que se extendió durante más de tres horas y media. El encuentro también incluyó el tratamiento de la agenda legislativa.
El ministro de Economía, Luis Caputo, presentó los principales indicadores contemplados en el proyecto.
Inflación, salarios y crecimiento
Según las estimaciones oficiales, el PBI crecerá un 4% durante 2027.
En materia de precios, el Presupuesto proyecta una inflación acumulada del 18% para el próximo año, mientras que para 2026 estima una inflación promedio del 21,1%.
A su vez, el proyecto contempla un aumento promedio de los salarios del 25,4%.
Para 2026, el Gobierno calcula que la economía terminará con un crecimiento del 3% del PBI, por debajo del 5% que había sido previsto originalmente en el Presupuesto 2026.
Ese cálculo oficial se encuentra por encima de la última estimación del Relevamiento de Expectativas de Mercado (REM) del Banco Central, que proyecta un crecimiento del 2,1% para este año.
Para 2027, en tanto, la proyección oficial del 4% también supera la estimación del FMI, que prevé un crecimiento del 3,5%.
Qué dólar proyecta el Presupuesto 2027
El proyecto establece que el tipo de cambio mayorista cerraría 2026 en $1.600 y llegaría a $1.847,60 a fines de 2027.
El tipo de cambio promedio previsto para todo 2027 sería de $1.728.
Desde el Gobierno aclararon que ese valor no debe interpretarse como una predicción puntual, sino como un cálculo realizado tomando como referencia el tipo de cambio actual y la inflación estimada para el próximo año.
Según las cifras difundidas, el dólar mayorista, que se ubicaba en $1.507, acumularía una suba del 6,2% hasta el cierre de 2026.
Superávit fiscal y resultado de las cuentas públicas
El Presupuesto vuelve a contemplar un resultado fiscal positivo.
Para 2026, el Gobierno estima un superávit primario equivalente al 1,3% del PBI y plantea mantener la misma proporción durante 2027.
Desde la Casa Rosada destacaron que, de cumplirse esa proyección, sería la primera vez en la historia que el país consigue cuatro años consecutivos de superávit en la línea financiera sin encontrarse en default.
La estimación oficial se ubica por debajo de la última previsión del FMI, que había planteado para 2027 un superávit de entre 1,4% y 1,8% del PBI.
Exportaciones y balanza comercial
El proyecto también contempla una fuerte participación del sector externo.
Según los números difundidos por el Gobierno, las exportaciones de bienes y servicios superarían los US$130.000 millones durante 2027.
Además, se proyecta un saldo favorable superior a US$15.000 millones en el intercambio de bienes y servicios.
Los principales números del proyecto deberán ahora ser analizados por el Congreso, donde comenzará el tratamiento del Presupuesto 2027.
Con información de La Nación

28°C

Ruta 34: un auto quedó colgado sobre una alcantarilla en el acceso a Nueva Lehmann

Sunchales: una mujer y una menor fueron trasladadas al hospital tras un accidente en barrio 9 de Julio

San Guillermo: se incendió un camión cargado con sorgo en la Ruta 23

Ruta 34: AUNOSA anunció nuevas obras, una futura autovía entre Rafaela y Ataliva y cambios en el peaje

Argentina sumó 19 medallas en los Juegos Suramericanos Santa Fe 2026 y sigue segunda

Tragedia en la Ruta 280-S: dos personas murieron tras un choque por alcance

Sunchales: investigan un robo en una vivienda del barrio Colón

Colonia Aldao: la PDI detuvo a un hombre tras un allanamiento por microtráfico

Lehmann: una pareja sufrió lesiones graves tras ser embestida por una camioneta que se dio a la fuga en Ruta 34

Sunchales: se reunió el Consejo Ejecutivo de Seguridad para reforzar el trabajo de prevención
San Guillermo: se incendió un camión cargado con sorgo en la Ruta 23

Inocencia Fiscal II: el Senado convirtió en ley el nuevo régimen tributario

Rafaela: la ciclista uruguaya que chocó contra una valla recibió el alta médica

Messi tendrá su despedida de la Selección Argentina el 6 de octubre en el Monumental

Colapinto hizo flamear la bandera argentina en Madrid y emocionó a miles de fanáticos



-
 Policialeshace 1 día
Sunchales: una mujer y una menor fueron trasladadas al hospital tras un accidente en barrio 9 de Julio
-
 Regionalhace 1 día
Ruta 34: un auto quedó colgado sobre una alcantarilla en el acceso a Nueva Lehmann
-
 Regionalhace 1 día
Ruta 34: AUNOSA anunció nuevas obras, una futura autovía entre Rafaela y Ataliva y cambios en el peaje
-
 Ciudadhace 2 días
Sunchales vuelve a debatir una ordenanza para regular jardines maternales y espacios de cuidado infantil