Economía
El BCRA endurece controles sobre los bancos y el mercado advierte una devaluación tras elecciones
La entidad que preside Santiago Bausilli avanzó con tres medidas para el sector financiero que endurecen el cepo cambiario.


El Banco Central está fijando nuevas reglas sobre la marcha. Un ejemplo: el martes subió una vez más los encajes de los bancos y permitió que sean integrados con los mismos bonos que la entidad iba a emitir unos días después.
Y este viernes publicó una medida que, en parte, empieza a regir este mismo viernes.
La Comunicación A 8311 del Banco Central (BCRA) fija nuevas normas sobre la Posición Global Neta de Moneda Extranjera (los dólares que pueden tener en cartera). Tiene tres incisos. Dos empiezan a regir a partir del 1 de diciembre, es decir, luego de las elecciones nacionales. Y el otro es de vigencia inmediata.
La medida inmediata afecta la cantidad de dólares que los bancos pueden comprar el último día hábil del mes, es decir, este 29 de agosto. Establece que la Posición de contado diaria de moneda extranjera (los dólares que los bancos compran y venden en el mercado) «no podrá aumentar el último día hábil del mes respecto del saldo registrado el día precedente”.
Esto quiere decir que este viernes no pueden comprar más dólares de los que tenían el jueves: no pueden elevar su posición en el dólar denominado «spot». Si podrían bajarla.

Así, si el jueves a los bancos les quedaba un cupo para cubrir su posición, y pensaban comprar dólares, no podrán hacerlo. Eso le quitará presión al tipo de cambio, que viene subiendo y obligando al BCRA a operar en futuros para tratar de bajarlo.
Además, hay un dato clave: el último día del mes es el que se fija el valor de los contratos a futuro, en este caso, de agosto, donde el BCRA intervino fuerte. La entidad se mete a operar en futuros para bajarlos y tentar a los bancos a que vendan sus dólares y coloquen los pesos en esos contratos, a la espera de una ganancia futura.
La intervención se ve en los valores récord que está teniendo ese mercado: «El interés abierto aumentó US$ 270 millones el jueves y cerró en un máximo desde al menos 2020 de US$ 7.949 millones», detallaron en PPI.
«Si yo fuera mal pensado, en realidad lo que están intentando hacer es que los bancos no operen (el dólar) tanto el último día, digamos, que es el día en que se fija el tipo de cambio al que cierran los futuros y el que determina si ganas o perdés», interpretó un analista.
«Están intentando poner las reglas de juego más a favor de ellos y menos a favor de los bancos. Están limitando o dificultando la operación el día en que se fija el precio que determina si ese contrato (de futuro del dólar) ganó o perdió en el mes», agregó.
Al presionar todos los bancos ese mismo día, el último día del mes el dólar suele terminar por encima de lo que se viene operando. Por ejemplo, el 31 de julio cerró a $ 1.374, pero el día previo había estado en $ 1.315 y los días posteriores, la suba aflojó.
Los dos primeros puntos de la norma comenzarán a regir en diciembre y exigen que los bancos empiecen a cumplir con la Posición Global Neta de Moneda Extranjera de manera diaria y no mensual como es hasta ahora. Esta norma copia lo que habían hecho con los encajes (pasar de mensual a diario), lo que restringe enormemente el margen de maniobra de los bancos.
Además, establecen que el límite en la posición negativa diaria no podrá superar el 30% de la Responsabilidad Patrimonial Computable. «De esta manera, parece establecer condiciones que limitan el traslado del futuro a spot. Esto es, al limitar el short spot, cosa que puede ser hoy bastante relevante dada la estrategia actual del Ministerio de Economía para intervenir el spot desde futuros», asegura Gabriel Caamaño, de la consultora Outlier.
«Que el regulador cambie las reglas de juego todo el tiempo a su favor constituye una inconsistencia temporal y una muestra de debilidad», agregó el economista.
Fuente: Clarín




Economía
La recaudación subió 3,7% en términos reales, pero el IVA volvió a mostrar una caída
La recaudación tributaria nacional alcanzó los $21,3 billones en septiembre y registró una mejora real interanual, aunque el comportamiento de los distintos impuestos mostró diferencias importantes.
La recaudación tributaria nacional alcanzó los $21,3 billones durante septiembre de 2026, según informó la Agencia de Recaudación y Control Aduanero (ARCA).
El resultado representó una suba real del 3,7% interanual, considerando una inflación estimada del 1,9% para septiembre. Sin embargo, los datos también reflejaron un comportamiento desigual entre los distintos componentes de los ingresos fiscales.
Uno de los principales impulsores del resultado fue el Impuesto a las Ganancias, que aportó $4,7 billones y registró un incremento nominal del 63,3% interanual.
De acuerdo con ARCA, parte de esta variación estuvo relacionada con modificaciones en el calendario de vencimientos. Mientras que durante 2025 determinados pagos se habían concentrado en junio y agosto, en 2026 el cronograma se modificó a partir de la implementación de la Ley de Inocencia Fiscal.
En julio impactó el saldo correspondiente a las declaraciones juradas de personas humanas, mientras que en septiembre ingresó el primer anticipo correspondiente al período fiscal 2026.
El IVA continúa en terreno negativo
A pesar del crecimiento de la recaudación total, el IVA volvió a mostrar una caída al descontar el efecto de la inflación.
El tributo alcanzó una recaudación neta de $6,9 billones, con un incremento nominal del 26,1% interanual.
Ese porcentaje quedó por debajo de la inflación interanual, por lo que el IVA acumuló 11 meses consecutivos de contracción en términos reales.
El comportamiento refleja las diferencias entre los distintos sectores de la economía: mientras algunos impuestos vinculados con los ingresos y el comercio exterior mostraron mejoras, la recaudación asociada al consumo interno continúa evidenciando un escenario más débil.
Con información de Cadena 3
Economía
El FMI le marca un desafío al Gobierno: que el crecimiento llegue al empleo y a más sectores
El organismo continúa negociando con la Argentina la tercera revisión del acuerdo, que podría habilitar un nuevo desembolso de unos US$900 millones.
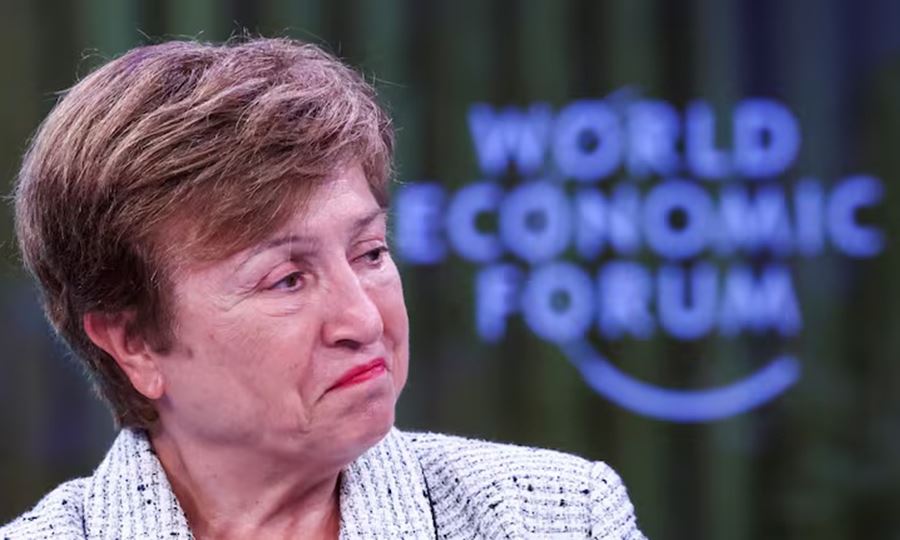
Su vocera, Julie Kozack, señaló que ahora el objetivo es que la expansión económica alcance a más actividades y también a los trabajadores.
El Fondo Monetario Internacional (FMI) puso el foco en uno de los desafíos que enfrenta la economía argentina: que el crecimiento no quede concentrado en determinadas actividades y pueda traducirse también en más oportunidades para otros sectores y en generación de empleo.
Mientras continúan las conversaciones con el Gobierno por la tercera revisión del acuerdo, el organismo analiza si Argentina está en condiciones de acceder a un nuevo desembolso de alrededor de US$900 millones.
La vocera del FMI, Julie Kozack, explicó que las conversaciones con el equipo económico encabezado por Luis Caputo abarcan tanto los aspectos técnicos del programa como cuestiones vinculadas con la recuperación de la actividad.
El pedido del FMI
Durante una conferencia de prensa, Kozack remarcó que existe coincidencia entre el organismo y el Gobierno argentino respecto de la necesidad de fortalecer la economía y ampliar los beneficios del crecimiento.
Según explicó, la expansión registrada hasta ahora tuvo un fuerte impulso de sectores como la energía, la minería y la actividad agropecuaria, pero el organismo considera necesario que ese crecimiento alcance también a otras áreas.
El objetivo planteado por el FMI incluye además que la recuperación tenga un impacto más visible sobre los trabajadores y el empleo.
La posición expresada por Kozack se suma a los planteos que el organismo viene realizando sobre la necesidad de profundizar reformas y mejorar las condiciones para la creación de puestos de trabajo.
Continúan las negociaciones
Una misión del FMI encabezada por Joyce Wong estuvo recientemente en Buenos Aires para avanzar con la revisión del programa.
La tercera revisión será clave para determinar si se cumplen las condiciones que permitan avanzar hacia un nuevo desembolso. La Argentina mantiene vigente un acuerdo de 48 meses con el organismo, cuyo segundo examen fue aprobado por el Directorio Ejecutivo en mayo de 2026.
El FMI mantiene, además, una proyección de crecimiento de 3,5% para Argentina durante 2026, según su actualización de julio.
La discusión que ahora continúa entre ambas partes tiene así un punto central: cómo lograr que el crecimiento económico se extienda más allá de los sectores que actualmente muestran mayor dinamismo y tenga un impacto mayor sobre el empleo y los ingresos de los trabajadores.
Con información de TN
Economía
¿Cuánto tiene que ganar una familia para ser de clase media en Argentina? El nuevo piso de ingresos
Una estimación sobre los ingresos de los hogares argentinos muestra cuánto se necesita para ingresar a los distintos sectores de la pirámide social y revela dónde comienza la clase media.
El ingreso que marca el comienzo de la clase media
¿Cuánto tiene que ganar una familia argentina para ser considerada de clase media? Una estimación de la Consultora W, correspondiente al segundo trimestre de 2026, ubicó en $2,5 millones mensuales netos el ingreso mínimo de un hogar para ingresar al segmento de clase media baja.
El relevamiento fue elaborado a partir de datos del INDEC, la Encuesta Permanente de Hogares (EPH), salarios y proyecciones sectoriales, y analiza el ingreso total del hogar, no el sueldo individual de una persona.
La clase media baja, identificada como segmento C3, representa aproximadamente el 26% de los hogares. Dentro de ese grupo, el ingreso promedio alcanza los $3 millones mensuales.
¿Y cuánto se necesita para la clase media alta?
El siguiente escalón es la clase media alta (C2). Para ingresar a este segmento, el hogar debería superar los $4,5 millones mensuales netos, mientras que el ingreso promedio de las familias ubicadas allí ronda los $6,5 millones.
Este sector representa aproximadamente el 17% de los hogares argentinos.
Así queda la pirámide social
Según la estimación de Consultora W para el segundo trimestre de 2026:
- Clase alta (ABC1): desde $9 millones mensuales; promedio de $14 millones. Representa el 5%.
- Clase media alta (C2): desde $4,5 millones; promedio de $6,5 millones. Representa el 17%.
- Clase media baja (C3): desde $2,5 millones; promedio de $3 millones. Representa el 26%.
- Clase baja no pobre (D1): desde $1,5 millones; promedio de $2,2 millones. Representa el 30%.
- Clase baja en situación de pobreza (D2/E): por debajo de $1,5 millones; promedio estimado de $1 millón. Representa el 22%.
En conjunto, el 52% de los hogares queda dentro de los dos segmentos de menores ingresos, mientras que el resto se distribuye entre los sectores de clase media y alta.
Un dato importante: no se trata solamente del sueldo
La clasificación toma en cuenta los ingresos totales del hogar, por lo que no significa que una persona individual deba cobrar esos montos.
Además, la situación económica de cada familia puede variar considerablemente según la cantidad de integrantes, el alquiler, la cobertura de salud, los gastos educativos y otros costos mensuales.
Por eso, los valores funcionan como una fotografía económica del segundo trimestre de 2026 y pueden modificarse con la evolución de los precios y los ingresos.
Importante: estos valores corresponden a una estimación de la Consultora W. No existe una cifra única oficial del INDEC que determine por sí sola cuánto debe ganar un hogar para ser considerado de clase media.

22°C

“Prepararnos antes de la emergencia también es cuidar Sunchales”: qué destacó Brenda Torriri tras la aprobación de la emergencia hídrica

Un choque entre tres vehículos terminó en tragedia: murió un joven de 29 años en la Ruta 2

$320 millones para seis localidades: en qué se usarán los fondos aprobados para el departamento San Cristóbal

Recreo: encontraron a un hombre asesinado a balazos dentro de un auto

Sergio Aladio llevó a Phoenix una agenda que apunta al futuro del trabajo y la inversión

Sunchales: una mujer y una menor fueron trasladadas al hospital tras un accidente en barrio 9 de Julio

Ruta 34: un auto quedó colgado sobre una alcantarilla en el acceso a Nueva Lehmann

Ruta 34: AUNOSA anunció nuevas obras, una futura autovía entre Rafaela y Ataliva y cambios en el peaje

Accidente vial en Lainez y Pasteur: chocaron una camioneta y una moto

📰 Sunchales: un motociclista terminó dentro de un desagüe tras un accidente en avenida Yrigoyen

Dos alumnas se enfrentaron a golpes en una escuela y todo quedó registrado en video

Sunchales vivió una noche especial: Sancor Seguros celebró sus 80 años con grandes artistas

De Sunchales al mapa tecnológico: Factor Humano cerró un acuerdo que conecta a la ciudad con España, Paraguay y Argentina

Iba por la avenida y de repente se subió a la vereda en Salta: atropelló a unas 10 personas (Video)

Argentina goleó 4-0 a Bolivia en Córdoba y dejó una señal: hay equipo para lo que viene



-
 Tecnologíahace 2 días
De Sunchales al mapa tecnológico: Factor Humano cerró un acuerdo que conecta a la ciudad con España, Paraguay y Argentina
-
 Empresashace 2 días
Más de 20 familias se reunieron para hablar de un desafío clave: cómo asegurar el futuro de sus empresas
-

 Politicahace 1 día
Sancor Seguros cumple 80 años y recibió un importante reconocimiento del Senado de Santa Fe
-
 Regionalhace 2 días
Antes de la causa de Lehmann, una mujer había denunciado a Maximiliano Ghione por una presunta privación de la libertad