Economía
La inflación de mayo fue del 7,8% y alcanzó el 114,2% interanual
Así lo informó el INDEC. De esta manera, en los cinco primeros meses del año el IPC acumuló un alza de 42,2%. Vivienda, agua, electricidad y otros combustibles, lo que más aumentó el último mes. En abril había sido del 8,4%. Los precios de los alimentos y bebidas sólo subieron 5,8%.


La inflación de mayo fue del 7,8%, por debajo del 8,4% registrado en abril, pero sigue en niveles altos, y anualizada llega al 114,2%, informó el INDEC.
El nivel general del índice de precios al consumidor acumuló una variación de 42,2% en los primeros cinco meses del año.
El IPC interrumpió así una racha de cinco meses en alza, tras alcanzar en abril el nivel más alto en 20 años.
Respecto de los pronósticos de los economistas, el Relevamiento de Expectativas del Mercado (REM), que difunde el Banco Central (BCRA), había mostrado una estimación mensual del 9% para mayo.
Pero el Central ya había anticipado que tras esos pronósticos se conocieron datos, como el costo de vida del 7,5% en la Ciudad de Buenos Aires, que anticipaban una baja respecto de abril.

Antes de conocerse estos datos, el presidente Alberto Fernández admitió que «no se puede vivir con una inflación del 100%».
Pese a reconocer el impacto de la inflación de tres dígitos en la población, el mandatario insistió nuevamente en la influencia del contexto mundial, especialmente en la Guerra entre Rusia y Ucrania, e hizo hincapié en la herencia de macrismo.
«Vos podés ver la inflación, que es muy alta en Argentina, pero también hay que ver qué pasó en el mundo. La inflación es en gran medida por la guerra. En el país la inflación se multiplicó por dos, pero Macri dejó 55 puntos de inflación», señaló.
El Presidente reconoció que «la inflación es un problema muy serio en Argentina», pero aseguró que no arrancó con su gestión.
Incluso, destacó, que «la economía se está moviendo mucho» y que «creció en el primer trimestre».

De acuerdo con los datos del INDEC, la división de mayor aumento en el mes fue Vivienda, agua, electricidad y otros combustibles (11,9%), producto de la suba de tarifas en los servicios de electricidad y gas natural por red.
Le siguieron Restaurantes y hoteles (9,3%) y Salud (9%), ésta última por aumentos en medicamentos y en las cuotas de empresas de medicina prepaga.
La división con mayor incidencia en todas las regiones fue Alimentos y bebidas no alcohólicas (5,8%).
Al interior de la división impactó la suba de Pan y cereales y Leche, productos lácteos y huevos.
Las dos divisiones que registraron las menores variaciones en mayo fueron Alimentos y bebidas no alcohólicas (5,8%) y Educación (4,9%).
A nivel de las categorías, Regulados (9%) lideró el aumento seguida por el IPC Núcleo (7,8%); en tanto Estacionales registró un incremento de 6%.
En alimentos, bebidas y productos de limpiza, los que más subieron fueron el tomate redondo, 38,4%; el azúcar, 29,1%; arroz, 18%; las arvejas, 16,8%; el tomate entero en conserva, 14,9%; la yerba, 14%; el pan, 13,1%; el jabón en pan, 12,4%; la salchicha tipo viena, 11,4%; y la sal, 9,5%.
Fuente: Noticias Argentinas




Economía
La AGN denunció una pérdida de US$ 1.023 millones por operaciones con oro del Banco Central
La Auditoría General de la Nación señaló que el BCRA registró una pérdida millonaria al realizar operaciones financieras vinculadas al precio internacional del oro. Además, investiga el traslado de reservas al exterior y busca determinar su destino y si generó algún beneficio.
La Auditoría General de la Nación (AGN) informó que el Banco Central de la República Argentina (BCRA) registró una pérdida de US$ 1.023 millones por operaciones financieras relacionadas con el oro de las reservas. La explicación fue brindada por el titular del organismo, Juan Manuel Olmos, durante una auditoría de los estados contables correspondientes a 2025.
Según Olmos, el informe general sobre la situación patrimonial del Banco Central fue considerado “razonable”, aunque el análisis de las operaciones vinculadas al oro arrojó conclusiones diferentes.
Cómo se originó la pérdida millonaria
De acuerdo con la AGN, el resultado negativo provino de operaciones realizadas por el Banco Central con fines de cobertura durante la gestión de Santiago Bausili.
La operatoria utilizó derivados liquidables en dólares, con parte del oro de las reservas como respaldo o activo subyacente. Según la explicación de Olmos, la entidad tomó posiciones financieras vinculadas a la evolución del precio internacional del metal.
La pérdida total ascendió a $1,5 billones, equivalentes a US$ 1.023 millones. De ese monto, US$ 960 millones correspondieron al resultado negativo de las operaciones y otros US$ 62,8 millones al pago de primas de opciones.
“Erró en el cálculo”, sostuvo Olmos al referirse al resultado de la operatoria, según las registraciones contables analizadas por el organismo.
La suba del oro también generó una ganancia contable
La AGN también señaló que la tenencia de oro registró una ganancia patrimonial superior a los $8 billones, explicada por el aumento del precio internacional del metal.
Olmos aclaró que esa revaluación contable es diferente del resultado económico de las operaciones financieras realizadas con el oro. Por eso, la ganancia derivada de la suba de su cotización no anuló las pérdidas registradas en esas transacciones.
El titular de la AGN agregó que, desde que se auditan los estados contables del Banco Central, no se había registrado una pérdida de esa magnitud ni se había observado el uso de reservas físicas de oro en operaciones de riesgo de esas características.
Qué se investiga sobre el oro enviado al exterior
En paralelo, la AGN lleva adelante otra auditoría para esclarecer el traslado de oro del Banco Central al exterior.
Olmos indicó que ese trabajo todavía no tiene conclusiones definitivas. El informe buscará establecer por qué se tomó la decisión de trasladar el metal, cuál fue su destino y si la operación generó algún beneficio para el BCRA.
La controversia también llegó al ámbito judicial, con denuncias impulsadas por legisladores contra funcionarios nacionales por presuntas irregularidades vinculadas al destino de las reservas. La existencia de esas denuncias no implica, por sí misma, que los delitos señalados hayan sido acreditados.
Con información de NA
Economía
Créditos hipotecarios UVA: $200.000 millones llegan a los bancos para ampliar el acceso a la vivienda
El Gobierno adjudicó $200.000 millones a 12 bancos en la segunda licitación del FGS de ANSES. Los créditos deberán ofrecerse a un plazo mínimo de 15 años y con una tasa máxima de UVA + 7,5% anual.
El Gobierno concretó una nueva licitación de fondos del Fondo de Garantía de Sustentabilidad (FGS) de ANSES destinada a ampliar el financiamiento hipotecario para vivienda.
En esta segunda etapa, los bancos presentaron ofertas por $246.000 millones, superando los $200.000 millones disponibles. Finalmente, 12 entidades bancarias resultaron adjudicatarias.
El programa contempla movilizar hasta $2 billones del FGS mediante diez licitaciones sucesivas de $200.000 millones. El objetivo es que esos recursos se transformen en créditos hipotecarios UVA para la compra, construcción, ampliación y refacción de viviendas.
Quiénes podrán acceder
El nuevo esquema amplía el universo de posibles beneficiarios respecto de la primera etapa.
Además de quienes buscan acceder a una primera vivienda, ahora también contempla a personas que sean titulares de un inmueble pero no puedan disponer de su uso.
La medida puede alcanzar, por ejemplo, a quienes recibieron una propiedad por herencia pero no pueden habitarla porque existe un usufructo, o a quienes poseen la nuda propiedad de un inmueble.
También contempla situaciones vinculadas con la necesidad de cambiar una vivienda por otra de mayor superficie, aunque la aplicación concreta dependerá de las condiciones que establezca cada banco.
Las condiciones de los créditos
Las entidades que reciban los fondos deberán ofrecer préstamos hipotecarios bajo las condiciones establecidas por el programa.
Los créditos tendrán un plazo mínimo de 15 años y una tasa que no podrá superar UVA + 7,5% anual.
El monto máximo previsto por persona es de 150.000 UVA, que según las referencias utilizadas para el programa equivale actualmente a unos $321 millones o US$208.000.
El financiamiento podrá destinarse a la adquisición, construcción, ampliación o refacción de una vivienda.
La expectativa oficial es que el programa permita generar entre 17.000 y 18.000 nuevas operaciones hipotecarias, aunque el resultado final dependerá de la cantidad de préstamos que los bancos logren otorgar y de las condiciones particulares que establezcan.
Casi todo el dinero fue colocado a cinco años
De los $200.000 millones adjudicados, $196.747 millones correspondieron al tramo de cinco años, con una tasa de UVA + 4,79%.
Los restantes $3.252 millones fueron asignados a un plazo de un año, con un spread de UVA + 2,71%.
La tasa que reciben los bancos por los fondos del FGS no necesariamente será la misma que pagarán los clientes que accedan a los créditos. Las entidades deberán transformar ese fondeo en préstamos hipotecarios que respeten el límite establecido por el programa.
Los bancos también tendrán un plazo determinado para utilizar los recursos y destinarlos a los créditos previstos por la normativa.
Qué pasa con los créditos UVA
Según el economista Federico González Rouco, de Empiria Consultores, durante septiembre se otorgaron US$280 millones en créditos UVA, un 21% menos que en septiembre de 2025.
Sin embargo, también señaló que se colocaron $61.000 millones más que en agosto, aunque aclaró que no todo el incremento necesariamente puede atribuirse al fondeo del FGS.
La expectativa es que el mercado hipotecario continúe mostrando movimientos durante los próximos meses, mientras los bancos comienzan a disponer de los recursos adjudicados en esta segunda licitación.
Con información de Ámbito
Economía
El súper te puede salir mucho más caro por estos 10 hábitos: cuáles son y cómo evitarlos
Ir sin lista, comprar con hambre, entrar varias veces por semana o no mirar lo que ya hay en casa son algunas de las costumbres que pueden hacer crecer la cuenta del supermercado sin que nos demos cuenta.
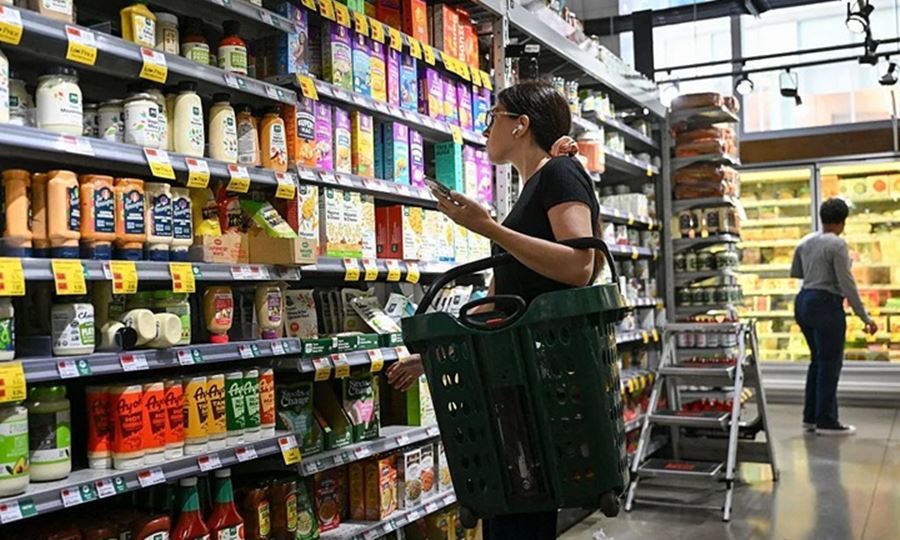
Con los precios de los alimentos presionando cada vez más sobre los presupuestos familiares, pequeñas decisiones al momento de hacer las compras pueden terminar representando una diferencia importante en el gasto mensual.
Expertos consultados por el medio que publicó este informe identificaron diez hábitos frecuentes que pueden llevar a gastar de más y propusieron alternativas sencillas para corregirlos.
1. Ir al supermercado sin un plan
Entrar al supermercado sin saber qué se necesita es uno de los principales errores.
Planificar las comidas de la semana y preparar una lista permite aprovechar ingredientes en común, evitar compras innecesarias y reducir el desperdicio de alimentos.
También ayuda revisar qué hay disponible en la heladera, el freezer y la despensa antes de salir.
2. Comprar con hambre, cansancio o estrés
El estado de ánimo también puede influir en las decisiones de compra.
Según la psicóloga clínica Lily Kaufmann, cuando una persona está cansada o estresada tiene más dificultades para planificar y controlar los impulsos.
Por eso, ir al supermercado en esas condiciones puede favorecer compras innecesarias o decisiones de las que después uno se arrepiente.
3. Llenar el carrito con compras impulsivas
Una lista puede quedar rápidamente en segundo plano cuando aparecen productos que no estaban previstos.
Una estrategia posible es pedirle a otra persona que haga las compras o utilizar modalidades de compra que permitan cargar solamente los productos incluidos en la lista.
La clave está en reducir las oportunidades de sumar cosas que no estaban contempladas.
4. Elegir siempre productos preparados
Las frutas y verduras cortadas, las comidas preparadas, las salsas y otros productos listos para consumir ofrecen comodidad, pero generalmente implican pagar más por esa preparación.
Cuando el objetivo principal es ahorrar, comprar los alimentos enteros y dedicar un tiempo a prepararlos en casa puede reducir el gasto.
Claro que la comodidad también puede ser útil si evita terminar pidiendo comida a domicilio.
5. Ir al supermercado todos los días
Cada visita representa una nueva oportunidad para comprar algo que no estaba previsto.
Por eso, concentrar las compras en una planificación semanal puede ayudar a reducir los gastos adicionales y también ahorrar tiempo.
6. No revisar la despensa
Comprar harina, arroz, pasta, semillas o algún otro producto para después descubrir que ya había uno guardado es un gasto completamente evitable.
Antes de preparar la lista, revisar la despensa y los lugares donde se almacenan alimentos puede evitar compras duplicadas.
7. No mirar las ofertas antes de planificar
Las promociones también pueden servir para organizar mejor las comidas.
La recomendación es revisar las ofertas disponibles antes de cerrar la lista y analizar cuáles realmente pueden ser aprovechadas.
Si se trata de productos que pueden conservarse o congelarse, comprar una mayor cantidad durante una promoción puede resultar conveniente.
8. Comprar proteínas en cantidades pequeñas
Dependiendo del tamaño de la familia y de la capacidad de almacenamiento, comprar determinados cortes de carne, pescado o aves en cantidades mayores puede resultar más económico.
Por ejemplo, una pieza grande de salmón o un pollo entero pueden utilizarse para preparar diferentes comidas durante la semana.
9. No aprovechar los programas de beneficios
Muchos supermercados cuentan con tarjetas de fidelización, aplicaciones, cupones digitales o promociones personalizadas.
Antes de pagar, conviene revisar si hay descuentos disponibles o beneficios que puedan aplicarse a la compra.
Algunos programas incluso ofrecen recompensas vinculadas con la carga de combustible.
10. Descartar las sobras
Tirar comida también significa tirar dinero.
La planificación permite aprovechar las preparaciones que quedaron de días anteriores y evitar comprar nuevamente alimentos que todavía están disponibles en casa.
Una buena pregunta antes de hacer las compras es: ¿cuánto de lo que compré la semana pasada realmente consumí?
La conclusión de los especialistas es sencilla: planificar, revisar lo que ya tenemos, aprovechar promociones y reducir las compras impulsivas son pequeños cambios que pueden ayudar a controlar el gasto en el supermercado.
Con información de Yahoo Noticias / USA Today

17°C

Condenaron a 12 años de prisión a un hombre por abusar de la hija de su pareja durante varios años

Santa Fe renovó la web de los más buscados: detuvieron a 16 personas y pagaron $92 millones en recompensas

Un motociclista embistió a un policía durante un control en Ceres y terminó aprehendido

Milei salió a respaldar a Caputo y negó su renuncia con una frase contundente: qué dijo sobre el futuro del Gobierno

Sergio Aladio llevó a Estados Unidos una propuesta para la Argentina: por qué la confianza también puede atraer inversiones

Le dieron la libertad, pero no puede volver a Sunchales: las estrictas medidas que impuso la Justicia

Puso una cámara para descubrir quién le robaba los trapos y terminó encontrando al insólito “ladrón”

Tragedia en un campo de Galisteo: 18 vaquillonas murieron tras ingresar a un potrero de alfalfa

Sancor Seguros renovó sus autoridades y José Sánchez asumió la presidencia

Ruta 34: un camión chocó a un coche fúnebre y el conductor terminó hospitalizado

Un terremoto de magnitud 7,7 sacudió Panamá y provocó evacuaciones y daños

Venezuela adelantará la Navidad al 1 de noviembre: Delcy Rodríguez anunció el inicio de los festejos

Volcó el acoplado de un camión lechero en la Ruta 23 y el tránsito quedó reducido (Video)

Un aluvión arrastró autos y colectivos en Santiago de Chile: el barro avanzó sobre una zona residencial

Murió Piero a los 81 años: se apaga una de las voces más queridas de la música argentina



-

 Horoscopohace 3 horas
Horóscopo de hoy, lunes 12 de octubre: un signo podría enfrentar una decisión amorosa y otro tendrá un día clave en el trabajo
-
 Provinciahace 3 horas
Tragedia en la Ruta 11: una pareja y un bebé murieron en moto y dos personas resultaron heridas
-
 Socialhace 2 horas
Un apostador de Ceres ganó más de $2.651 millones y el próximo Quini 6 tendrá un pozo de $8.000 millones
-
 Socialhace 2 horas
El papa León XIV será operado de un nódulo pulmonar: un médico explicó las chances de que sea benigno