Economía
Granja Tres Arroyos ofreció pagar parte de los salarios con pollos en medio de la crisis
La empresa avícola propuso a trabajadores de su planta de Pilar cancelar una parte de los salarios adeudados con mercadería. La compañía atraviesa una fuerte crisis financiera y reconoció ante la Justicia una deuda de $536.000 millones.

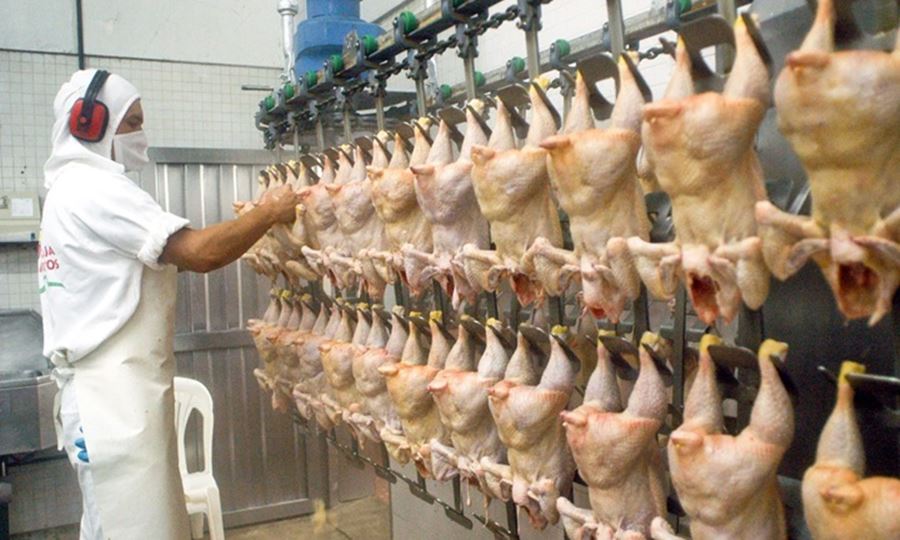
Granja Tres Arroyos ofreció a trabajadores de su planta de Pilar cobrar una parte de los salarios adeudados con pollos, en medio de la crisis financiera y productiva que atraviesa el grupo avícola.
La propuesta surgió durante las últimas audiencias entre la empresa y los gremios, mientras continúa vigente la conciliación obligatoria en la planta bonaerense.
La compañía avanza además con un pedido de concurso preventivo y mantiene paralizadas o reducidas las operaciones en distintas plantas.
Pago en especie para los trabajadores
La propuesta de entregar mercadería como parte del pago de los haberes se conoció en el marco de las negociaciones con los trabajadores de Pilar.
Anteriormente se habían acordado distintas medidas paliativas para los empleados afectados por los despidos, entre ellas la entrega de cajones de pollo y pagos a cuenta.
La situación se desarrolla mientras la empresa busca reordenar sus cuentas y avanzar con un proceso de reestructuración de sus obligaciones.
Una deuda de $536.000 millones
Granja Tres Arroyos reconoció ante la Justicia una deuda de $536.000 millones al 31 de diciembre de 2025, sin contabilizar el pasivo acumulado durante 2026.
Según la presentación judicial, el endeudamiento se distribuye de la siguiente manera:
- $199.000 millones corresponden a deudas financieras.
- $161.000 millones a proveedores.
- $52.000 millones a impuestos.
- $78.000 millones a deudas laborales y fiscales.
- $46.000 millones a otras obligaciones comerciales.
A este panorama se suman más de $126.000 millones en cheques de pago diferido rechazados, otro indicador de los problemas de liquidez que atraviesa el grupo.
Qué sucede con la empresa en Córdoba
La presencia de Granja Tres Arroyos en Córdoba está vinculada principalmente con Avex, compañía incorporada al grupo en 2019 y que tiene su principal complejo avícola en Río Cuarto.
Avex quedó incluida en el pedido de concurso preventivo presentado por el Grupo GTA, que contempla a cuatro sociedades del entramado empresario: Granja Tres Arroyos, Wade, Avex y HAISA.
Mientras Wade opera la planta de Pilar, vinculada a los activos de la ex Cresta Roja, Avex concentra su actividad productiva en Córdoba.
Por el momento, desde Río Cuarto no se informó que en la planta local se haya realizado una propuesta similar a la de Pilar ni que exista una medida equivalente.
El grupo busca reestructurar sus deudas
El concurso preventivo forma parte del proceso de reestructuración con el que el grupo busca afrontar las obligaciones acumuladas y definir el futuro financiero y operativo de sus empresas.
Días atrás, el dirigente gremial Julio Chamorro había señalado que se habían presentado dos solicitudes de concurso preventivo: una correspondiente a Wade y otra a Granja Tres Arroyos.
En ese momento, ambas presentaciones todavía no habían sido admitidas formalmente por la Justicia debido a que no se había publicado el edicto correspondiente.
Con información de Perfil



Economía
El sueldo dura cada vez menos: al 65% de los argentinos se le termina antes del día 20
Un relevamiento de Zentrix Consultora señala que seis de cada diez argentinos se endeudaron durante los últimos seis meses.

La situación es más marcada entre jóvenes y sectores de menores ingresos, donde también crece la necesidad de contar con más de un empleo.
El 65% de los argentinos asegura que sus ingresos se agotan antes del día 20 de cada mes, mientras que seis de cada diez personas tomaron algún tipo de deuda o crédito durante los últimos seis meses, según el Monitor de Opinión Pública (MOP) elaborado por Zentrix Consultora.
El estudio muestra además diferencias importantes según el nivel socioeconómico y la edad de los encuestados.
📉 CRISIS DE INGRESOS: dos de cada tres argentinos no llegan al 20 del mes y el 61% toma deuda, principalmente para afrontar alimentos, salud y tarifas.
💰 El poder adquisitivo se corta cada vez más temprano: el 65% de los argentinos se queda sin ingresos antes del día 20, el… pic.twitter.com/VVYQvUHIxN
Endeudamiento para cubrir necesidades básicas
De acuerdo con el relevamiento, el 60,2% de los argentinos tomó alguna deuda o crédito en los últimos seis meses. El porcentaje asciende al 70,2% entre las personas de clase baja y al 67,1% entre los jóvenes de 18 a 39 años.
La mayor parte del financiamiento está relacionada con gastos esenciales. El 55,6% de quienes se endeudaron utilizó esos recursos para cubrir alimentos y salud, mientras que otro 20,4% lo destinó al pago de tarifas y servicios.
Entre las personas de clase baja, ambos rubros concentran más del 85% de los casos de endeudamiento.
A esto se suma otro dato del relevamiento: durante julio, el 86,6% de las personas de esos sectores necesitó contar con dos o más empleos para intentar llegar a fin de mes.
¿Hasta qué día alcanza el sueldo?
El informe también analizó cuánto tiempo duran los ingresos mensuales de los hogares.
A nivel nacional:
- 65% se queda sin ingresos antes del día 20.
- 44,4% no llega al día 15.
- 12,2% agota sus ingresos antes del día 5.
La diferencia es mucho más pronunciada según el nivel socioeconómico. En la clase baja, el 87,6% agota sus ingresos antes del día 20, mientras que en la clase alta el porcentaje es del 7,3%.
También aparecen diferencias entre generaciones. El 83,3% de los jóvenes de 18 a 39 años afirma quedarse sin capacidad de gasto antes del día 20, frente al 60,3% de los mayores de 60 años.
La percepción sobre los precios y los salarios
El relevamiento también refleja una fuerte distancia entre los indicadores oficiales y la percepción de los ciudadanos.
El 65,8% de los encuestados considera que el índice de inflación publicado por el INDEC no refleja los aumentos de precios que observa en su vida cotidiana. Además, el 81,2% sostiene que su salario no logra superar a la inflación.
Según la consultora, esta percepción también aparece entre distintos sectores políticos. Entre quienes habían votado al oficialismo en las elecciones de 2025, el 61,2% coincidió en que los salarios no le ganan a la inflación.
Zentrix explicó que, en ese grupo, la diferencia estaría en la interpretación del fenómeno: la consultora señaló que el deterioro salarial es visto como un costo transitorio asociado a la expectativa de una mejora económica futura.
La economía sigue entre las principales preocupaciones
La evaluación general sobre la economía argentina continúa siendo mayoritariamente negativa. El 59,4% calificó la situación económica del país como mala o muy mala, porcentaje que se acerca al 75% entre las personas de clase baja.
En cambio, la valoración de la economía personal mostró una leve mejora: pasó del 27,2% en julio al 29,8% en agosto.
El ranking de preocupaciones también registró cambios durante agosto. Por primera vez en varios meses, la corrupción dejó de ocupar el primer lugar y quedó desplazada al cuarto puesto.
Las principales preocupaciones mencionadas fueron:
- Ingresos y salarios: 50,1%
- Incertidumbre económica: 49,8%
- Desempleo: 40,9%
- Corrupción: cuarto lugar
- Inflación: 12,7%
Al consultar sobre las expectativas para los próximos doce meses, las palabras que más se repitieron fueron “incertidumbre” y “angustia”, aunque “esperanza” también apareció entre las respuestas más mencionadas.
Con información de Uno de Santa Fe
Economía
Autos 0 km: el crédito prendario ya supera a los planes de ahorro en 2026
La forma de financiar la compra de vehículos nuevos cambió durante 2026. Según ACARA, las financieras de marca concentraron el 43,1% de las prendas sobre 0 km entre enero y agosto, por encima del 41% de los planes de ahorro.

La financiación de los autos 0 km atraviesa un cambio durante 2026. El crédito prendario otorgado por las financieras de las propias marcas pasó a ocupar el primer lugar entre las modalidades utilizadas para financiar vehículos nuevos, desplazando a los tradicionales planes de ahorro.
Según el último informe de la Asociación de Concesionarios de Automotores de la República Argentina (ACARA), las financieras de marca concentraron el 43,1% de las prendas constituidas sobre vehículos nuevos durante los primeros ocho meses del año.
Los planes de ahorro quedaron en segundo lugar, con el 41%, mientras que los bancos representaron el 13,5% y otros acreedores explicaron el 2,4% restante.
ACARA aclara que las financieras de marca y los planes de ahorro son categorías diferentes y que la clasificación identifica el instrumento utilizado para financiar la adquisición del vehículo, aunque ambas modalidades pueden estar vinculadas con las automotrices.
El crédito ganó participación frente a los planes de ahorro
El cambio se observa al comparar los primeros ocho meses de 2026 con el mismo período del año pasado.
En 2025, los planes de ahorro representaban el 43,9% de las prendas sobre vehículos nuevos, mientras que las financieras de marca concentraban el 40,3%.
Este año, la relación se invirtió: las financieras subieron del 40,3% al 43,1%, mientras que los planes de ahorro descendieron del 43,9% al 41%.
Los bancos prácticamente mantuvieron su participación, al pasar del 13,8% al 13,5%. La categoría de otros acreedores, en tanto, aumentó del 2% al 2,4%.
El informe no detalla las tasas de interés, plazos, anticipos ni bonificaciones ofrecidas por cada compañía, por lo que la modificación observada se refiere a la participación de cada canal de financiación.
Además, las sociedades administradoras de planes de ahorro constituyen una categoría diferente de las entidades que otorgan créditos prendarios. La Inspección General de Justicia (IGJ) publica el listado de sociedades de ahorro por círculo cerrado, que incluye administradoras vinculadas con Chevrolet, Mercedes-Benz, Peugeot, Citroën, Fiat, Jeep, Ford, Renault, Volkswagen, Toyota y Nissan.
Casi la mitad de los 0 km se financió en agosto
Durante agosto se constituyeron 22.439 prendas sobre vehículos nuevos, un 0,4% más que en julio, aunque la cifra fue 14,2% inferior a la registrada en agosto de 2025.
Las prendas de agosto representaron el 49,9% de los patentamientos de vehículos 0 km considerados por el informe.
La proporción fue ligeramente superior al 49,6% de julio y también estuvo por encima del 47,6% registrado en agosto del año pasado.
Cayó la cantidad de operaciones financiadas
El crecimiento de las financieras de marca se produjo en un contexto de menor cantidad total de prendas respecto de 2025.
Entre enero y agosto de 2026 se registraron 184.007 prendas sobre vehículos nuevos, frente a las 213.235 del mismo período del año pasado.
La diferencia fue de 29.228 operaciones, equivalente a una caída acumulada del 13,7%.
Por mes, la evolución fue la siguiente:
- Enero: 30.891 prendas, -4,9% interanual.
- Febrero: 21.086, -2,8%.
- Marzo: 23.147, +3%.
- Abril: 21.947, -14,5%.
- Mayo: 18.861, -30,6%.
- Junio: 23.286, -12,3%.
- Julio: 22.350, -28%.
- Agosto: 22.439, -14,2%.
Marzo fue el único mes del período en el que las prendas superaron el registro del mismo mes de 2025.
Qué marcas tienen mayor proporción de vehículos financiados
El nivel de financiamiento también presenta diferencias importantes entre las distintas automotrices.
De acuerdo con ACARA, Peugeot encabezó el relevamiento, con prendas equivalentes al 73% de sus patentamientos acumulados en 2026.
Le siguieron:
- Citroën: 71%.
- Fiat: 70%.
- Nissan: 66%.
- Renault: 60%.
- Chevrolet: 57%.
- Volkswagen: 54%.
- RAM: 51%.
- Jeep: 50%.
- Ford: 46%.
- Mercedes-Benz: 37%.
- Toyota: 35%.
- Chery: 22%.
- Honda: 18%.
- BYD: 12%.
Estos porcentajes muestran la relación entre prendas y patentamientos de cada marca, pero no representan la participación de cada automotriz sobre el total de créditos otorgados.
Nissan, Ford, Peugeot y Toyota aumentaron su financiación
El informe también muestra importantes diferencias en la evolución respecto de 2025.
Nissan registró el mayor incremento, con una suba de 12 puntos porcentuales en la proporción de unidades financiadas.
Ford aumentó nueve puntos, mientras que Peugeot y Toyota avanzaron ocho puntos porcentuales cada una.
En el extremo contrario, Chery registró el principal retroceso entre las marcas analizadas: la proporción de sus patentamientos financiados pasó del 40% en 2025 al 22% durante 2026.
Con información de iProfesional
Economía
El BCRA confirmó un nuevo récord de la morosidad en las familias: casi 6 millones de deudores
La morosidad de los créditos bancarios otorgados a familias volvió a aumentar en julio y alcanzó el 12,9%. En total, casi 6 millones de personas tienen deudas en situación irregular dentro del sistema financiero.
La mora de las familias volvió a subir
Según el informe de bancos del Banco Central de la República Argentina (BCRA), la morosidad de los créditos otorgados a las familias pasó del 12,8% al 12,9% en julio, luego de la leve mejora registrada durante junio.
El incremento estuvo relacionado principalmente con el estancamiento del stock de crédito, mientras que el saldo en pesos correspondiente al financiamiento irregular continúa desacelerándose.
En el caso de las empresas, la incobrabilidad también registró un aumento: pasó del 3,5% al 3,6%.
Por otra parte, en el sistema no financiero, que incluye a las fintech, la morosidad pasó del 7,9% al 8,2%, de acuerdo con datos de la consultora 1816.
Bancos y fintech impulsan refinanciaciones
Ante el aumento de la mora, bancos y fintech comenzaron a implementar planes de refinanciación, especialmente destinados a quienes presentan atrasos de hasta 90 días.
Este segmento de mora temprana había alcanzado, según fuentes del mercado, su nivel más elevado en noviembre de 2025, cuando comenzaba a advertirse el riesgo de que algunos deudores terminaran siendo considerados irrecuperables.
Mientras tanto, la cantidad de morosos considerados incobrables permanece estable, debido a que bancos y fintech no están vendiendo esas carteras a estudios especializados en recupero. Según la explicación del sector, la elevada oferta reduce el valor de esas carteras.
Casi 6 millones de personas tienen deudas en mora
Actualmente, 20,9 millones de personas cuentan con crédito formal en Argentina. De ese total, casi 6 millones son deudores morosos.
La distribución informada es la siguiente:
- 2,6 millones corresponden a deudas con fintech.
- 2,5 millones corresponden a bancos.
- 2,6 millones corresponden a otros proveedores no financieros.
La suma supera el número total de personas morosas porque una misma persona puede tener créditos en situación de mora con más de un prestador.
Los aproximadamente 15 millones de personas restantes se encuentran en situación regular.
Argentina tiene menos crédito y mayor morosidad
El informe también marca una particularidad del sistema financiero argentino: el nivel de morosidad es el más alto de Latinoamérica, mientras que el volumen de crédito es el más bajo de la región.
Actualmente, el crédito representa el 13,1% del PBI argentino. En otros países de la región, la proporción alcanza el 26,6% en México, 74,9% en Brasil y 75,6% en Chile.
El promedio regional llega al 47,8%, casi cuatro veces el nivel registrado en Argentina.
El crecimiento de las fintech
Fuentes del sector fintech sostienen que estas empresas fueron uno de los principales motores de la expansión del crédito formal. Según los datos citados, pasaron de otorgar 1 millón de préstamos personales en 2019 a 10,6 millones en 2026.
Aunque las tasas aplicadas por las fintech son elevadas y han sido calificadas como “usureras”, fuentes oficiales destacan que esos préstamos permitieron generar historiales de pago para personas cuyo perfil crediticio no era conocido, lo que posteriormente podría facilitar su acceso a otros proveedores.
Dentro del sistema no financiero, la morosidad se ubicó en 7,73%, de acuerdo con el informe de 1816.
Las fintech están aplicando planes de refinanciación personalizados. Desde el sector señalan que existe voluntad de pago por parte de los clientes, pero que la pérdida de poder adquisitivo dificulta el cumplimiento de las cuotas.
“El desafío es mejorar las condiciones del financiamiento y preservar el acceso al sistema formal”, señalaron desde el sector.
Bancos estatales mejoran las condiciones de refinanciación
En este contexto, entidades de dirección estatal comenzaron a ofrecer mejores condiciones para refinanciar deudas.
El Banco Ciudad redujo el jueves al 28% nominal anual (TNA) la tasa destinada a refinanciar deudas en mora de tarjetas de crédito y préstamos personales. La medida forma parte del Programa de Desendeudamiento Familiar de la Ciudad de Buenos Aires, creado mediante la Ley porteña 6.959.
Por su parte, el Banco Nación anunció este viernes nuevas condiciones para clientes con deudas clasificadas en Situación 3 o superior.
Para préstamos personales y tarjetas de crédito ofrece refinanciación en UVA con una TNA del 7,5% y plazos de hasta 120 meses. También contempla una alternativa en pesos con una TNA del 25% para quienes paguen las cuotas en término, con plazos de hasta 96 meses.
Con información de Ámbito

14°C

Sergio Aladio advirtió por el aumento de carga y el estado de las rutas nacionales

El sueldo dura cada vez menos: al 65% de los argentinos se le termina antes del día 20

Frontera y San Francisco: tres allanamientos terminaron con un detenido por un robo

Rafaela: la PDI recuperó una moto robada en Sunchales

Santa Fe declaró la Emergencia Hídrica en toda la provincia hasta abril de 2027

Sunchales: una mujer y una menor fueron trasladadas al hospital tras un accidente en barrio 9 de Julio

Colonia Aldao: la PDI detuvo a un hombre tras un allanamiento por microtráfico

Ruta 34: un auto quedó colgado sobre una alcantarilla en el acceso a Nueva Lehmann

Sunchales: el Concejo aprobó modificaciones en Frondizi y Juan B. Justo para prevenir accidentes

Detuvieron en Lehmann a un hombre con pedido de captura vigente durante un control en la Ruta 34
Sergio Aladio advirtió por el aumento de carga y el estado de las rutas nacionales

Messi presentó la camiseta especial que usará en su despedida de la Selección: “Para toda la vida”

Una mujer “desapareció” durante una entrevista en vivo y el video se volvió viral

Sunchales: todo listo para la 41ª Fiesta Nacional del Fútbol Infantil

San Guillermo: se incendió un camión cargado con sorgo en la Ruta 23



-
 Policialeshace 2 días
Sunchales: investigan dos fallecimientos ocurridos el domingo en distintos domicilios
-
 Regionalhace 2 días
Marini y Ramona: secuestraron más de $3 millones y dólares en un operativo contra el juego clandestino
-
 Deporteshace 2 días
Sunchales: todo listo para la 41ª Fiesta Nacional del Fútbol Infantil
-
 Socialhace 1 día
Una mujer “desapareció” durante una entrevista en vivo y el video se volvió viral