Economía
Autos 0 km: el crédito prendario ya supera a los planes de ahorro en 2026
La forma de financiar la compra de vehículos nuevos cambió durante 2026. Según ACARA, las financieras de marca concentraron el 43,1% de las prendas sobre 0 km entre enero y agosto, por encima del 41% de los planes de ahorro.


La financiación de los autos 0 km atraviesa un cambio durante 2026. El crédito prendario otorgado por las financieras de las propias marcas pasó a ocupar el primer lugar entre las modalidades utilizadas para financiar vehículos nuevos, desplazando a los tradicionales planes de ahorro.
Según el último informe de la Asociación de Concesionarios de Automotores de la República Argentina (ACARA), las financieras de marca concentraron el 43,1% de las prendas constituidas sobre vehículos nuevos durante los primeros ocho meses del año.
Los planes de ahorro quedaron en segundo lugar, con el 41%, mientras que los bancos representaron el 13,5% y otros acreedores explicaron el 2,4% restante.
ACARA aclara que las financieras de marca y los planes de ahorro son categorías diferentes y que la clasificación identifica el instrumento utilizado para financiar la adquisición del vehículo, aunque ambas modalidades pueden estar vinculadas con las automotrices.
El crédito ganó participación frente a los planes de ahorro
El cambio se observa al comparar los primeros ocho meses de 2026 con el mismo período del año pasado.
En 2025, los planes de ahorro representaban el 43,9% de las prendas sobre vehículos nuevos, mientras que las financieras de marca concentraban el 40,3%.
Este año, la relación se invirtió: las financieras subieron del 40,3% al 43,1%, mientras que los planes de ahorro descendieron del 43,9% al 41%.
Los bancos prácticamente mantuvieron su participación, al pasar del 13,8% al 13,5%. La categoría de otros acreedores, en tanto, aumentó del 2% al 2,4%.
El informe no detalla las tasas de interés, plazos, anticipos ni bonificaciones ofrecidas por cada compañía, por lo que la modificación observada se refiere a la participación de cada canal de financiación.
Además, las sociedades administradoras de planes de ahorro constituyen una categoría diferente de las entidades que otorgan créditos prendarios. La Inspección General de Justicia (IGJ) publica el listado de sociedades de ahorro por círculo cerrado, que incluye administradoras vinculadas con Chevrolet, Mercedes-Benz, Peugeot, Citroën, Fiat, Jeep, Ford, Renault, Volkswagen, Toyota y Nissan.
Casi la mitad de los 0 km se financió en agosto
Durante agosto se constituyeron 22.439 prendas sobre vehículos nuevos, un 0,4% más que en julio, aunque la cifra fue 14,2% inferior a la registrada en agosto de 2025.
Las prendas de agosto representaron el 49,9% de los patentamientos de vehículos 0 km considerados por el informe.
La proporción fue ligeramente superior al 49,6% de julio y también estuvo por encima del 47,6% registrado en agosto del año pasado.
Cayó la cantidad de operaciones financiadas
El crecimiento de las financieras de marca se produjo en un contexto de menor cantidad total de prendas respecto de 2025.
Entre enero y agosto de 2026 se registraron 184.007 prendas sobre vehículos nuevos, frente a las 213.235 del mismo período del año pasado.
La diferencia fue de 29.228 operaciones, equivalente a una caída acumulada del 13,7%.
Por mes, la evolución fue la siguiente:
- Enero: 30.891 prendas, -4,9% interanual.
- Febrero: 21.086, -2,8%.
- Marzo: 23.147, +3%.
- Abril: 21.947, -14,5%.
- Mayo: 18.861, -30,6%.
- Junio: 23.286, -12,3%.
- Julio: 22.350, -28%.
- Agosto: 22.439, -14,2%.
Marzo fue el único mes del período en el que las prendas superaron el registro del mismo mes de 2025.
Qué marcas tienen mayor proporción de vehículos financiados
El nivel de financiamiento también presenta diferencias importantes entre las distintas automotrices.
De acuerdo con ACARA, Peugeot encabezó el relevamiento, con prendas equivalentes al 73% de sus patentamientos acumulados en 2026.
Le siguieron:
- Citroën: 71%.
- Fiat: 70%.
- Nissan: 66%.
- Renault: 60%.
- Chevrolet: 57%.
- Volkswagen: 54%.
- RAM: 51%.
- Jeep: 50%.
- Ford: 46%.
- Mercedes-Benz: 37%.
- Toyota: 35%.
- Chery: 22%.
- Honda: 18%.
- BYD: 12%.
Estos porcentajes muestran la relación entre prendas y patentamientos de cada marca, pero no representan la participación de cada automotriz sobre el total de créditos otorgados.
Nissan, Ford, Peugeot y Toyota aumentaron su financiación
El informe también muestra importantes diferencias en la evolución respecto de 2025.
Nissan registró el mayor incremento, con una suba de 12 puntos porcentuales en la proporción de unidades financiadas.
Ford aumentó nueve puntos, mientras que Peugeot y Toyota avanzaron ocho puntos porcentuales cada una.
En el extremo contrario, Chery registró el principal retroceso entre las marcas analizadas: la proporción de sus patentamientos financiados pasó del 40% en 2025 al 22% durante 2026.
Con información de iProfesional




Economía
La inflación de octubre se habría ubicado en 1,8% y proyectan un 30,4% para todo 2026
Las consultoras, bancos y economistas que participan del Relevamiento de Expectativas de Mercado (REM) del Banco Central estimaron que la inflación de octubre fue del 1,8%. Además, anticiparon que los precios continuarían aumentando a un ritmo mensual de entre 1,6% y 1,8% durante los próximos meses.
Las proyecciones indican que la inflación acumulada durante 2026 llegaría al 30,4%, mientras que para 2027 se espera un incremento del 21,8%.
Los pronósticos representan un leve ajuste al alza respecto del relevamiento anterior: las expectativas de inflación aumentaron 0,1 puntos porcentuales. Según las estimaciones, no se produciría una nueva desaceleración sostenida al menos hasta abril de 2027.
Qué esperan para el dólar y la actividad económica
En cuanto al tipo de cambio mayorista, los participantes del REM proyectaron un valor promedio de $1.558 para noviembre y de $1.590 para diciembre. De cumplirse esas estimaciones, el dólar registraría una suba anual del 9,8%, por debajo de la inflación prevista.
Para la actividad económica, los especialistas corrigieron a la baja sus cálculos del tercer trimestre y estimaron una caída del Producto Bruto Interno (PBI) del 2,3%. Sin embargo, esperan una recuperación del 2% durante el último trimestre, con un crecimiento promedio del 0,7% en todo 2026 respecto del año anterior.
Para el comienzo de 2027, la previsión contempla una nueva mejora del 0,9%.
Desempleo, tasas de interés y comercio exterior
El relevamiento también proyectó una tasa de desempleo del 7,6% para el tercer trimestre y del 7,8% hacia el cierre de 2026.
En materia financiera, la tasa nominal anual de referencia para los bancos privados fue estimada en 23,9% para noviembre, con una posible suba al 24% en diciembre.
En el comercio exterior, las proyecciones anticipan exportaciones por US$103.434 millones e importaciones por US$75.673 millones durante 2026. La diferencia dejaría un superávit comercial estimado en US$27.761 millones, un nivel récord según las previsiones del relevamiento.
La proyección fiscal
Por último, los participantes del REM calcularon que el Sector Público Nacional no Financiero alcanzaría un superávit primario de $15,1 billones durante 2026.
Entre los diez pronosticadores con mejores antecedentes, el promedio de la estimación se ubicó en $15,4 billones.
Las cifras forman parte de las expectativas relevadas por el Banco Central y no representan resultados oficiales ya confirmados.
Con información de Clarín.
Economía
Mercado Libre cayó casi 14% en Wall Street pese a facturar más de US$10.700 millones: qué preocupó a los inversores
Las acciones de Mercado Libre se desplomaron casi un 14% en Wall Street este jueves, luego de que la compañía presentara los resultados correspondientes al tercer trimestre de 2026. Aunque registró ingresos récord y un fuerte crecimiento de sus operaciones, sus ganancias quedaron por debajo de las expectativas del mercado.
La empresa fundada por Marcos Galperin informó ingresos por US$10.750 millones, un 45% más que en el mismo período del año anterior y por encima de los US$10.660 millones que esperaban los analistas.
Sin embargo, el beneficio por acción fue de US$8,83, frente a los US$9,30 previstos. Este resultado encendió señales de alerta entre los inversores.
La compañía obtuvo una ganancia neta de US$448 millones y un resultado operativo de US$676 millones. El dato que generó preocupación fue que, mientras los ingresos crecieron con fuerza, las ganancias avanzaron a un ritmo mucho menor.
Más ventas, pero mayores costos
Una de las principales razones detrás de la caída bursátil fue la presión sobre los márgenes de rentabilidad.
Mercado Libre continúa invirtiendo en infraestructura logística, ampliación de depósitos, envíos gratuitos y campañas de marketing para captar nuevos compradores.
La capacidad de almacenamiento y procesamiento de pedidos creció casi un 20% respecto del trimestre anterior. Estas inversiones impulsan la actividad, pero también representan mayores costos para la empresa.
Los inversores observan especialmente si el crecimiento comercial podrá traducirse en mejores resultados económicos durante los próximos trimestres.
Argentina, uno de los motores del negocio
El desempeño de Mercado Libre en Argentina mostró cifras positivas. El volumen bruto de mercadería vendida creció un 40% interanual en moneda constante, mientras que la cantidad de artículos comercializados aumentó un 19%.
Además, la frecuencia de compra alcanzó un máximo histórico.
Según los datos difundidos en el balance, Argentina representa aproximadamente el 17% de los ingresos de la compañía, pero aporta el 41% de su contribución directa.
Mercado Pago también crece
El negocio financiero volvió a mostrar una expansión importante. Los ingresos netos de Mercado Pago alcanzaron los US$4.600 millones, con un crecimiento interanual del 42%.
El volumen total de pagos procesados llegó a unos US$109.000 millones, mientras que los usuarios activos mensuales aumentaron un 29%, hasta alcanzar los 93 millones.
También se expandió el crédito: los préstamos otorgados llegaron a US$17.900 millones, un 62% más que un año atrás.
La evolución de la cartera crediticia sigue bajo observación. El índice de morosidad de entre 15 y 90 días se ubicó en el 7%, prácticamente sin cambios respecto del trimestre anterior.
El desafío para los próximos meses
A pesar de la fuerte caída de sus acciones, Mercado Libre mantiene un importante crecimiento en sus principales actividades.
El comercio electrónico generó ingresos por US$6.100 millones, un 47% más interanual. Además, se comercializaron 867 millones de productos, un 36% más que en el mismo período de 2025.
El interrogante para los inversores ahora pasa por saber cuándo las inversiones realizadas comenzarán a reflejarse en una mejora más marcada de la rentabilidad.
Desde la compañía defendieron su estrategia y sostuvieron que el aumento de usuarios y de la frecuencia de compra permitirá generar eficiencias a medida que el negocio continúe creciendo.
Con información de Ámbito y Contexto Tucumán.
Economía
Créditos para autos nacionales: Caputo confirmó una tasa cercana al 20% y préstamos del Banco Nación
El Gobierno anunció una nueva línea de financiación para impulsar la compra de vehículos fabricados en Argentina. Los préstamos podrían alcanzar los $50 millones, aunque todavía faltan definir los requisitos y las condiciones definitivas para acceder.
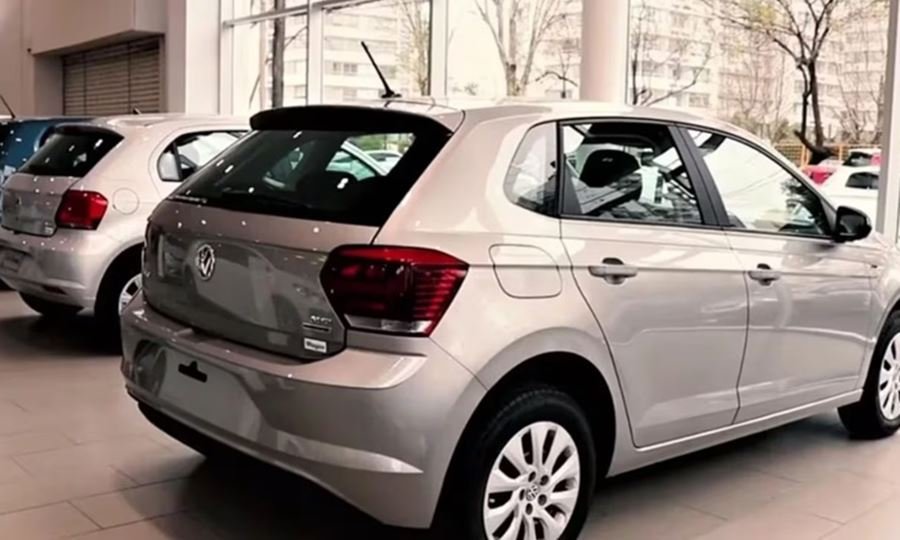
El ministro de Economía, Luis Caputo, confirmó que el Banco Nación ofrecerá una nueva línea de créditos destinada a la compra de vehículos de producción nacional.
El anuncio se realizó este martes durante la 32.ª Conferencia Industrial de la Unión Industrial Argentina (UIA), en un contexto de retroceso de las ventas de autos cero kilómetro.
La iniciativa apunta a facilitar el acceso al financiamiento y estimular las operaciones de las terminales automotrices que fabrican en el país.
Tasa cercana al 20% y plazos de hasta cinco años
Según los detalles que adelantó Caputo, la nueva financiación tendrá una tasa fija cercana al 20%, con alternativas de devolución a tres, cuatro o cinco años.
En las primeras versiones del proyecto se había mencionado una tasa del 25% y un plazo de hasta 72 meses. Sin embargo, tras el anuncio del ministro, las condiciones informadas cambiaron.
Distintos reportes previos señalaron que los préstamos podrían llegar a $50 millones y estarían dirigidos a la compra de vehículos nacionales. Ese monto todavía debe ser confirmado dentro de las condiciones definitivas del programa.
Qué vehículos podrán comprarse y quiénes accederán
La propuesta estará enfocada en unidades fabricadas en Argentina, por lo que los vehículos importados quedarían fuera de esta línea especial.
El Banco Nación será el encargado de canalizar los créditos, mientras que las terminales automotrices también participarían del esquema de financiación.
Por el momento, no se dieron a conocer los requisitos completos, los mecanismos para solicitar el préstamo ni el costo financiero total. Tampoco se confirmó oficialmente si habrá límites de ingresos o si será obligatorio cobrar el sueldo en el Banco Nación.
Se espera que esos detalles se conozcan durante los próximos días, cuando se complete la presentación del programa.
La medida busca reactivar las ventas
El anuncio llega después de un octubre con una caída del 12% interanual en los patentamientos de vehículos cero kilómetro, según datos de la Asociación de Concesionarios de Automotores de la República Argentina (ACARA).
Con esta línea de financiación, el Gobierno busca estimular la demanda interna, impulsar la producción nacional y contribuir a sostener la actividad y el empleo en las terminales automotrices.
Fuentes: LA NACION y TN.

20°C

Incendio en Sunchales: el fuego destruyó gran parte de una vivienda en barrio 9 de Julio

Emanuel Noir, de Ke Personajes, fue detenido tras un incidente en un casino de Entre Ríos

Investigan la muerte de una mujer santafesina y su hijo de 6 años en un río de Córdoba

Tragedia en Lehmann: murió un motociclista tras chocar contra una camioneta

Más de 51 mil alumnos santafesinos rendirán las pruebas Aprender en noviembre: qué se evaluará

Nueve vecinos de Sunchales fueron reconocidos por su trayectoria y compromiso con la comunidad

Humberto Primo: investigan como homicidio la muerte de Florentín y creen que intentaron ocultar el crimen con fuego

Sunchales: lo detuvieron por robar bebidas de un comercio y terminó amenazando a policías

Sunchales: un choque terminó con uno de los vehículos arriba de la vereda en barrio Sur

Amenazó a un vecino, rompió una ventana y terminó detenido en Sunchales
Incendio en Sunchales: el fuego destruyó gran parte de una vivienda en barrio 9 de Julio

El papa León XIV llega este domingo a la Argentina: a qué hora aterriza y qué actividades tiene previstas

Pidieron más de 11 años de prisión para el Pity Álvarez y el músico se fue a dormir durante la audiencia

León XIV en Uruguay: pidió que el crecimiento económico genere oportunidades para todos

Maquinarte abrió su propia sala en Sunchales y presentó cuatro días de teatro nacional



-
 Regionalhace 19 horas
Tragedia en Lehmann: murió un motociclista tras chocar contra una camioneta
-
 Regionalhace 2 días
Cierran un Registro del Automotor en Rafaela: la medida forma parte de un recorte de 72 oficinas en el país
-
 Espectaculoshace 2 días
Maquinarte abrió su propia sala en Sunchales y presentó cuatro días de teatro nacional
-
 Regionalhace 2 días
Traill: intentó escapar de un control en la Ruta 34 y llevaba una moto robada