Economía
24 kilos más de asado: un estudio señala que el salario ahora permite comprar más alimentos
Según Coninagro, en 2024 con un sueldo promedio se podían adquirir, además de más asado, 109 botellas adicionales de aceite, 90,5 kilos extra de yerba y 244 litros más de leche, entre otros productos


Unos 24 kilos más de asado, 109 botellas adicionales de aceite, 90,5 kilos extra de yerba, 244 litros más de leche, 87 docenas adicionales de huevos y 70 kilos adicionales de pan. Con una inflación que el año pasado terminó en el 117,8% interanual, los salarios registraron una mejora interanual del 148% entre diciembre de 2023 y diciembre del año pasado. Esto se tradujo en una importante recuperación del poder adquisitivo en términos reales.
El dato lo brindó Coninagro en su informe mensual “Del sueldo al plato, cuánto rinde el salario”, donde analizó la evolución del poder de compra del trabajador con base en el Ripte (Remuneración Imponible Promedio de los Trabajadores Estables) relevado por el Ministerio de Capital Humano.
En esa línea, en la entidad revelaron que el punto de inflexión fue marzo, “mes en el que el salario hizo piso y a partir de allí comenzó a superar a la inflación”. Sin embargo, “la mejora fue más importante respecto de los alimentos, que subieron por debajo de la inflación promedio, lo que generó que los salarios presenten una mejora frente a productos básicos de la canasta básica entre marzo y diciembre de 2024?.
”En marzo, el Ripte, en términos corrientes, fue de $705.832 mientras que para en diciembre fue de $1.202.927?, destacaron.
En este contexto, el presidente de Coninagro, Lucas Magnano, dijo que “el poder de compra mostró una mejora significativa frente a productos esenciales de la canasta básica como aceite de girasol, yerba mate, leche, asado, huevo y pan”.
“Estos valores no significan una mejora en los ingresos al productor, por el contrario existe una baja por el atraso relativo de los precios. Son beneficiosos para el consumidor pero van en detrimento quizás de nuestras cooperativas que producen alimentos”, dijo el dirigente santafesino.
En detalle, el poder de compra para adquirir aceite de girasol aumentó un 46%, lo que permitió sumar 109 botellas de 1,5 litros adicionales: en marzo de 2024, el salario alcanzaba para 237 botellas, mientras que en diciembre se incrementó a 346.
En el caso de la yerba mate, este poder adquisitivo creció un 51%, lo que se tradujo en la posibilidad de comprar 90,5 kilogramos adicionales: en marzo del año pasado, el salario permitía adquirir 356 paquetes de medio kilo y para diciembre llegó a 538 paquetes del mismo peso.
La leche también tuvo esa tendencia alcista. El aumento de poder de compra comparado de este producto fue del 42%, con una mejora equivalente a 244 litros adicionales; cuando en marzo de 2024, un salario cubría la compra de 583 sachet de un litro, en diciembre alcanzó los 827.
Respecto al asado, el poder de compra creció un 21%, lo que permitió adquirir 24 kilogramos más. En marzo de 2024, el salario podía comprar 111 kilogramos, mientras que en diciembre llegó a 135 kilogramos. En relación con la compra de huevos, el poder adquisitivo del salario mejoró un 30%, lo que equivale a 87 docenas adicionales: en marzo de 2024, con un salario se podían adquirir 293 docenas de huevo, mientras que en diciembre pasado esa cifra ascendió a 380 docenas.
Por último, el poder de compra para el pan aumentó un 22%, permitiendo adquirir 70 kilos adicionales: mientras en marzo de 2024, el salario alcanzaba para 319 kilogramos de pan francés tipo flauta, en diciembre pasado llegó a 389 kilos.
El impacto en los productores
Coninagro remarcó que “la combinación de la recuperación del salario real y el atraso del precio de los alimentos permite recuperar el deteriorado poder de compra, pero “para los productores de algunos alimentos es una mala noticia el atraso relativo de los precios”.
“El atraso del precio se evidencia con mayor fuerza en productos como la yerba, actividad en la que los costos han evolucionado por encima de los precios, deteriorando la rentabilidad de los productores. Esta realidad se evidencia en gran parte de las economías regionales que abastecen el mercado interno”, dijeron en la entidad cooperativista.
“Sin embargo, los datos relevados por el informe ‘Del sueldo al plato’ permiten inferir algún cambio de tendencia. La mejora del poder de compra de los salarios, más temprano que tarde, se convertirá en mayor demanda y consumo para los alimentos y las economías regionales”, finalizaron.
Fuente: La Nación


Economía
El BCRA confirmó un nuevo récord de la morosidad en las familias: casi 6 millones de deudores
La morosidad de los créditos bancarios otorgados a familias volvió a aumentar en julio y alcanzó el 12,9%. En total, casi 6 millones de personas tienen deudas en situación irregular dentro del sistema financiero.
La mora de las familias volvió a subir
Según el informe de bancos del Banco Central de la República Argentina (BCRA), la morosidad de los créditos otorgados a las familias pasó del 12,8% al 12,9% en julio, luego de la leve mejora registrada durante junio.
El incremento estuvo relacionado principalmente con el estancamiento del stock de crédito, mientras que el saldo en pesos correspondiente al financiamiento irregular continúa desacelerándose.
En el caso de las empresas, la incobrabilidad también registró un aumento: pasó del 3,5% al 3,6%.
Por otra parte, en el sistema no financiero, que incluye a las fintech, la morosidad pasó del 7,9% al 8,2%, de acuerdo con datos de la consultora 1816.
Bancos y fintech impulsan refinanciaciones
Ante el aumento de la mora, bancos y fintech comenzaron a implementar planes de refinanciación, especialmente destinados a quienes presentan atrasos de hasta 90 días.
Este segmento de mora temprana había alcanzado, según fuentes del mercado, su nivel más elevado en noviembre de 2025, cuando comenzaba a advertirse el riesgo de que algunos deudores terminaran siendo considerados irrecuperables.
Mientras tanto, la cantidad de morosos considerados incobrables permanece estable, debido a que bancos y fintech no están vendiendo esas carteras a estudios especializados en recupero. Según la explicación del sector, la elevada oferta reduce el valor de esas carteras.
Casi 6 millones de personas tienen deudas en mora
Actualmente, 20,9 millones de personas cuentan con crédito formal en Argentina. De ese total, casi 6 millones son deudores morosos.
La distribución informada es la siguiente:
- 2,6 millones corresponden a deudas con fintech.
- 2,5 millones corresponden a bancos.
- 2,6 millones corresponden a otros proveedores no financieros.
La suma supera el número total de personas morosas porque una misma persona puede tener créditos en situación de mora con más de un prestador.
Los aproximadamente 15 millones de personas restantes se encuentran en situación regular.
Argentina tiene menos crédito y mayor morosidad
El informe también marca una particularidad del sistema financiero argentino: el nivel de morosidad es el más alto de Latinoamérica, mientras que el volumen de crédito es el más bajo de la región.
Actualmente, el crédito representa el 13,1% del PBI argentino. En otros países de la región, la proporción alcanza el 26,6% en México, 74,9% en Brasil y 75,6% en Chile.
El promedio regional llega al 47,8%, casi cuatro veces el nivel registrado en Argentina.
El crecimiento de las fintech
Fuentes del sector fintech sostienen que estas empresas fueron uno de los principales motores de la expansión del crédito formal. Según los datos citados, pasaron de otorgar 1 millón de préstamos personales en 2019 a 10,6 millones en 2026.
Aunque las tasas aplicadas por las fintech son elevadas y han sido calificadas como “usureras”, fuentes oficiales destacan que esos préstamos permitieron generar historiales de pago para personas cuyo perfil crediticio no era conocido, lo que posteriormente podría facilitar su acceso a otros proveedores.
Dentro del sistema no financiero, la morosidad se ubicó en 7,73%, de acuerdo con el informe de 1816.
Las fintech están aplicando planes de refinanciación personalizados. Desde el sector señalan que existe voluntad de pago por parte de los clientes, pero que la pérdida de poder adquisitivo dificulta el cumplimiento de las cuotas.
“El desafío es mejorar las condiciones del financiamiento y preservar el acceso al sistema formal”, señalaron desde el sector.
Bancos estatales mejoran las condiciones de refinanciación
En este contexto, entidades de dirección estatal comenzaron a ofrecer mejores condiciones para refinanciar deudas.
El Banco Ciudad redujo el jueves al 28% nominal anual (TNA) la tasa destinada a refinanciar deudas en mora de tarjetas de crédito y préstamos personales. La medida forma parte del Programa de Desendeudamiento Familiar de la Ciudad de Buenos Aires, creado mediante la Ley porteña 6.959.
Por su parte, el Banco Nación anunció este viernes nuevas condiciones para clientes con deudas clasificadas en Situación 3 o superior.
Para préstamos personales y tarjetas de crédito ofrece refinanciación en UVA con una TNA del 7,5% y plazos de hasta 120 meses. También contempla una alternativa en pesos con una TNA del 25% para quienes paguen las cuotas en término, con plazos de hasta 96 meses.
Con información de Ámbito
Economía
Cuánto cuesta construir una casa prefabricada de dos dormitorios en Argentina en septiembre de 2026
Las viviendas prefabricadas, modulares e industrializadas se consolidan como una alternativa para quienes buscan construir en menos tiempo y con un presupuesto previamente definido.
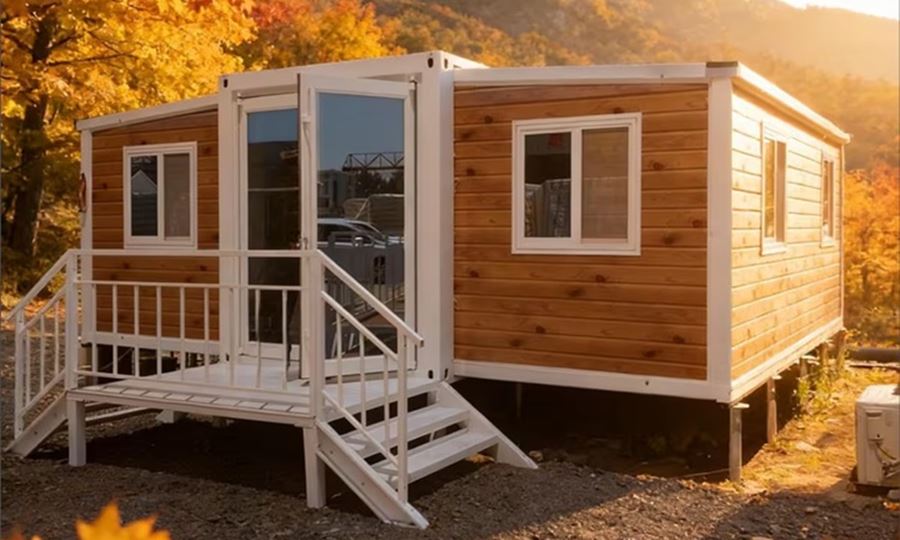
En septiembre de 2026, los modelos de dos dormitorios, baño y cocina parten desde unos US$50.000 y pueden superar los US$100.000, según la superficie y el nivel de terminación.
Cuánto cuesta una casa prefabricada de dos dormitorios
Un relevamiento de distintas empresas del sector muestra que actualmente existen opciones de viviendas de entre 45 y 70 metros cuadrados, con diferentes sistemas constructivos y niveles de equipamiento.
En el caso de Black Home, los valores de las viviendas modulares rondan los US$1.400 por metro cuadrado. Para una unidad de dos dormitorios, un baño y cocina, de entre 45 y 60 m², el costo estimado queda entre US$63.000 y US$84.000, dependiendo de la configuración, la aislación y las terminaciones.
Por su parte, Viviendas Roca ofrece modelos de entre 50 y 70 m² dentro de un rango aproximado de US$60.000 a US$110.000. Las propuestas contemplan terminaciones llave en mano y tiempos de montaje que pueden variar entre 45 y 90 días.
Opciones desde US$50.000
Otro de los fabricantes relevados es Viviendas La Solución, que trabaja con módulos producidos en planta y posteriormente ensamblados en el lugar de construcción.
Para viviendas de dos dormitorios, baño y cocina, los valores se ubican entre US$55.000 y US$95.000, según el tipo de estructura, la aislación y el equipamiento interior.
En tanto, las propuestas de Gauros Viviendas también se encuentran alrededor de los US$1.400 por metro cuadrado. Para superficies de 45 a 60 m², el costo estimado se ubica entre US$63.000 y US$84.000.
Estas unidades utilizan estructuras de acero galvanizado, cerramientos de alta eficiencia y terminaciones listas para habitar.
Viviendas de hasta US$120.000
Otra alternativa relevada es Evolutiva, que cuenta con viviendas modulares de dos dormitorios, baño y cocina desde aproximadamente US$50.000 para las unidades más compactas.
El precio puede llegar hasta unos US$95.000, de acuerdo con la superficie, el nivel de aislación y las terminaciones. La empresa trabaja con estructuras de acero y paneles de alta eficiencia, además de propuestas llave en mano.
Qué determina el precio
Los valores muestran que el costo de una casa prefabricada depende principalmente de la superficie, el sistema constructivo, la estructura, la calidad de los cerramientos, la aislación y el equipamiento interior.
En septiembre de 2026, las alternativas más económicas parten alrededor de US$50.000, mientras que las viviendas con mayores superficies, mejores terminaciones y mayor eficiencia térmica pueden ubicarse entre US$80.000 y US$120.000.
La construcción industrializada permite además reducir los tiempos de obra respecto de una construcción tradicional, con propuestas que, según la empresa y el modelo elegido, pueden completarse en períodos que van desde algunas semanas hasta varios meses.
Con información de La Nación
Economía
Presupuesto 2027: el Gobierno proyecta 18% de inflación, 4% de crecimiento y dólar a $1.847
El Gobierno presentó los principales números del Presupuesto 2027, que será enviado al Congreso. El proyecto contempla una inflación anual del 18%, un crecimiento del PBI del 4% y un tipo de cambio mayorista de $1.847,60 para diciembre del próximo año.
El Gobierno dio a conocer este martes los principales lineamientos del Presupuesto 2027, que será enviado a la Cámara de Diputados en las próximas horas.
Las principales variables económicas fueron analizadas durante una reunión de la mesa política, que se extendió durante más de tres horas y media. El encuentro también incluyó el tratamiento de la agenda legislativa.
El ministro de Economía, Luis Caputo, presentó los principales indicadores contemplados en el proyecto.
Inflación, salarios y crecimiento
Según las estimaciones oficiales, el PBI crecerá un 4% durante 2027.
En materia de precios, el Presupuesto proyecta una inflación acumulada del 18% para el próximo año, mientras que para 2026 estima una inflación promedio del 21,1%.
A su vez, el proyecto contempla un aumento promedio de los salarios del 25,4%.
Para 2026, el Gobierno calcula que la economía terminará con un crecimiento del 3% del PBI, por debajo del 5% que había sido previsto originalmente en el Presupuesto 2026.
Ese cálculo oficial se encuentra por encima de la última estimación del Relevamiento de Expectativas de Mercado (REM) del Banco Central, que proyecta un crecimiento del 2,1% para este año.
Para 2027, en tanto, la proyección oficial del 4% también supera la estimación del FMI, que prevé un crecimiento del 3,5%.
Qué dólar proyecta el Presupuesto 2027
El proyecto establece que el tipo de cambio mayorista cerraría 2026 en $1.600 y llegaría a $1.847,60 a fines de 2027.
El tipo de cambio promedio previsto para todo 2027 sería de $1.728.
Desde el Gobierno aclararon que ese valor no debe interpretarse como una predicción puntual, sino como un cálculo realizado tomando como referencia el tipo de cambio actual y la inflación estimada para el próximo año.
Según las cifras difundidas, el dólar mayorista, que se ubicaba en $1.507, acumularía una suba del 6,2% hasta el cierre de 2026.
Superávit fiscal y resultado de las cuentas públicas
El Presupuesto vuelve a contemplar un resultado fiscal positivo.
Para 2026, el Gobierno estima un superávit primario equivalente al 1,3% del PBI y plantea mantener la misma proporción durante 2027.
Desde la Casa Rosada destacaron que, de cumplirse esa proyección, sería la primera vez en la historia que el país consigue cuatro años consecutivos de superávit en la línea financiera sin encontrarse en default.
La estimación oficial se ubica por debajo de la última previsión del FMI, que había planteado para 2027 un superávit de entre 1,4% y 1,8% del PBI.
Exportaciones y balanza comercial
El proyecto también contempla una fuerte participación del sector externo.
Según los números difundidos por el Gobierno, las exportaciones de bienes y servicios superarían los US$130.000 millones durante 2027.
Además, se proyecta un saldo favorable superior a US$15.000 millones en el intercambio de bienes y servicios.
Los principales números del proyecto deberán ahora ser analizados por el Congreso, donde comenzará el tratamiento del Presupuesto 2027.
Con información de La Nación

14°C

Sunchales vuelve a debatir una ordenanza para regular jardines maternales y espacios de cuidado infantil

El BCRA confirmó un nuevo récord de la morosidad en las familias: casi 6 millones de deudores

Investigan un caso de maltrato infantil en Balnearia: un bebé de 28 días está internado en estado crítico

Presupuesto 2027: el Gobierno prepara cambios en el capítulo de discapacidad tras la polémica

Adiós al clásico árbol verde: el árbol de Navidad nevado es tendencia en 2026

Tragedia en la Ruta 280-S: dos personas murieron tras un choque por alcance

Cortes de luz en Sunchales: la EPE interrumpirá el servicio este domingo 6 de septiembre

Ceres: la PDI detuvo a un hombre y secuestró marihuana, dinero y otros elementos

Sunchales: investigan un robo en una vivienda del barrio Colón

Club Hípico Sunchales celebró su Torneo Aniversario con 180 binomios y destacados resultados locales

Inocencia Fiscal II: el Senado convirtió en ley el nuevo régimen tributario

Rafaela: la ciclista uruguaya que chocó contra una valla recibió el alta médica

Messi tendrá su despedida de la Selección Argentina el 6 de octubre en el Monumental

Colapinto hizo flamear la bandera argentina en Madrid y emocionó a miles de fanáticos

Las Torres Gemelas volvieron a aparecer en el cielo de Nueva York en un impactante homenaje con 2.977 drones



-
 Regionalhace 20 horas
Detuvieron en Lehmann a un hombre con pedido de captura vigente durante un control en la Ruta 34
-

 Judicialhace 1 día
Ex SanCor CUL: la Justicia confirmó la continuidad de la licitación para vender los activos
-
 Regionalhace 2 días
Esperanza: rescataron a un hombre que quedó atrapado debajo de una camioneta
-
 Regionalhace 21 horas
Dos procedimientos de la Guardia Provincial en el departamento San Cristóbal: retuvieron una Jeep y secuestraron una Amarok con pedido de captura