Economía
AFIP informó que ya se otorgaron más de 360.000 créditos a tasa cero a monotributistas

La Administración Federal de Ingresos Públicos destacó que el 60% de los créditos fueron otorgados a monotributistas de las categorías más bajas. El monto máximo de los créditos a tasa cero para la categoría A es hasta $ 90.000; para la B, hasta $ 120.000; y para el resto, hasta $ 150.000.
Los créditos a tasa cero ya superaron los 360.000 otorgados a monotributistas desde fines de agosto cuando esta medida se puso en marcha, por un monto por encima de los $ 42.000 millones, informó este lunes la Administración Federal de Ingresos Públicos (AFIP).
Además, AFIP destacó que el 60% de los créditos fueron otorgados a monotributistas de las categorías más bajas.
De acuerdo a los números del organismo que conduce Mercedes Marcó del Pont, el monto destinado a apuntalar la capacidad de consumo de las y los contribuyentes registrados en las categorías A y B asciende a $ 22.000 millones.
“Los préstamos procesados por la AFIP representan una inyección de demanda para el mercado interno”, destacó el organismo en un comunicado.
Los créditos por hasta $ 150.000 son acreditados por las entidades bancarias seleccionadas en un solo desembolso en una tarjeta de crédito de cada monotributista. Los beneficiarios cuentan con seis meses de gracia y la devolución se realiza en 12 cuotas sin interés.
El servicio web de la AFIP está habilitado hasta el 31 de diciembre próximo, y las gestiones ante las entidades bancarias elegidas para solicitar el crédito podrán finalizarse hasta el 20 de enero de 2022.
Los nuevos créditos a tasa cero se sumaron a las distintas medidas de alivio para las y los monotributistas.
Los pequeños contribuyentes tienen hasta el 31 de diciembre de 2021 para iniciar el trámite. Aquellos contribuyentes que no cuenten con tarjeta de crédito deberán seleccionar una entidad bancaria que emitirá la tarjeta.
Por su parte, el Ministerio de Desarrollo Productivo amplió semanas atrás el universo de monotributistas que pueden acceder a los créditos a tasa cero.
La normativa dejó sin efecto algunas condiciones previstas para acceder a los préstamos, como las referidas a la facturación, de forma que las y los pequeños contribuyentes que hayan estado inscriptos al 31 de mayo de este año serán elegibles.
Así se dejó sin efecto el requisito establecido en los casos de solicitantes que registran factura electrónica, por sus operaciones de venta, locación o prestación de servicios, quienes podían acceder al crédito cuando, considerando el promedio mensual de facturación electrónica del primer semestre de 2021, se verificaba que su facturación no era superior a 1,2 veces del promedio mensual del límite inferior de su categoría.
También se eliminó la condición para aquellos que no registran factura electrónica, quienes podían acceder cuando ese mismo promedio -que surgía de la facturación electrónica como compradores, prestatarios o locatarios- era inferior al 80% de la suma que resultaba de calcular 1,2 veces el promedio mensual del límite inferior de facturación de su categoría.
En ambos casos, para los contribuyentes que se encontraban inscriptos en la categoría A, se tomaba como límite la suma de $ 20.800. Por otra parte, se suprimió también el impedimento que regía sobre los sujetos que prestaban servicios al sector público nacional, provincial o municipal.
El monto máximo de los créditos a tasa cero depende de la categoría en la que se encontraba registrado cada monotributista al 30 de junio, previo a la última recategorización.
El monto máximo de los créditos a tasa cero para la categoría A es hasta $ 90.000; para la B, hasta $ 120.000; y para el resto, hasta $ 150.000
Si bien el mínimo de los créditos a tasa cero previsto por la normativa es de $ 10.000, las cifras oficiales muestran que la mayoría de los contribuyentes solicitan el monto máximo previsto para cada categoría.
Son más de 1,5 millones de monotributistas los que pueden solicitar los créditos y las condiciones para acceder son las mismas que el año pasado, aunque se modificaron los parámetros de facturación a considerar para ampliar el universo de beneficiarios.
A diferencia de 2020, se fijaron límites menos restrictivos ya que pueden tramitar un crédito a tasa cero quienes hayan facturado hasta un 20% más que el piso de su categoría.
En el 2020 se emitieron más de 249.000 tarjetas a monotributistas que solicitaron los créditos a tasa cero
Con los nuevos parámetros se incluye a quienes tuvieron caídas en 2020 y se amplía el universo hasta quienes incrementaron su facturación un 20% durante este año.
La normativa permite así que seis de cada diez monotributistas «puros», aquellos que no tienen otra fuente de ingresos por estar en relación de dependencia o por jubilación, están habilitados para iniciar los trámites.
En aquellos casos que el contribuyente no cumple con las condiciones previstas en la normativa el sistema le informa los motivos por los cuales no le corresponde acceder.
Los fondos se acreditan en una tarjeta de crédito en un solo desembolso, y quienes no la posean, deben seleccionar el banco con el que operan habitualmente para continuar con la tramitación.
El año pasado se emitieron más de 249.000 tarjetas a monotributistas que solicitaron los créditos a tasa cero.
Fuente: Télam

Economía
Billeteras virtuales y bancos: desde noviembre deberán mostrar los rendimientos con una misma regla
Desde el 1 de noviembre, las plataformas que ofrecen inversiones en fondos comunes de dinero deberán informar las tasas con un criterio unificado. El cambio busca que los usuarios puedan comparar mejor las alternativas antes de invertir.

El Banco Central de la República Argentina (BCRA) estableció nuevas condiciones para comunicar los rendimientos de los fondos comunes de inversión conocidos como money market. La medida alcanza a bancos y billeteras virtuales que ofrecen este tipo de inversiones.
Qué información deberán mostrar
Según la Comunicación “A” 8497, las plataformas tendrán que informar la variación del valor de la cuotaparte de los últimos siete días corridos, expresada como tasa nominal anual (TNA) y con los honorarios de administración y custodia descontados.
Además, deberán identificar el fondo, describir sus características y especificar la clase de cuotaparte ofrecida.
La información tendrá que estar disponible en todos los canales digitales donde se ofrezca el servicio, como el homebanking, las aplicaciones bancarias y las billeteras virtuales. Los datos deberán ser fáciles de encontrar y aparecer junto a la opción de inversión y su rendimiento.
Por qué cambia la forma de informar las tasas
Hasta ahora, las entidades podían utilizar distintos indicadores y períodos para comunicar la rentabilidad. Algunas mostraban la tasa nominal anual y otras la tasa efectiva anual; también variaban los plazos tomados como referencia.
Con la nueva disposición, los usuarios podrán comparar rendimientos calculados sobre el mismo período y con un criterio común.
Sin embargo, la tasa publicada no garantiza ganancias futuras. En los fondos comunes de dinero, el rendimiento depende de la evolución de los activos en los que se invierten los fondos y puede cambiar de un día para otro.
Qué billeteras y bancos ofrecen estas alternativas
Entre las plataformas que utilizan fondos comunes de inversión de este tipo se encuentran Mercado Pago, Personal Pay, Lemon, Cocos e YPF App, además de fondos ofrecidos por entidades bancarias como Santander, Macro y Galicia.
La normativa no debe confundirse con las cuentas que pagan una tasa definida directamente por la entidad sobre el saldo, una modalidad ofrecida, por ejemplo, por Banco Nación, Supervielle, Ualá, Banco Carrefour y Naranja X. Según la información publicada, la nueva exigencia para los fondos comunes de inversión no alcanza a esa remuneración directa.
Qué hay que tener en cuenta antes de invertir
Los fondos money market reúnen el dinero de distintos inversores y lo colocan en instrumentos de corto plazo y baja volatilidad, como plazos fijos, cauciones y cuentas remuneradas.
Una de sus características es que suelen permitir disponer del dinero rápidamente, aunque las condiciones de rescate dependen de cada fondo. En muchos casos, los retiros son inmediatos; otros productos pueden demorar 24 o 48 horas en acreditar los fondos.
También es importante revisar los límites de saldo remunerado y los requisitos para acceder al beneficio, ya que algunas propuestas pagan intereses solo hasta cierto monto o exigen determinadas condiciones.
Por último, aunque su funcionamiento pueda parecerse al de una caja de ahorro, las cuotapartes de un fondo común de inversión son una inversión, no un depósito bancario, y no cuentan con las mismas garantías que los depósitos.
Con información de Cadena 3
Economía
Volkswagen ofrece financiación a tasa 0% para varios modelos: hasta $20 millones y cuotas de hasta 60 meses
La automotriz lanzó la “Semana de los 0 km”, una campaña con financiación, beneficios en seguros y bonificaciones en services. Las propuestas incluyen modelos como Polo, Tera, Nivus, Amarok y Taos, y estarán vigentes hasta el sábado 24 de octubre de 2026 en concesionarios oficiales.
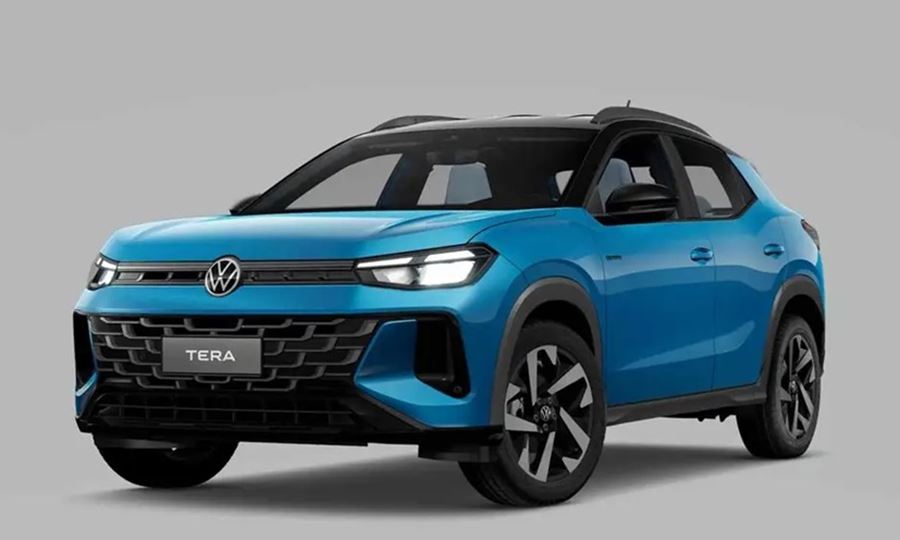
Volkswagen puso en marcha una nueva edición de la “Semana de los 0 km”, una iniciativa comercial que busca facilitar el acceso a vehículos nuevos mediante distintas alternativas de financiación y beneficios adicionales.
La campaña forma parte de “Más Volkswagen” y contempla créditos a tasa 0% para varios modelos de la marca, con plazos que llegan hasta los 60 meses, según el vehículo y las condiciones de cada propuesta.
Qué modelos se pueden financiar a tasa 0%
Las alternativas informadas por la automotriz incluyen los siguientes modelos y montos máximos de financiación:
- Volkswagen Tera: tasa 0% a 18 o 24 meses, con $13.500.000 financiados para la versión Comfort 170 TSI.
- Volkswagen Polo: tasa 0% a 24 o 36 meses, con $14.000.000 financiados en todas sus versiones.
- Volkswagen T-Cross: tasa 0% a 18 o 24 meses, con $13.500.000 para la versión Trendline AT.
- Volkswagen Nivus: tasa 0% a 18 o 24 meses, con $13.500.000 para las versiones Trendline, Comfortline y Highline.
- Volkswagen Virtus: tasa 0% a 24 meses, con financiación de hasta $17.000.000 para la versión Sense.
- Volkswagen Amarok: tasa 0% a 18 o 24 meses, con $15.500.000 para todas las versiones excepto Trendline.
- Volkswagen Tiguan: tasa 0% a 24 meses, con financiación de hasta $17.000.000 para la versión Life y beneficios en seguros de Zurich.
- Volkswagen Taos: tasa 0% a 18 o 24 meses, con $13.500.000 para la versión Highline.
- Volkswagen Saveiro: tasa 0% a 18 meses, con financiación de hasta $15.500.000 y beneficios en seguros de Zurich.
- Volkswagen Vento GLI: tasa 0% a 18 meses, con financiación de hasta $15.500.000 y beneficios en seguros de Zurich.
También hay créditos de hasta 60 meses
La campaña contempla alternativas de financiación de hasta cinco años para cuatro modelos:
- Polo: hasta $18.500.000, con plazos de hasta 60 meses y beneficios en seguros de Zurich. Versiones Robust, Track, Comfortline y Highline.
- Tera: hasta $20.000.000, con plazos de hasta 60 meses y beneficios en seguros de Zurich. Versiones Comfortline, Highline y Outfit.
- Nivus: hasta $20.000.000, con plazos de hasta 60 meses y beneficios en seguros de Zurich, para todas sus versiones.
- Virtus: hasta $20.000.000, con plazos de hasta 60 meses y beneficios en seguros de Zurich, para la versión Sense.
Bonifican parte del mantenimiento
Además de las opciones de financiación, Volkswagen informó beneficios en el mantenimiento programado de los modelos Polo, Tera, Nivus y Virtus.
En estos vehículos, los services se realizan cada 15.000 kilómetros o una vez al año, lo que ocurra primero. La propuesta incluye mano de obra bonificada en el segundo y tercer service.
Hasta cuándo se puede acceder a las promociones
La “Semana de los 0 km” estará vigente hasta el sábado 24 de octubre de 2026, a través de la red oficial de concesionarios Volkswagen.
Los montos financiados, los modelos incluidos y los beneficios varían según cada alternativa. Antes de concretar una operación, se recomienda consultar en un concesionario oficial las condiciones completas, los requisitos de acceso y los posibles gastos adicionales.
Con información de iProfesional
Economía
Dos de cada tres argentinos se quedan sin dinero antes del día 20: crece el endeudamiento familiar
Un relevamiento nacional advierte que la mayoría de los hogares no logra llegar a fin de mes con sus ingresos y recurre al crédito para cubrir gastos básicos.
La situación económica golpea especialmente a la clase media: más de la mitad de los hogares de ese sector agota sus ingresos antes de terminar el mes y casi la mitad contrajo deudas en los últimos seis meses.
Cada vez cuesta más llegar a fin de mes
Según el Monitor de Opinión Pública (MOP) de septiembre, elaborado por la consultora Zentrix, dos de cada tres argentinos se quedan sin dinero a más tardar el día 20 de cada mes. Además, casi cuatro de cada diez agotan sus ingresos durante la primera quincena.
El relevamiento señala que solamente el 34% logra llegar a fin de mes con sus recursos, mientras que apenas el 9,8% tiene capacidad de ahorro.
En ese contexto, el 56,2% de los encuestados se endeudó durante los últimos seis meses. Entre quienes recurrieron al crédito, el 55,1% destinó el dinero a gastos básicos, el 21,3% a tarifas y servicios y el 11,8% a la compra de bienes durables.
Los resultados muestran que, para muchas familias, los préstamos dejaron de ser una herramienta para compras extraordinarias y pasaron a utilizarse para cubrir necesidades cotidianas.
La clase media también recurre al crédito para pagar servicios
El deterioro del poder adquisitivo y el aumento de los gastos fijos profundizan las dificultades de los hogares de ingresos medios.
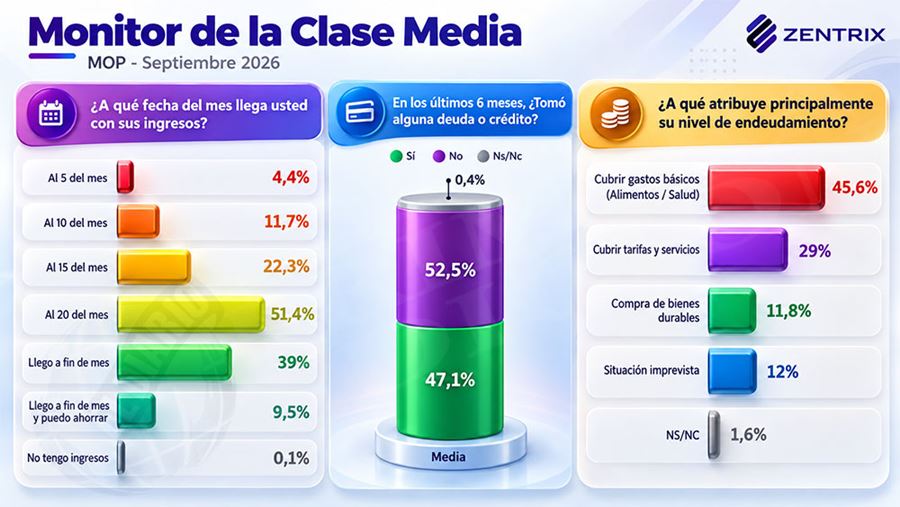
De acuerdo con Zentrix, el 51,4% de los hogares de clase media agota sus ingresos antes de terminar el mes, mientras que el 47,1% contrajo deudas en el último semestre.
Uno de los datos destacados es que el 29% de los hogares de clase media que tomó deuda lo hizo para pagar tarifas y servicios. La proporción fue del 18,2% en la clase baja y del 4,7% en la clase alta.
Además, el 45,6% de los hogares de clase media que se endeudaron utilizó esos recursos para cubrir necesidades esenciales, como alimentación y salud.
La consultora advirtió que esta dinámica puede generar un círculo difícil de romper: las deudas contraídas para completar un mes deben pagarse con los ingresos del siguiente, reduciendo el dinero disponible y aumentando el riesgo de solicitar nuevos préstamos.
Los salarios pierden frente a la inflación
La percepción sobre los ingresos también refleja el deterioro económico. En septiembre, el 81,8% de los consultados consideró que sus salarios no lograban superar la inflación.
Según el informe, esa evaluación negativa se mantiene por encima del 81% desde marzo y alcanzó un máximo del 87,4% en julio.
Las dificultades son aún más pronunciadas entre los sectores de menores ingresos. En la clase baja, el 59,6% de los hogares no consigue sostener sus gastos más allá del día 15 y el 83,3% agota sus recursos antes del día 20.
En ese segmento, solamente el 0,9% logra ahorrar y el 68,1% contrajo deudas recientemente. Entre quienes se endeudaron, el 65,5% destinó el dinero a necesidades básicas.
En cambio, entre los hogares de clase alta, el 20% se queda sin ingresos antes de finalizar el mes y el 61,9% consigue ahorrar. En ese sector, el 63,4% de quienes tomaron deuda utilizó el financiamiento para adquirir bienes durables.
Los menores de 40 años, entre los más afectados
El relevamiento también identificó dificultades importantes entre los argentinos menores de 40 años.
En ese grupo, el 72% agota sus ingresos antes del día 20, apenas el 3% consigue ahorrar y el 60,9% solicitó financiamiento durante los últimos seis meses.
La escasa capacidad para reservar dinero aumenta la exposición ante gastos imprevistos y limita las posibilidades de afrontar nuevas obligaciones financieras.
Qué opinan sobre la intervención del Estado
Frente al crecimiento del endeudamiento y las dificultades para pagar, el 67% de los encuestados consideró necesaria alguna participación del Estado.
Entre quienes respaldaron una intervención, el 61,3% se inclinó por regular las condiciones y el otorgamiento de préstamos. Otro 23,6% prefirió mecanismos de refinanciación mediante el Banco Central, mientras que el 7,5% apoyó la condonación legal de las deudas.
Según Zentrix, los resultados reflejan una mayor inclinación hacia reglas que permitan acceder a financiamiento en condiciones sostenibles, antes que hacia un perdón generalizado de las obligaciones.
Una economía que también se mide por cuánto dura el sueldo
El informe encontró que el 61,5% de los encuestados evaluó negativamente la situación económica del país, mientras que el 39,3% calificó como mala su propia situación financiera.
La mirada crítica sobre la economía nacional alcanzó al 70,7% de los sectores de menores ingresos, al 56,5% de la clase media y al 42,9% de los hogares de mayores ingresos. Entre los menores de 40 años, llegó al 69,1%.
La conclusión del relevamiento apunta a una dificultad que va más allá del monto de los salarios: cada vez importa más cuántos días alcanza el dinero para cubrir los gastos del hogar.
Cuando el crédito se utiliza para pagar alimentos, servicios y otras necesidades habituales, puede aliviar el presupuesto en el corto plazo, pero las cuotas trasladan parte de esa presión al mes siguiente y pueden profundizar el endeudamiento familiar.
Con información de Contexto Tucumán

16°C

Rafaela: allanaron dos viviendas, secuestraron tres armas y detuvieron a un hombre

San Guillermo: en dos controles sobre la Ruta 23 secuestraron escopetas sin documentación

Cargó nafta en lugar de gasoil: una estación de servicio deberá pagar más de $7 millones

“Estás en Argentina”: los pibes desafiaron a un robot y el video se volvió viral

Bullrich, en la mira para ser vice de Milei en 2027: las tensiones que busca contener el Gobierno

Tragedia en la Ruta 34: dos personas murieron y otras dos resultaron gravemente heridas

Tres detenidos en Sunchales tras requisas por tres hechos delictivos

Salieron a trabajar y les entraron a robar: daños en una vivienda de barrio 9 de Julio

Malvinas Argentinas ya tiene nombre para sus calles y comienza a consolidar su identidad en Sunchales (video)

Dos camiones chocaron en la Ruta 34 y sus conductores terminaron en el hospital: qué pasó en Hersilia
“Estás en Argentina”: los pibes desafiaron a un robot y el video se volvió viral

Messi recibió el Premio Princesa de Asturias, fue ovacionado en España y logró un reconocimiento histórico

Tragedia cerca del Mercado Central: un acoplado aplastó a una joven de 26 años frente a su hijo

México: una joven de 18 años murió al salir despedida de un juego mecánico

Cinco allanamientos en Aldao: detuvieron a un joven de Sunchales buscado por varias causas (Video)



-
 Saludhace 2 días
Octubre Rosa en Santa Fe: un testimonio recordó por qué no hay que postergar los controles
-
 Regionalhace 2 días
Tragedia en la Ruta 4: una joven de 23 años murió atropellada cuando salía de trabajar
-
 Judicialhace 2 días
Vivieron 27 años en un terreno familiar, construyeron su casa y ahora deberán irse: cobrarán más de $21 millones
-
 Empresashace 2 días
Sunchales: la EPE anunció un corte de luz de más de cinco horas para este domingo