Economía
Cómo comprar celulares, electrodomésticos o motos sin tener tarjeta de crédito
A partir de la aparición de empresas de finanzas digitales (fintech) que facilitan el acceso al crédito a la población sin ingresos fijos o formales, una gran variedad de productos pueden comprarse en cuotas sin la necesidad de contar con una tarjeta de un banco


Electrodomésticos, celulares, muebles, indumentaria, colchones y hasta motos son algunos de los productos que pueden comprarse en cuotas sin la necesidad de contar con una tarjeta de crédito de un banco, a partir de la aparición de empresas de finanzas digitales (fintech) que facilitan el acceso al crédito a población sin ingresos fijos o formales.
Si bien en la Argentina el 92,5% de los adultos tiene una cuenta bancaria, solo el 37,5% tenía saldos a pagar en una tarjeta de crédito a su nombre a diciembre de 2021, lo que refleja una baja intensidad en el uso esas cuentas y una falta de acceso a productos financieros más desarrollados, como créditos, seguros o inversiones, según datos del Banco Central (BCRA).
La falta de historial crediticio, de trabajos en relación de dependencia o el temor a incurrir en gastos de mantenimiento son algunos de los factores que alejan a un gran porcentaje de la población del país a acceder a estos productos financieros.
Allí es donde cobran relevancia las opciones de consumo que ofrecen distintos proveedores de crédito no bancario, que aportan una alternativa para comprar en cuotas artículos que, de otro modo, serían muy difícil de abonar en un sólo pago.
REQUISITOS PARA ACCEDER A UN CRÉDITO
– Ser ciudadano argentino o residente en el país
– Tener 18 años o más
– No tener antecedentes negativos en el pago de productos crediticios
“El 60% de nuestros usuarios no poseen tarjetas de crédito y el 40% es la primera vez que realiza una compra online. Esto responde directamente a nuestro propósito de brindar acceso financiero y digital”, señaló a Télam Ezequiel Bucai, CEO de Wibond, empresa cordobesa que ofrecen un medio de pago digital para compras en hasta 12 cuotas con y sin interés, con una tasa en promedio del 100%, pero que depende del scoring crediticio del cliente y las decisiones comerciales de cada comercio.
Según Bucai, el ticket promedio de las compras a través de la plataforma es de cerca de $40.000 en categorías de cuidado personal, deporte, educación, electrodomésticos, hogar, moda y tecnología, entre otros, aunque “la gran mayoría busca tecnología, especialmente celulares y televisores”.
El modelo de negocios de la empresa es el de “comprá ahora y pagá después”, que permite al usuario crearse un usuario con DNI en su página web (www.wibond.co), elegir entre productos de las más de 200 tiendas adheridas de todo el país y, al finalizar el proceso de compra, seleccionar Wibond como medio de pago y, en caso de pagar en cuotas, abonar la primera recién a los 30 días de efectuada la compra.
Entre las formas de financiamiento sin tarjeta también está la de la fintech Ualá, que permite a sus usuarios acceder desde la app a un préstamo personal, de hasta $500.000 y con devolución en 6, 12, 18 o 24 meses, y a un límite de crédito para pasar consumos a cuotas.
El sistema de cuotificación permite pasar a hasta 9 cuotas consumos ya realizados (de hasta seis meses de antigüedad), a partir de los $100 y con un tope que va entre los $4.000 y $25.000, y disponer del dinero en el acto.

Entre los requisitos para acceder a un crédito son ser ciudadano argentino o residente en el país, tener 18 años o más, y no tener antecedentes negativos en el pago de productos crediticios.
“El monto en préstamos personales es de $65.000 promedio, y los principales motivos son para compras o refacciones, gastos personales o pago de deudas.
Por su parte, cuotificaciones ronda los $1.800 promedio”, explicaron a Télam desde Ualá.
Otra de las opciones para comprar en cuotas es la fintech Ceibo Créditos, que ofrece préstamos de 24 meses hasta 36 meses, dirigido específicamente a la compra de motos, electrodomésticos y otro bienes durables para usuarios sub-bancarizados.
“Entre un 30 o 40 por ciento de nuestros clientes que no tienen historial crediticio. Es un público más propenso a tomar este tipo de financiamiento porque no tienen tantas alternativas. De hecho, arrancamos en 2015 prestando a gente bancarizada pero nos dimos cuenta que un sector donde no hay mucho para hacer, porque ya tienen un exceso de ofertas de otros bancos. Por eso en 2018 nos abrimos a otros sectores, con financiamiento de motos y ahora agregamos electrodomésticos y otros rubros como bicicletas”, dijo Facundo Maungeri, CEO de Ceibo créditos (www.ceibocreditos.com.ar).
Los distintos grados de informalidad laboral, el cálculo de niveles de ingreso y la falta de un historial crediticio son las principales trabas para el acceso de esta población, por eso es que en los últimos años avanzó fuertemente el uso big data e inteligencia artificial para calcular el grado de incobrabilidad de los créditos.
“Nosotros tenemos entre un 10 y 15 por ciento de incobrabilidad de nuestros créditos. Es riesgoso si se compara con el sistema bancario tradicional (donde menos del 5% de los clientes no paga sus créditos). Por eso es que buscamos no ser una opción para sacar un crédito rápido y sin un fin definido, sino que se destine para hacer un consumo y entablar una relación más directa con el cliente”, señaló Maugeri.
De allí que los créditos de este tipo son siempre en cuotas fijas y en pesos, para que sean más transparentes y fáciles de entender para un público poco acostumbrado a usar servicios financieros.
Otra de las opciones para créditos de consumo son lo que otorga Mercado Pago, que sirven para realizar compras en cuotas sin tarjeta en Mercado Libre, para pagar facturas de servicios, hacer recargas de celular, como opción de pago en comercios con código QR, o como préstamos personales para usar el dinero en lo que necesite.
“El usuario puede elegir el monto (de una oferta pre-aprobada de acuerdo a su comportamiento en la plataforma), el plazo de pago y las condiciones. En la pantalla previa a aceptar la operación se informan al usuario las tasas y cuánto va a pagar de cuota”, señalaron desde Mercado Pago.
Según explicaron, la mayoría de los usuarios que toman créditos de Mercado Pago no tienen acceso al crédito bancario o es la primera vez que usan un crédito y el 80% de los tomadores, vuelven a solicitarlos.
Fuente: El ciudadano web



Economía
Presupuesto 2027: el Gobierno proyecta 18% de inflación, 4% de crecimiento y dólar a $1.847
El Gobierno presentó los principales números del Presupuesto 2027, que será enviado al Congreso. El proyecto contempla una inflación anual del 18%, un crecimiento del PBI del 4% y un tipo de cambio mayorista de $1.847,60 para diciembre del próximo año.
El Gobierno dio a conocer este martes los principales lineamientos del Presupuesto 2027, que será enviado a la Cámara de Diputados en las próximas horas.
Las principales variables económicas fueron analizadas durante una reunión de la mesa política, que se extendió durante más de tres horas y media. El encuentro también incluyó el tratamiento de la agenda legislativa.
El ministro de Economía, Luis Caputo, presentó los principales indicadores contemplados en el proyecto.
Inflación, salarios y crecimiento
Según las estimaciones oficiales, el PBI crecerá un 4% durante 2027.
En materia de precios, el Presupuesto proyecta una inflación acumulada del 18% para el próximo año, mientras que para 2026 estima una inflación promedio del 21,1%.
A su vez, el proyecto contempla un aumento promedio de los salarios del 25,4%.
Para 2026, el Gobierno calcula que la economía terminará con un crecimiento del 3% del PBI, por debajo del 5% que había sido previsto originalmente en el Presupuesto 2026.
Ese cálculo oficial se encuentra por encima de la última estimación del Relevamiento de Expectativas de Mercado (REM) del Banco Central, que proyecta un crecimiento del 2,1% para este año.
Para 2027, en tanto, la proyección oficial del 4% también supera la estimación del FMI, que prevé un crecimiento del 3,5%.
Qué dólar proyecta el Presupuesto 2027
El proyecto establece que el tipo de cambio mayorista cerraría 2026 en $1.600 y llegaría a $1.847,60 a fines de 2027.
El tipo de cambio promedio previsto para todo 2027 sería de $1.728.
Desde el Gobierno aclararon que ese valor no debe interpretarse como una predicción puntual, sino como un cálculo realizado tomando como referencia el tipo de cambio actual y la inflación estimada para el próximo año.
Según las cifras difundidas, el dólar mayorista, que se ubicaba en $1.507, acumularía una suba del 6,2% hasta el cierre de 2026.
Superávit fiscal y resultado de las cuentas públicas
El Presupuesto vuelve a contemplar un resultado fiscal positivo.
Para 2026, el Gobierno estima un superávit primario equivalente al 1,3% del PBI y plantea mantener la misma proporción durante 2027.
Desde la Casa Rosada destacaron que, de cumplirse esa proyección, sería la primera vez en la historia que el país consigue cuatro años consecutivos de superávit en la línea financiera sin encontrarse en default.
La estimación oficial se ubica por debajo de la última previsión del FMI, que había planteado para 2027 un superávit de entre 1,4% y 1,8% del PBI.
Exportaciones y balanza comercial
El proyecto también contempla una fuerte participación del sector externo.
Según los números difundidos por el Gobierno, las exportaciones de bienes y servicios superarían los US$130.000 millones durante 2027.
Además, se proyecta un saldo favorable superior a US$15.000 millones en el intercambio de bienes y servicios.
Los principales números del proyecto deberán ahora ser analizados por el Congreso, donde comenzará el tratamiento del Presupuesto 2027.
Con información de La Nación
Economía
Auto eléctrico vs. naftero: cuánto cuesta recorrer 100 kilómetros en Argentina
El costo de moverse depende de la tarifa eléctrica, el precio del combustible, el lugar de carga y el tipo de uso. Una comparación entre un BYD Dolphin Mini GS y un Fiat Cronos muestra diferencias importantes según dónde se recargue el vehículo eléctrico.
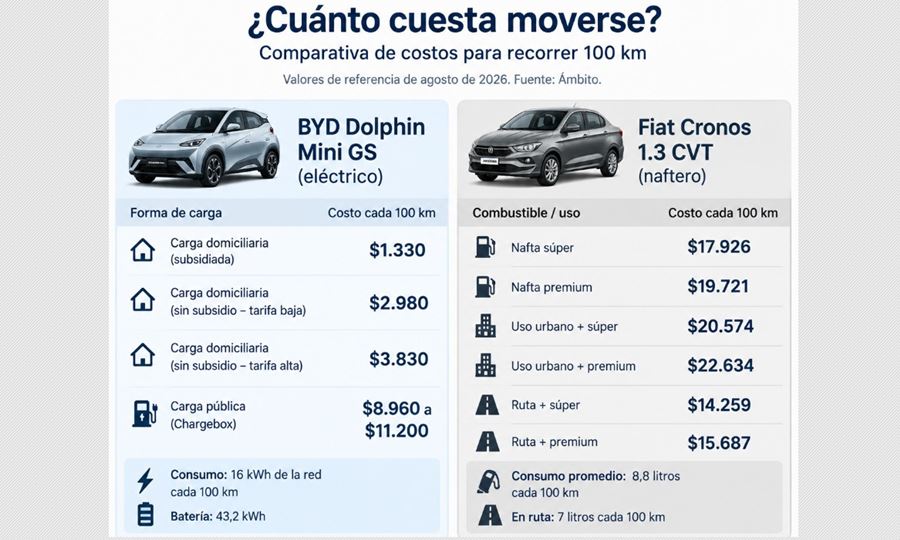
El crecimiento de los autos eléctricos en Argentina volvió a poner bajo análisis una pregunta cada vez más frecuente: ¿es más barato moverse con electricidad o con nafta?
La comparación no consiste simplemente en enfrentar el precio de una carga con el de un tanque lleno. Los vehículos utilizan diferentes fuentes de energía y ofrecen distintas autonomías. Por eso, una de las referencias más útiles es calcular cuánto cuesta recorrer 100 kilómetros.
Para establecer la comparación se toman como referencia el BYD Dolphin Mini GS, uno de los modelos eléctricos con mayor presencia en el mercado local, y el Fiat Cronos 1.3 CVT, uno de los vehículos nafteros más vendidos.
Cuánto consume un auto eléctrico y uno naftero
El BYD Dolphin Mini GS cuenta con una batería de 43,2 kWh y una autonomía declarada de hasta 380 kilómetros. Sin embargo, el rendimiento puede cambiar según las condiciones de conducción, el clima y el uso.
En pruebas realizadas en el mercado local, su consumo ronda los 14,8 kWh cada 100 kilómetros. Si se incorpora una pérdida estimada del 8% durante el proceso de carga, el vehículo necesita aproximadamente 16 kWh de la red eléctrica para recorrer 100 kilómetros.
En el caso del Fiat Cronos 1.3 CVT, el consumo promedio tomado para la comparación es de 8,8 litros de nafta cada 100 kilómetros.
Ese valor también cambia de acuerdo con el escenario: el consumo aumenta en ciudad y disminuye cuando el vehículo circula en ruta.
Cuánto cuesta recorrer 100 kilómetros con nafta
Tomando como referencia los precios de agosto en la Ciudad de Buenos Aires, la nafta súper se ubicaba en torno a $2.037 por litro, mientras que la premium rondaba los $2.241.
Con un consumo promedio de 8,8 litros cada 100 kilómetros, el Cronos demanda aproximadamente:
- Nafta súper: $17.926 cada 100 km.
- Nafta premium: $19.721 cada 100 km.
Pero el resultado cambia según el tipo de recorrido.
En ciudad
Con un consumo de 10,1 litros cada 100 kilómetros, el costo estimado es:
- Nafta súper: $20.574.
- Nafta premium: $22.634.
En ruta
Con un consumo de 7 litros cada 100 kilómetros, el gasto baja a:
- Nafta súper: $14.259.
- Nafta premium: $15.687.
Cuánto cuesta recorrer 100 kilómetros con un eléctrico
En el caso del BYD Dolphin Mini GS, el resultado depende principalmente del lugar donde se realiza la carga.
Para recorrer 100 kilómetros, tomando el consumo estimado de 16 kWh de la red, los valores de referencia son:
- Carga domiciliaria subsidiada: aproximadamente $1.330.
- Carga domiciliaria sin subsidio, categoría baja: aproximadamente $2.980.
- Carga domiciliaria sin subsidio, categoría alta: aproximadamente $3.830.
- Carga en red pública Chargebox: entre aproximadamente $8.960 y $11.200.
La diferencia depende de dónde se cargue
Los números muestran una diferencia importante cuando el vehículo eléctrico se carga en el domicilio.
En el escenario de carga domiciliaria, el ahorro frente a la nafta súper puede ubicarse entre 79% y 93%, dependiendo de la categoría tarifaria.
Incluso con tarifas eléctricas sin subsidio, el costo de utilización continúa siendo inferior en los escenarios planteados, aunque la diferencia disminuye.
Cuando la carga se realiza en una red pública, el margen se reduce considerablemente. En ese caso, la diferencia frente a un vehículo naftero comparable se ubica aproximadamente entre 38% y 50%.
De todos modos, los valores no son iguales en todo el país. Las tarifas eléctricas varían según la jurisdicción, por lo que el resultado puede cambiar significativamente.
En provincias como Córdoba, Mendoza o Neuquén, las facturas eléctricas sin subsidios presentan valores más elevados que en el Área Metropolitana de Buenos Aires, lo que reduce el margen de ahorro potencial.
La comparación permite observar que el costo de movilidad no depende solamente del precio de la nafta o de la electricidad. También influyen el consumo del vehículo, los kilómetros recorridos, el lugar donde se carga y el tipo de uso.
Con información de Ámbito
Economía
Cuánto cuesta mantener a un hijo en Argentina: los valores de la Canasta de Crianza del INDEC
El INDEC publicó los datos de la Canasta de Crianza correspondientes a agosto de 2026. Según el informe, el costo mensual para criar a un niño varía según la edad y llegó hasta los $713.070 para el grupo de 6 a 12 años.
El cálculo contempla tanto el dinero necesario para cubrir bienes y servicios básicos como el valor económico del tiempo destinado a las tareas de cuidado.
Cuánto cuesta criar a un hijo según la edad
De acuerdo con el informe del Instituto Nacional de Estadística y Censos (INDEC), los valores mensuales de la Canasta de Crianza fueron:
- Menores de 1 año: $557.303 por mes.
- De 1 a 3 años: $663.900 por mes.
- De 4 a 5 años: $567.243 por mes.
- De 6 a 12 años: $713.070 por mes.
Los montos incluyen el costo de bienes y servicios y la valorización de las tareas de cuidado.
Menores de 1 año
Para este grupo, la canasta alcanzó los $557.303 mensuales, de los cuales $181.852 corresponden a bienes y servicios y $375.450 al tiempo de cuidado.
De 1 a 3 años
El costo mensual llegó a $663.900. En este caso, $234.814 corresponden a bienes y servicios y $429.086 a tareas de cuidado.
De 4 a 5 años
Para los niños de esta franja, la Canasta de Crianza fue de $567.243 mensuales. Los bienes y servicios representaron $299.064, mientras que las tareas de cuidado fueron valorizadas en $268.179.
De 6 a 12 años
El grupo de mayor costo dentro de los considerados por el informe registró una canasta de $713.070 mensuales.
De ese total, $370.990 corresponden a bienes y servicios y $342.080 a las tareas de cuidado.
Qué incluye la Canasta de Crianza
La metodología del INDEC contempla los gastos necesarios para cubrir alimentos, vestimenta, educación, salud y transporte, además del valor económico del tiempo destinado al cuidado de niños y niñas de hasta 12 años.
Para calcular este último componente se toma como referencia el régimen salarial del personal de casas particulares, específicamente la categoría de “Asistencia y cuidado de personas”.
En los menores de 3 años, el cuidado representa la mayor parte del costo. El cálculo considera 147 horas mensuales para los menores de 1 año y 168 horas para el grupo de 1 a 3 años.
A partir de los 4 años, la incorporación al sistema educativo obligatorio reduce las horas teóricas de cuidado, mientras aumenta el peso de los bienes y servicios.
Cuánto necesitó una familia para no ser pobre
Los datos de agosto también mostraron el valor de las canastas utilizadas para medir pobreza e indigencia.
Una familia necesitó al menos $1.605.497 para no quedar por debajo de la línea de pobreza, según la Canasta Básica Total (CBT).
Para no caer en la indigencia, el ingreso necesario fue de $726.469, de acuerdo con la Canasta Básica Alimentaria (CBA).
Ambas canastas registraron un aumento mensual del 2,6%, por encima de la inflación de agosto, que fue del 1,7%.
En términos interanuales, la CBT aumentó 38,3%, mientras que la CBA subió 39,6%. En los primeros ocho meses de 2026, los incrementos fueron del 22,7% y 23,7%, respectivamente.
Estos valores también quedaron por encima de la inflación interanual acumulada, que fue del 33,5%, y de la variación acumulada de enero a agosto, del 21,3%.
Con información de Perfil

13°C

San Jorge: investigan una estafa por $16,8 millones y recuperaron una casilla rodante

Esperanza: dos policías quedaron en prisión preventiva por presuntas coimas en verificaciones vehiculares

Ex SanCor CUL: la Justicia confirmó la continuidad de la licitación para vender los activos

Autos en Argentina: motos y aplicaciones cambian el perfil del comprador

Inocencia Fiscal II: el Senado convirtió en ley el nuevo régimen tributario

Tragedia en la Ruta 280-S: dos personas murieron tras un choque por alcance

Cortes de luz en Sunchales: la EPE interrumpirá el servicio este domingo 6 de septiembre

Ceres: la PDI detuvo a un hombre y secuestró marihuana, dinero y otros elementos

Sunchales: investigan un robo en una vivienda del barrio Colón

Club Hípico Sunchales celebró su Torneo Aniversario con 180 binomios y destacados resultados locales
Inocencia Fiscal II: el Senado convirtió en ley el nuevo régimen tributario

Rafaela: la ciclista uruguaya que chocó contra una valla recibió el alta médica

Messi tendrá su despedida de la Selección Argentina el 6 de octubre en el Monumental

Colapinto hizo flamear la bandera argentina en Madrid y emocionó a miles de fanáticos

Las Torres Gemelas volvieron a aparecer en el cielo de Nueva York en un impactante homenaje con 2.977 drones



-

 Regionalhace 1 día
Colonia Raquel: un motociclista sufrió lesiones graves tras chocar con un animal vacuno
-
 Regionalhace 2 días
Le robaron a dos empresarios y detuvieron a cuatro sospechosos horas después
-
 Regionalhace 1 día
Ataliva: robaron una vivienda y denunciaron el faltante de unos $3 millones
-
 Regionalhace 1 día
Humberto Primo: recuperaron un televisor robado y secuestraron una campera durante un allanamiento