Economía
¿Cómo es posible reducir legalmente el importe de la factura de la luz en dos tercios? Un electricista hace un experimento.

Muchos gente , últimamente se hacen mucho la misma pregunta: ¿Es cierto que existe un dispositivo para ahorrar energía que ayuda a reducir el importe de las facturas de la luz?
Hay dispositivos para ahorrar energía os pueden ayudar a reducir el importe de las facturas a la mitad o incluso a un cuarto de lo que pagábais antes .
El pasado mes de septiembre una vecina había instalado el ahorrador de energía. No lo podía creer cuando llego sus facturas: el importe de la factura que recibió el mes siguiente era menos de la mitad que la anterior.
Ella había seguido usando todos los electrodomésticos, como de costumbre:
¨Tengo tres niños pequeños, así que tengo constantemente en funcionamiento la lavadora, la aspiradora y la vitrocerámica. Antes pagábamos mucho en las facturas de la luz. Así que, sin que mi marido se enterase, decidí comprar un ahorrador de energía. Lo instalé yo misma, es muy fácil y totalmente seguro. Eso sí, no sé nada sobre electricidad.
El ahorrador de energía empieza a hacer su trabajo de inmediato. Mi marido se quedó muy sorprendido. En septiembre consumimos 639 kw y en octubre 258 kw, ¡menos de la mitad!» .
El experimento confirmó la eficacia del ahorrador de energía.
Ahorrador de energía.

Al llevar 20 años trabajando como electricista profesional, no me podía creer que un dispositivo tan pequeño pudiera proporcionar tal ahorro de energía .
Cómo funciona el sistema.
La tecnología de este eficaz ahorrador de energía se desarrolló en Japón.
Se utiliza mucho en vehículos eléctricos, como por ejemplo los Tesla.
La ¨idea» completa se presenta en un pequeño dispositivo que ayuda a reducir considerablemente el consumo de energía. La técnica es tan simple y tan barata que se utiliza tanto en casa como en el trabajo en países como Estados Unidos, Japón o Corea del Sur, España, Chile o Mexico.
No es necesario instalar imanes ni dispositivos especiales para reducir el consumo de electricidad ni robársela a nadie. Todo eso son disparates y, además, es ilegal. Lo único que hay que hacer es conectar el ahorrador a un enchufe.
Mi experimento . Compré un modelo de ahorrador llamado Watt Pro Saver . Me lo entregaron directamente en casa en unos 3-4 días desde que realicé el pedido en el sitio web oficial del fabricante.
En la caja venía el dispositivo en sí y un sencillo manual de usuario de 2 pasos para conectarlo. Es muy fácil, cualquier ama de casa puede hacerlo.
Encendí una aspiradora y comprobé el consumo ( KW / h, es decir, lo que pagamos en realidad) antes de conectar el ahorrador y después de hacerlo . Antes de conectar el ahorrador, el vatímetro marcaba la potencia nominal de la aspiradora, 1053V:
Cuando conecté el ahorrador, comprobé de nuevo el consumo de energía:
Lo que ocurrió fue que, después de conectar el ahorrador, ¡el consumo de energía eléctrica se había reducido a la mitad!
Sentí hasta vergüenza por no haber sabido antes una cosa tan sencilla.
Ya han pasado dos semanas desde que empecé a usar el dispositivo y ha llegado el momento de comprobar los resultados: ¡en 15 días, el consumo de energía se redujo en un 65 %
Eso significa que en seis meses podré ahorrar el equivalente a mi sueldo de un mes. ¿Es mucho? Yo creo que sí. En mi opinión, cualquier cantidad de dinero extra para gastar en familia y con los niños viene muy bien.
Así que el ahorrador funciona de verdad. Lo confirmo. En cuanto a su precio, he comparado muchos sitios web y he descubierto que el sitio web del fabricante de Watt Pro Saver es el más barato. Además, tuve la suerte de comprar el ahorrador con 50 % de descuento y de que me lo trajeran directamente a casa.
Buena suerte a todos y no malgastéis el dinero.
Fuente: El Litoral.

Economía
El FMI dio un paso clave para liberar US$ 900 millones a la Argentina, pero falta una aprobación
El organismo alcanzó un acuerdo técnico con el Gobierno de Javier Milei por la tercera revisión del programa financiero. El desembolso todavía no está confirmado: deberá ser aprobado por el Directorio Ejecutivo, cuyo tratamiento podría realizarse a principios de diciembre.

El Fondo Monetario Internacional (FMI) alcanzó un entendimiento técnico con la Argentina para completar la tercera revisión del programa de Facilidades Extendidas, un paso necesario para acceder a un posible desembolso de aproximadamente US$ 900 millones.
Sin embargo, el dinero todavía no está habilitado de manera definitiva. El acuerdo deberá ser evaluado por el Directorio Ejecutivo del organismo, que podría tratarlo a principios de diciembre.
El FMI destacó los avances del programa económico del Gobierno de Javier Milei, especialmente en materia de superávit fiscal, desaceleración de la inflación y acumulación de reservas internacionales.
El superávit fiscal, una de las condiciones centrales
Entre los puntos destacados por el organismo figura la meta de alcanzar un superávit primario equivalente al 1,4% del PBI en 2026.
Para 2027, el Fondo espera un esfuerzo fiscal similar, en línea con las proyecciones incluidas en el proyecto de Presupuesto enviado por el Gobierno al Congreso.
El organismo también remarcó la importancia de mantener el control del gasto público y avanzar con reformas tributarias y fiscales. Al mismo tiempo, señaló la necesidad de proteger el gasto prioritario destinado a infraestructura y servicios sociales.
Inflación y política monetaria
El FMI también respaldó la orientación de la política monetaria del Banco Central de la República Argentina (BCRA), que apunta a sostener la desaceleración de los precios y fortalecer las reservas.
Entre los lineamientos mencionados se encuentran el manejo de los agregados monetarios, la flexibilidad cambiaria dentro del esquema de bandas vigente y el desarrollo de herramientas para mejorar la administración de la liquidez.
Estas políticas forman parte de los compromisos evaluados durante las conversaciones entre los técnicos del organismo y las autoridades argentinas.
Las reservas, otro punto clave de la revisión
La acumulación de divisas fue otro de los aspectos destacados por el Fondo. Según el informe difundido, el Banco Central había comprado cerca de US$ 16.000 millones durante 2026.
El organismo considera que el fortalecimiento de las reservas ayuda a mejorar la capacidad de respuesta del país ante eventuales dificultades externas.
Para sostener esa estrategia, el FMI planteó la continuidad de las compras de divisas y la búsqueda de otras fuentes de financiamiento en moneda extranjera, entre ellas el acceso a los mercados de capitales, los aportes de socios oficiales y los ingresos provenientes de privatizaciones.
Durante octubre, las compras de dólares del Banco Central superaron los US$ 1.200 millones, frente a los US$ 473 millones registrados en septiembre, de acuerdo con los datos incluidos en la información difundida.
¿Cuándo podría llegar el dinero?
El entendimiento técnico representa un avance, pero no equivale a la aprobación final ni garantiza una transferencia inmediata.
El próximo paso es que el Directorio Ejecutivo del FMI analice y apruebe la revisión. Ese tratamiento podría concretarse a principios de diciembre.
Si obtiene el visto bueno, la Argentina podrá recibir el desembolso previsto de alrededor de US$ 900 millones, en el marco del programa de financiamiento de 48 meses.
La decisión será relevante para las cuentas financieras del Gobierno, que busca sostener el equilibrio fiscal, continuar reduciendo la inflación y reforzar las reservas internacionales.
Con información de Cadena 3
Economía
Billeteras virtuales y bancos: desde noviembre deberán mostrar los rendimientos con una misma regla
Desde el 1 de noviembre, las plataformas que ofrecen inversiones en fondos comunes de dinero deberán informar las tasas con un criterio unificado. El cambio busca que los usuarios puedan comparar mejor las alternativas antes de invertir.
El Banco Central de la República Argentina (BCRA) estableció nuevas condiciones para comunicar los rendimientos de los fondos comunes de inversión conocidos como money market. La medida alcanza a bancos y billeteras virtuales que ofrecen este tipo de inversiones.
Qué información deberán mostrar
Según la Comunicación “A” 8497, las plataformas tendrán que informar la variación del valor de la cuotaparte de los últimos siete días corridos, expresada como tasa nominal anual (TNA) y con los honorarios de administración y custodia descontados.
Además, deberán identificar el fondo, describir sus características y especificar la clase de cuotaparte ofrecida.
La información tendrá que estar disponible en todos los canales digitales donde se ofrezca el servicio, como el homebanking, las aplicaciones bancarias y las billeteras virtuales. Los datos deberán ser fáciles de encontrar y aparecer junto a la opción de inversión y su rendimiento.
Por qué cambia la forma de informar las tasas
Hasta ahora, las entidades podían utilizar distintos indicadores y períodos para comunicar la rentabilidad. Algunas mostraban la tasa nominal anual y otras la tasa efectiva anual; también variaban los plazos tomados como referencia.
Con la nueva disposición, los usuarios podrán comparar rendimientos calculados sobre el mismo período y con un criterio común.
Sin embargo, la tasa publicada no garantiza ganancias futuras. En los fondos comunes de dinero, el rendimiento depende de la evolución de los activos en los que se invierten los fondos y puede cambiar de un día para otro.
Qué billeteras y bancos ofrecen estas alternativas
Entre las plataformas que utilizan fondos comunes de inversión de este tipo se encuentran Mercado Pago, Personal Pay, Lemon, Cocos e YPF App, además de fondos ofrecidos por entidades bancarias como Santander, Macro y Galicia.
La normativa no debe confundirse con las cuentas que pagan una tasa definida directamente por la entidad sobre el saldo, una modalidad ofrecida, por ejemplo, por Banco Nación, Supervielle, Ualá, Banco Carrefour y Naranja X. Según la información publicada, la nueva exigencia para los fondos comunes de inversión no alcanza a esa remuneración directa.
Qué hay que tener en cuenta antes de invertir
Los fondos money market reúnen el dinero de distintos inversores y lo colocan en instrumentos de corto plazo y baja volatilidad, como plazos fijos, cauciones y cuentas remuneradas.
Una de sus características es que suelen permitir disponer del dinero rápidamente, aunque las condiciones de rescate dependen de cada fondo. En muchos casos, los retiros son inmediatos; otros productos pueden demorar 24 o 48 horas en acreditar los fondos.
También es importante revisar los límites de saldo remunerado y los requisitos para acceder al beneficio, ya que algunas propuestas pagan intereses solo hasta cierto monto o exigen determinadas condiciones.
Por último, aunque su funcionamiento pueda parecerse al de una caja de ahorro, las cuotapartes de un fondo común de inversión son una inversión, no un depósito bancario, y no cuentan con las mismas garantías que los depósitos.
Con información de Cadena 3
Economía
Volkswagen ofrece financiación a tasa 0% para varios modelos: hasta $20 millones y cuotas de hasta 60 meses
La automotriz lanzó la “Semana de los 0 km”, una campaña con financiación, beneficios en seguros y bonificaciones en services. Las propuestas incluyen modelos como Polo, Tera, Nivus, Amarok y Taos, y estarán vigentes hasta el sábado 24 de octubre de 2026 en concesionarios oficiales.
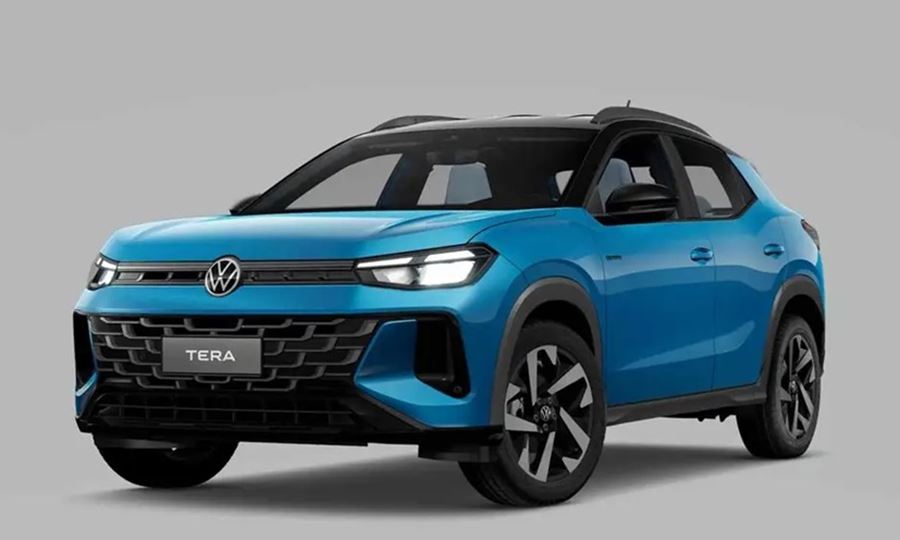
Volkswagen puso en marcha una nueva edición de la “Semana de los 0 km”, una iniciativa comercial que busca facilitar el acceso a vehículos nuevos mediante distintas alternativas de financiación y beneficios adicionales.
La campaña forma parte de “Más Volkswagen” y contempla créditos a tasa 0% para varios modelos de la marca, con plazos que llegan hasta los 60 meses, según el vehículo y las condiciones de cada propuesta.
Qué modelos se pueden financiar a tasa 0%
Las alternativas informadas por la automotriz incluyen los siguientes modelos y montos máximos de financiación:
- Volkswagen Tera: tasa 0% a 18 o 24 meses, con $13.500.000 financiados para la versión Comfort 170 TSI.
- Volkswagen Polo: tasa 0% a 24 o 36 meses, con $14.000.000 financiados en todas sus versiones.
- Volkswagen T-Cross: tasa 0% a 18 o 24 meses, con $13.500.000 para la versión Trendline AT.
- Volkswagen Nivus: tasa 0% a 18 o 24 meses, con $13.500.000 para las versiones Trendline, Comfortline y Highline.
- Volkswagen Virtus: tasa 0% a 24 meses, con financiación de hasta $17.000.000 para la versión Sense.
- Volkswagen Amarok: tasa 0% a 18 o 24 meses, con $15.500.000 para todas las versiones excepto Trendline.
- Volkswagen Tiguan: tasa 0% a 24 meses, con financiación de hasta $17.000.000 para la versión Life y beneficios en seguros de Zurich.
- Volkswagen Taos: tasa 0% a 18 o 24 meses, con $13.500.000 para la versión Highline.
- Volkswagen Saveiro: tasa 0% a 18 meses, con financiación de hasta $15.500.000 y beneficios en seguros de Zurich.
- Volkswagen Vento GLI: tasa 0% a 18 meses, con financiación de hasta $15.500.000 y beneficios en seguros de Zurich.
También hay créditos de hasta 60 meses
La campaña contempla alternativas de financiación de hasta cinco años para cuatro modelos:
- Polo: hasta $18.500.000, con plazos de hasta 60 meses y beneficios en seguros de Zurich. Versiones Robust, Track, Comfortline y Highline.
- Tera: hasta $20.000.000, con plazos de hasta 60 meses y beneficios en seguros de Zurich. Versiones Comfortline, Highline y Outfit.
- Nivus: hasta $20.000.000, con plazos de hasta 60 meses y beneficios en seguros de Zurich, para todas sus versiones.
- Virtus: hasta $20.000.000, con plazos de hasta 60 meses y beneficios en seguros de Zurich, para la versión Sense.
Bonifican parte del mantenimiento
Además de las opciones de financiación, Volkswagen informó beneficios en el mantenimiento programado de los modelos Polo, Tera, Nivus y Virtus.
En estos vehículos, los services se realizan cada 15.000 kilómetros o una vez al año, lo que ocurra primero. La propuesta incluye mano de obra bonificada en el segundo y tercer service.
Hasta cuándo se puede acceder a las promociones
La “Semana de los 0 km” estará vigente hasta el sábado 24 de octubre de 2026, a través de la red oficial de concesionarios Volkswagen.
Los montos financiados, los modelos incluidos y los beneficios varían según cada alternativa. Antes de concretar una operación, se recomienda consultar en un concesionario oficial las condiciones completas, los requisitos de acceso y los posibles gastos adicionales.
Con información de iProfesional

26°C

Humberto Primo: investigan como homicidio la muerte de Florentín y creen que intentaron ocultar el crimen con fuego

La autopista Rosario-Santa Fe tendrá una balanza que detecta y multa camiones con sobrepeso sin detenerlos

Obras Menores: aprobaron más de $481 millones para cinco localidades del departamento Castellanos

La EPE programó un corte de luz para este domingo en un sector de Sunchales

Una denuncia sobre un posible atentado contra Pullaro derivó en tres allanamientos en Ceres

Sunchales: incendiaron un depósito del ex predio equitación de Libertad y provocaron pérdidas para el Carribar «Puerto Track»

Robaron en un camping de Sunchales y ese mismo día detuvieron a un joven: recuperaron la hidrolavadora

Robaron en la casa de una jubilada en pleno centro de Sunchales y las cámaras habrían registrado al sospechoso

Cinco allanamientos en Aldao: detuvieron a un joven de Sunchales buscado por varias causas (Video)

Sunchales: lo detuvieron por robar bebidas de un comercio y terminó amenazando a policías
Incendio fatal en Humberto Primo: murió un hombre de 68 años dentro de su vivienda

Estafa ganadera: detuvieron a un hombre y recuperaron 29 bovinos valuados en casi $50 millones

Sunchales: filmaron a motociclistas haciendo picadas y acostados sobre las motos en la Ruta 34

¿Duende, Ucumar o un animal? Un video en un cañaveral tucumano desató el misterio

Bacheo en la Ruta 34: avanzan las reparaciones en un tramo clave de Santiago del Estero



-
 Regionalhace 19 horas
Humberto Primo: investigan como homicidio la muerte de Florentín y creen que intentaron ocultar el crimen con fuego
-
Regionalhace 1 día
Incendio fatal en Humberto Primo: murió un hombre de 68 años dentro de su vivienda
-
 Regionalhace 21 horas
Giro en el caso de Humberto Primo: tres focos de incendio y sospechas de un posible homicidio
-
 Politicahace 20 horas
Una denuncia sobre un posible atentado contra Pullaro derivó en tres allanamientos en Ceres