Economía
Cuánto falta para decirle adiós al uso de efectivo y a la informalidad tributaria en la Argentina
El boom de las billeteras digitales ayuda a eliminar la utilización de billetes y mejorar el blanqueo de la economía.

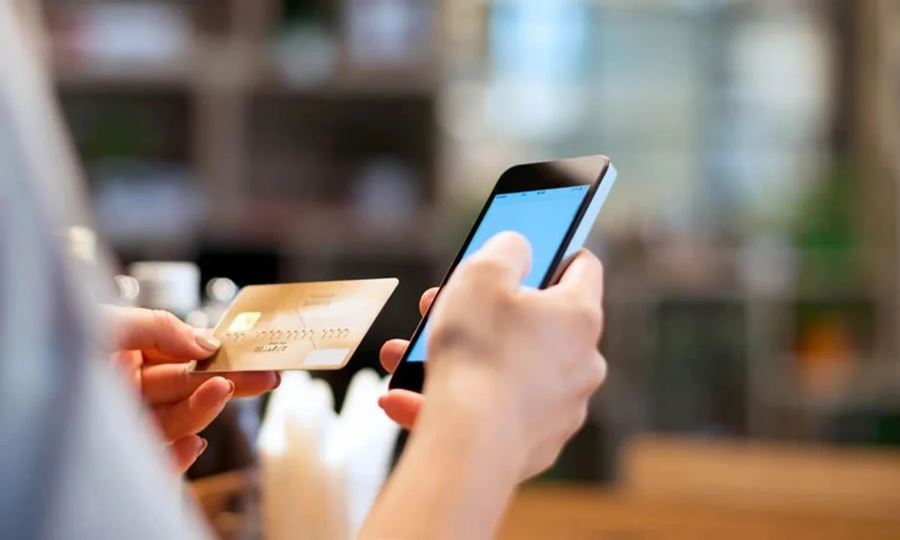
Modernizarse o morir. Esa es la disyuntiva que afrontan miles de comercios y empresas en la Argentina, un país que se resiste a abandonar el uso del efectivo pero que, gracias al boom de las billeteras virtuales, cada vez lo utiliza menos.
El uso de billetes físicos en las transacciones comerciales es la principal causa de que más del 45% de la economía todavía esté en negro.
Según un estudio de la Universidad Austral, la evasión se mantiene en el 50% en el caso del IVA.
En los distintos circuitos comerciales se siguen viendo carteles que premian el pago en efectivo con descuentos, por ejemplo del 10%.
Detrás de ese premio para el consumidor, hay otro mucho mayor para el comerciante: seguramente no facturará el producto, por lo que no pagará ni IVA, ni Ganancias, ni ingresos brutos. Un negocio redondo.
El comprador se va contento con su descuento del 10%, pero el comerciante mucho más, porque se “ahorra” impuestos por alrededor del 40%. El Fisco y los contribuyentes que sí pagan son los grandes perjudicados.
En toda esa jugada, el Fisco pierde ingresos y se hace más complicado reducir la carga tributaria, porque el Estado sigue “cazando en el zoológico”.
De acuerdo con el último informe de Global Payments Report, elaborada por la procesadora de pagos Worldpay, en la Argentina el 25% de los consumidores ya paga con billeteras digitales en los puntos de venta (la cifra más alta de la región) y un 25% lo hace en efectivo (cayó dos puntos porcentuales frente a la edición pasada).
El nivel de uso de billetes físicos sigue siendo alto, pero lo sería aún más si no hubiesen aparecido las billeteras.
Estas fintech también sirvieron para acabar con una mal costumbre que los bancos nunca quisiero explicar: por qué nunca remuneraban los fondos depositados en cuentas a la vista, y solo lo hacían con los plazos fijos a 30 días como mínimo.
Como las billeteras remuneran los saldos a diario, muchos bancos debieron cambiar de postura y empezar a crear mecanismos como la “inversión rápida”, por el cual remuneran la permanencia de efectivo aunque sea por 24 horas.
Además, las billeteras suelen pagar más interés por ese dinero que los bancos. En la actualidad, un banco ofrece 23,79% anual por el dinero, mientras que Mercado Pago abona 28,2%, casi cinco puntos de diferencia en el interés.
De acuerdo con el estudio, detrás del uso de billeteras y efectivo, se ubican las tarjetas de débito y prepagas (21%), las tarjetas de crédito (20%), transferencias de cuenta a cuenta (8%) y bajo el sistema “compre ahora, pague después” (1%).
Con proyecciones a 2030, el informe prevé que el efectivo pase a representar el 16% de las transacciones, mientras que el método de pago de preferencia serán las billeteras digitales (con un 39%) y los pagos cuenta a cuenta (17%).
Por detrás, estarán los pagos con tarjeta de crédito (15%), las tarjetas de débito y prepagas (13%) y el financiamiento del local con “compre ahora y pague después” (1%).
A pesar de que el efectivo aún hoy es muy usado en el país (25%), debido a que casi la mitad de la economía está en la informalidad, el dato es más bajo frente a Perú (31%), Colombia (33%) o México (35%).
Bastante por debajo están Chile (18%) y Brasil (17%), los cuales presentan una cifra muy similar a la tendencia internacional (15%).
Desde la procesadora de pagos esperan que la caída global se estabilice a esos niveles del 15%, tras perder una participación de casi dos tercios en la última década (44% en 2014).
También la Argentina es el país que más adoptó el uso de las billeteras digitales, con Mercado Pago como referente, con un uso del 58% en el comercio online.
Mientras que a nivel local el 25% de los consumidores elige una billetera virtual a la hora de pagar, en Colombia es del 18%, en Chile del 12%, en México alcanza al 11%, en Brasil al 10% y en Perú, apenas el 5% de los clientes.
La informalidad está presente en toda América Latina, pero la transformación fuerte que empezó a ocurrir en la Argentina fue con la pandemia, porque la gente quería dejar de usar los billetes para no contagiarse, y así se produjo una enorme transformación en detrimento del efectivo.
Fuente: NA




Economía
La AGN denunció una pérdida de US$ 1.023 millones por operaciones con oro del Banco Central
La Auditoría General de la Nación señaló que el BCRA registró una pérdida millonaria al realizar operaciones financieras vinculadas al precio internacional del oro. Además, investiga el traslado de reservas al exterior y busca determinar su destino y si generó algún beneficio.
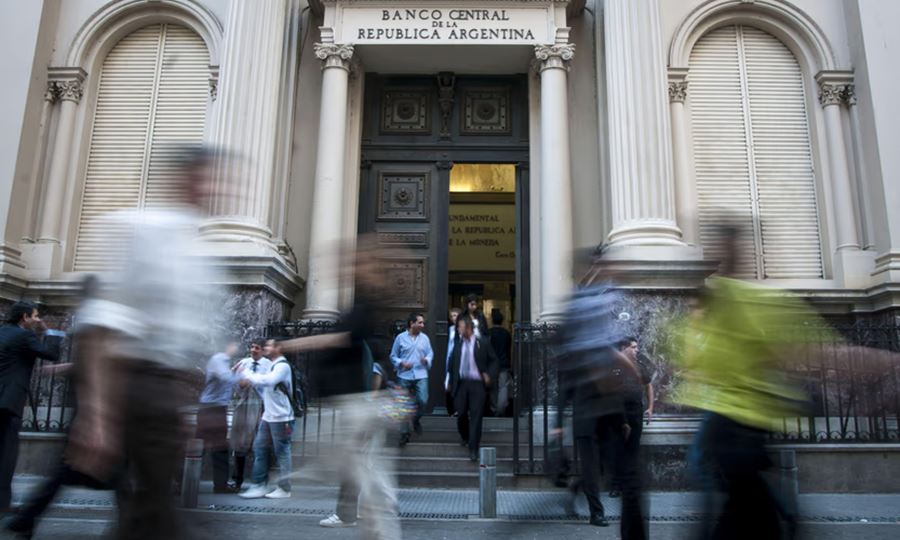
La Auditoría General de la Nación (AGN) informó que el Banco Central de la República Argentina (BCRA) registró una pérdida de US$ 1.023 millones por operaciones financieras relacionadas con el oro de las reservas. La explicación fue brindada por el titular del organismo, Juan Manuel Olmos, durante una auditoría de los estados contables correspondientes a 2025.
Según Olmos, el informe general sobre la situación patrimonial del Banco Central fue considerado “razonable”, aunque el análisis de las operaciones vinculadas al oro arrojó conclusiones diferentes.
Cómo se originó la pérdida millonaria
De acuerdo con la AGN, el resultado negativo provino de operaciones realizadas por el Banco Central con fines de cobertura durante la gestión de Santiago Bausili.
La operatoria utilizó derivados liquidables en dólares, con parte del oro de las reservas como respaldo o activo subyacente. Según la explicación de Olmos, la entidad tomó posiciones financieras vinculadas a la evolución del precio internacional del metal.
La pérdida total ascendió a $1,5 billones, equivalentes a US$ 1.023 millones. De ese monto, US$ 960 millones correspondieron al resultado negativo de las operaciones y otros US$ 62,8 millones al pago de primas de opciones.
“Erró en el cálculo”, sostuvo Olmos al referirse al resultado de la operatoria, según las registraciones contables analizadas por el organismo.
La suba del oro también generó una ganancia contable
La AGN también señaló que la tenencia de oro registró una ganancia patrimonial superior a los $8 billones, explicada por el aumento del precio internacional del metal.
Olmos aclaró que esa revaluación contable es diferente del resultado económico de las operaciones financieras realizadas con el oro. Por eso, la ganancia derivada de la suba de su cotización no anuló las pérdidas registradas en esas transacciones.
El titular de la AGN agregó que, desde que se auditan los estados contables del Banco Central, no se había registrado una pérdida de esa magnitud ni se había observado el uso de reservas físicas de oro en operaciones de riesgo de esas características.
Qué se investiga sobre el oro enviado al exterior
En paralelo, la AGN lleva adelante otra auditoría para esclarecer el traslado de oro del Banco Central al exterior.
Olmos indicó que ese trabajo todavía no tiene conclusiones definitivas. El informe buscará establecer por qué se tomó la decisión de trasladar el metal, cuál fue su destino y si la operación generó algún beneficio para el BCRA.
La controversia también llegó al ámbito judicial, con denuncias impulsadas por legisladores contra funcionarios nacionales por presuntas irregularidades vinculadas al destino de las reservas. La existencia de esas denuncias no implica, por sí misma, que los delitos señalados hayan sido acreditados.
Con información de NA
Economía
Créditos hipotecarios UVA: $200.000 millones llegan a los bancos para ampliar el acceso a la vivienda
El Gobierno adjudicó $200.000 millones a 12 bancos en la segunda licitación del FGS de ANSES. Los créditos deberán ofrecerse a un plazo mínimo de 15 años y con una tasa máxima de UVA + 7,5% anual.
El Gobierno concretó una nueva licitación de fondos del Fondo de Garantía de Sustentabilidad (FGS) de ANSES destinada a ampliar el financiamiento hipotecario para vivienda.
En esta segunda etapa, los bancos presentaron ofertas por $246.000 millones, superando los $200.000 millones disponibles. Finalmente, 12 entidades bancarias resultaron adjudicatarias.
El programa contempla movilizar hasta $2 billones del FGS mediante diez licitaciones sucesivas de $200.000 millones. El objetivo es que esos recursos se transformen en créditos hipotecarios UVA para la compra, construcción, ampliación y refacción de viviendas.
Quiénes podrán acceder
El nuevo esquema amplía el universo de posibles beneficiarios respecto de la primera etapa.
Además de quienes buscan acceder a una primera vivienda, ahora también contempla a personas que sean titulares de un inmueble pero no puedan disponer de su uso.
La medida puede alcanzar, por ejemplo, a quienes recibieron una propiedad por herencia pero no pueden habitarla porque existe un usufructo, o a quienes poseen la nuda propiedad de un inmueble.
También contempla situaciones vinculadas con la necesidad de cambiar una vivienda por otra de mayor superficie, aunque la aplicación concreta dependerá de las condiciones que establezca cada banco.
Las condiciones de los créditos
Las entidades que reciban los fondos deberán ofrecer préstamos hipotecarios bajo las condiciones establecidas por el programa.
Los créditos tendrán un plazo mínimo de 15 años y una tasa que no podrá superar UVA + 7,5% anual.
El monto máximo previsto por persona es de 150.000 UVA, que según las referencias utilizadas para el programa equivale actualmente a unos $321 millones o US$208.000.
El financiamiento podrá destinarse a la adquisición, construcción, ampliación o refacción de una vivienda.
La expectativa oficial es que el programa permita generar entre 17.000 y 18.000 nuevas operaciones hipotecarias, aunque el resultado final dependerá de la cantidad de préstamos que los bancos logren otorgar y de las condiciones particulares que establezcan.
Casi todo el dinero fue colocado a cinco años
De los $200.000 millones adjudicados, $196.747 millones correspondieron al tramo de cinco años, con una tasa de UVA + 4,79%.
Los restantes $3.252 millones fueron asignados a un plazo de un año, con un spread de UVA + 2,71%.
La tasa que reciben los bancos por los fondos del FGS no necesariamente será la misma que pagarán los clientes que accedan a los créditos. Las entidades deberán transformar ese fondeo en préstamos hipotecarios que respeten el límite establecido por el programa.
Los bancos también tendrán un plazo determinado para utilizar los recursos y destinarlos a los créditos previstos por la normativa.
Qué pasa con los créditos UVA
Según el economista Federico González Rouco, de Empiria Consultores, durante septiembre se otorgaron US$280 millones en créditos UVA, un 21% menos que en septiembre de 2025.
Sin embargo, también señaló que se colocaron $61.000 millones más que en agosto, aunque aclaró que no todo el incremento necesariamente puede atribuirse al fondeo del FGS.
La expectativa es que el mercado hipotecario continúe mostrando movimientos durante los próximos meses, mientras los bancos comienzan a disponer de los recursos adjudicados en esta segunda licitación.
Con información de Ámbito
Economía
El súper te puede salir mucho más caro por estos 10 hábitos: cuáles son y cómo evitarlos
Ir sin lista, comprar con hambre, entrar varias veces por semana o no mirar lo que ya hay en casa son algunas de las costumbres que pueden hacer crecer la cuenta del supermercado sin que nos demos cuenta.
Con los precios de los alimentos presionando cada vez más sobre los presupuestos familiares, pequeñas decisiones al momento de hacer las compras pueden terminar representando una diferencia importante en el gasto mensual.
Expertos consultados por el medio que publicó este informe identificaron diez hábitos frecuentes que pueden llevar a gastar de más y propusieron alternativas sencillas para corregirlos.
1. Ir al supermercado sin un plan
Entrar al supermercado sin saber qué se necesita es uno de los principales errores.
Planificar las comidas de la semana y preparar una lista permite aprovechar ingredientes en común, evitar compras innecesarias y reducir el desperdicio de alimentos.
También ayuda revisar qué hay disponible en la heladera, el freezer y la despensa antes de salir.
2. Comprar con hambre, cansancio o estrés
El estado de ánimo también puede influir en las decisiones de compra.
Según la psicóloga clínica Lily Kaufmann, cuando una persona está cansada o estresada tiene más dificultades para planificar y controlar los impulsos.
Por eso, ir al supermercado en esas condiciones puede favorecer compras innecesarias o decisiones de las que después uno se arrepiente.
3. Llenar el carrito con compras impulsivas
Una lista puede quedar rápidamente en segundo plano cuando aparecen productos que no estaban previstos.
Una estrategia posible es pedirle a otra persona que haga las compras o utilizar modalidades de compra que permitan cargar solamente los productos incluidos en la lista.
La clave está en reducir las oportunidades de sumar cosas que no estaban contempladas.
4. Elegir siempre productos preparados
Las frutas y verduras cortadas, las comidas preparadas, las salsas y otros productos listos para consumir ofrecen comodidad, pero generalmente implican pagar más por esa preparación.
Cuando el objetivo principal es ahorrar, comprar los alimentos enteros y dedicar un tiempo a prepararlos en casa puede reducir el gasto.
Claro que la comodidad también puede ser útil si evita terminar pidiendo comida a domicilio.
5. Ir al supermercado todos los días
Cada visita representa una nueva oportunidad para comprar algo que no estaba previsto.
Por eso, concentrar las compras en una planificación semanal puede ayudar a reducir los gastos adicionales y también ahorrar tiempo.
6. No revisar la despensa
Comprar harina, arroz, pasta, semillas o algún otro producto para después descubrir que ya había uno guardado es un gasto completamente evitable.
Antes de preparar la lista, revisar la despensa y los lugares donde se almacenan alimentos puede evitar compras duplicadas.
7. No mirar las ofertas antes de planificar
Las promociones también pueden servir para organizar mejor las comidas.
La recomendación es revisar las ofertas disponibles antes de cerrar la lista y analizar cuáles realmente pueden ser aprovechadas.
Si se trata de productos que pueden conservarse o congelarse, comprar una mayor cantidad durante una promoción puede resultar conveniente.
8. Comprar proteínas en cantidades pequeñas
Dependiendo del tamaño de la familia y de la capacidad de almacenamiento, comprar determinados cortes de carne, pescado o aves en cantidades mayores puede resultar más económico.
Por ejemplo, una pieza grande de salmón o un pollo entero pueden utilizarse para preparar diferentes comidas durante la semana.
9. No aprovechar los programas de beneficios
Muchos supermercados cuentan con tarjetas de fidelización, aplicaciones, cupones digitales o promociones personalizadas.
Antes de pagar, conviene revisar si hay descuentos disponibles o beneficios que puedan aplicarse a la compra.
Algunos programas incluso ofrecen recompensas vinculadas con la carga de combustible.
10. Descartar las sobras
Tirar comida también significa tirar dinero.
La planificación permite aprovechar las preparaciones que quedaron de días anteriores y evitar comprar nuevamente alimentos que todavía están disponibles en casa.
Una buena pregunta antes de hacer las compras es: ¿cuánto de lo que compré la semana pasada realmente consumí?
La conclusión de los especialistas es sencilla: planificar, revisar lo que ya tenemos, aprovechar promociones y reducir las compras impulsivas son pequeños cambios que pueden ayudar a controlar el gasto en el supermercado.
Con información de Yahoo Noticias / USA Today

13°C

Robaron herramientas de un galpón en Colonia Aldao: se llevaron una motoguadaña y varias cajas de tubos

Crecieron entre discusiones y hoy detectan hasta el más mínimo cambio de humor: qué explica la psicología

Santa Fe alcanzó en 10 meses un récord histórico de donación de órganos: tres trasplantes se concretaron tras el último operativo

Entraron por el techo, rompieron una caja fuerte y se llevaron millones de una mutual de Santa Fe

La Ruta 34 ya empezó a recibir reparaciones: AUNOSA inició trabajos desde el primer día de concesión

📰 Sunchales: un motociclista terminó dentro de un desagüe tras un accidente en avenida Yrigoyen

Accidente vial en Lainez y Pasteur: chocaron una camioneta y una moto

📰 Sunchales: detuvieron a dos hombres investigados por dos hechos de robo y hurto

Detuvieron a un hombre en Sunchales en una investigación por amenazas y desobediencia

Le dieron la libertad, pero no puede volver a Sunchales: las estrictas medidas que impuso la Justicia

Un terremoto de magnitud 7,7 sacudió Panamá y provocó evacuaciones y daños

Venezuela adelantará la Navidad al 1 de noviembre: Delcy Rodríguez anunció el inicio de los festejos

Volcó el acoplado de un camión lechero en la Ruta 23 y el tránsito quedó reducido (Video)

Un aluvión arrastró autos y colectivos en Santiago de Chile: el barro avanzó sobre una zona residencial

Murió Piero a los 81 años: se apaga una de las voces más queridas de la música argentina



-
 Policialeshace 2 días
Choque en pleno centro de Sunchales: una camioneta de la Guardia Urbana estuvo involucrada
-
 Regionalhace 1 día
La Ruta 34 ya tiene trabajos de mantenimiento y los peajes de Ceres y Fernández avanzan con cambios: qué deben saber los usuarios
-
 Regionalhace 1 día
Dos hombres terminaron detenidos en operativos policiales: secuestraron cuchillos y recuperaron un elemento robado
-
 Regionalhace 1 día
Rafaela: una empleada denunció que habría sido filmada en el baño de un comercio