Economía
Inquietud en el agro por un posible revalúo inmobiliario
Batakis lo había hecho en la provincia de Buenos Aies, y el pase al Ministerio de Economía del organismo de valuaciones fiscales reavivó la iniciativa.


El pase al Ministerio de Economía del organismo fiscal de valuaciones inmobiliarias que anunció la nueva titular del Palacio de Hacienda, Silvina Batakis, despertó preocupación en diferentes sectores, pero especialmente en el campo.
Enseguida recordaron que cuando Batakis fue ministra en la provincia de Buenos Aires impulsó un revalúo inmobiliario que elevó considerablemente las bases para el pago de los tributos vinculados al valor de la tierra.
Batakis argumentó que resulta necesario homogeneizar las valuaciones dado que son diferentes de acuerdo a cada provincia, lo que produce inequidades.
En declaraciones a la prensa, el presidente de la Sociedad Rural, Nicolás Pino, apuntó que cuando Batakis fue ministra de la provincia de Buenos Aires, “implementó un revalúo fiscal desmesurado” y advirtió: “Esperemos que, en esta oportunidad, no genere el marco para que los gobernadores hagan lo mismo”.
El temor es que se le dé carta blanca a las provincias para fijar alícuotas a gusto.
El anuncio de Batakis no hizo más que agregar nafta al fuego a pocas horas de una nueva protesta del sector agropecuario.
“El campo no puede continuar transfiriendo recursos en forma escandalosa a una caja del Estado que no tiene fin. Lo anunciado por la ministra Batakis, promoviendo las revaluaciones inmobiliarias en las provincias, es una nueva extracción de fondos a los productores. El 13 de julio paramos”, lanzó en su cuenta de twitter Juan Diego Etchevehere, titular de la SRA de Entre Ríos.
Por su parte, en declaraciones radiales la titular de la AFIP, Mercedes Marcó del Pont, siguió la misma línea de la ministra y recordó que con la firma del pacto fiscal en 2017 se acordó la creación de un organismo de valuaciones fiscales.
“La revisión sobre las valuaciones de los inmuebles nos permite avanzar en la homogeneización de los valores a nivel país para terminar con situaciones inequitativas”, sostuvo la titular de la AFIP.
Marcó del Pont sostuvo que en promedio las valuaciones fiscales son el 7% del valor real de las propiedades.
El titular de AFIP había avanzado en un proyecto similar pero sólo sobre la Ciudad de Buenos Aires, medida que despertó polémica por haber sido considerada “discriminatoria” por el gobierno de Horacio Rodríguez Larreta.
La ejecución de un revalúo inmobiliario es parte del acuerdo con el FMI.
Al realizarse las proyecciones de ingresos, se calculó que podían obtenerse recursos equivalentes a 0,1% del PIB, cifra que, sin ser descollante, aportaría a la obtención del déficit anual cifrado en 2,5% del PIB.
Fuente: Noticias Argentinas


Economía
¿Cuánto tiene que ganar una familia para ser de clase media en Argentina? El nuevo piso de ingresos
Una estimación sobre los ingresos de los hogares argentinos muestra cuánto se necesita para ingresar a los distintos sectores de la pirámide social y revela dónde comienza la clase media.
El ingreso que marca el comienzo de la clase media
¿Cuánto tiene que ganar una familia argentina para ser considerada de clase media? Una estimación de la Consultora W, correspondiente al segundo trimestre de 2026, ubicó en $2,5 millones mensuales netos el ingreso mínimo de un hogar para ingresar al segmento de clase media baja.
El relevamiento fue elaborado a partir de datos del INDEC, la Encuesta Permanente de Hogares (EPH), salarios y proyecciones sectoriales, y analiza el ingreso total del hogar, no el sueldo individual de una persona.
La clase media baja, identificada como segmento C3, representa aproximadamente el 26% de los hogares. Dentro de ese grupo, el ingreso promedio alcanza los $3 millones mensuales.
¿Y cuánto se necesita para la clase media alta?
El siguiente escalón es la clase media alta (C2). Para ingresar a este segmento, el hogar debería superar los $4,5 millones mensuales netos, mientras que el ingreso promedio de las familias ubicadas allí ronda los $6,5 millones.
Este sector representa aproximadamente el 17% de los hogares argentinos.
Así queda la pirámide social
Según la estimación de Consultora W para el segundo trimestre de 2026:
- Clase alta (ABC1): desde $9 millones mensuales; promedio de $14 millones. Representa el 5%.
- Clase media alta (C2): desde $4,5 millones; promedio de $6,5 millones. Representa el 17%.
- Clase media baja (C3): desde $2,5 millones; promedio de $3 millones. Representa el 26%.
- Clase baja no pobre (D1): desde $1,5 millones; promedio de $2,2 millones. Representa el 30%.
- Clase baja en situación de pobreza (D2/E): por debajo de $1,5 millones; promedio estimado de $1 millón. Representa el 22%.
En conjunto, el 52% de los hogares queda dentro de los dos segmentos de menores ingresos, mientras que el resto se distribuye entre los sectores de clase media y alta.
Un dato importante: no se trata solamente del sueldo
La clasificación toma en cuenta los ingresos totales del hogar, por lo que no significa que una persona individual deba cobrar esos montos.
Además, la situación económica de cada familia puede variar considerablemente según la cantidad de integrantes, el alquiler, la cobertura de salud, los gastos educativos y otros costos mensuales.
Por eso, los valores funcionan como una fotografía económica del segundo trimestre de 2026 y pueden modificarse con la evolución de los precios y los ingresos.
Importante: estos valores corresponden a una estimación de la Consultora W. No existe una cifra única oficial del INDEC que determine por sí sola cuánto debe ganar un hogar para ser considerado de clase media.
Economía
Dólar a $1.545, acciones en baja y riesgo país en 642 puntos: ¿qué está pasando con los mercados argentinos?
El riesgo país volvió a subir y alcanzó su nivel más alto desde diciembre de 2025, mientras las acciones argentinas llegaron a caer hasta 6% en Nueva York.
El dólar oficial tocó los $1.550 durante la jornada y cerró en $1.545.
Los mercados argentinos volvieron a atravesar este lunes una jornada de presión, con movimientos negativos en los bonos y las acciones, mientras el dólar oficial alcanzó un nuevo máximo nominal durante la rueda.
El dato que más llamó la atención fue el comportamiento del riesgo país, que aumentó 33 puntos y llegó a 642 unidades, según las cotizaciones relevadas por Rava Bursátil.
Con esta nueva suba, el indicador elaborado por JP Morgan acumula doce ruedas consecutivas en alza y alcanzó su nivel más elevado desde comienzos de diciembre de 2025.
El riesgo país volvió a superar los 600 puntos
El viernes, el indicador había terminado en 609 puntos básicos, después de haber superado nuevamente la barrera de los 600 puntos.
Ahora, con el salto registrado este lunes, llegó a 642.
El riesgo país refleja la diferencia entre el rendimiento que ofrecen los bonos de un país emergente y los títulos del Tesoro de Estados Unidos. Es utilizado como una referencia del nivel de riesgo que perciben los mercados sobre la deuda soberana.
La evolución de los bonos se dio en una jornada en la que también se registraron bajas en las acciones argentinas y movimientos en el mercado cambiario.
Las acciones argentinas cayeron hasta 6% en Nueva York
Los papeles de empresas argentinas que cotizan en Wall Street operaron con pérdidas de hasta el 6%.
El mercado local también registró una nueva jornada negativa y el S&P Merval volvió a ubicarse en terreno de pérdidas.
El escenario financiero estuvo condicionado por distintos factores, entre ellos las tasas de interés internacionales, el ritmo de acumulación de reservas del Banco Central y la incertidumbre vinculada al escenario económico local.
El dólar tocó los $1.550
El mercado cambiario también tuvo una jornada de atención.
El dólar oficial llegó a cotizar a $1.550 en el Banco Nación, alcanzando un nuevo máximo nominal durante la rueda.
Sin embargo, antes del cierre retrocedió y terminó en $1.545, el mismo valor registrado al finalizar la jornada del viernes.
Así, mientras el dólar terminó estable en el Banco Nación, el resto de los indicadores financieros mostró una jornada de mayor presión sobre los activos argentinos.
Con información de Cadena 3
Economía
Cada vez se paga más con QR: el uso creció 67% en un año mientras las tarjetas pierden terreno
Los pagos con códigos QR interoperables alcanzaron 117,2 millones de operaciones en agosto, mientras que las compras con tarjetas de débito y crédito registraron fuertes caídas interanuales en julio, según el Banco Central.
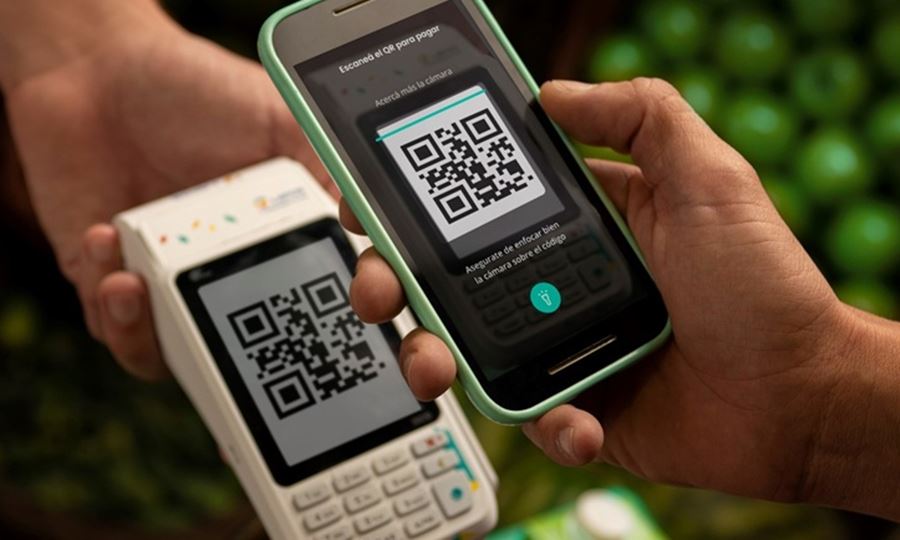
La forma de pagar de los argentinos continúa cambiando. Los códigos QR y las billeteras digitales ganan cada vez más espacio, mientras que las operaciones realizadas con tarjetas de débito y crédito muestran una disminución.
Los datos surgen del último Informe de Pagos Minoristas del Banco Central de la República Argentina (BCRA), correspondiente a agosto, aunque las cifras de tarjetas tienen como último dato disponible julio.
El QR ya mueve millones de operaciones
Durante agosto se realizaron 117,2 millones de pagos mediante códigos QR interoperables, un 67,5% más que en agosto de 2025.
El crecimiento también se reflejó en los montos: las operaciones con QR movilizaron $2,9 billones, lo que representa un incremento del 62,9% interanual en términos reales.
En total, los pagos con transferencia interoperables llegaron a 118,3 millones de operaciones, y el 99,1% se inició mediante un código QR.
El 52,7% de las operaciones fue realizado desde cuentas bancarias (CBU), mientras que el 47,3% restante tuvo como origen cuentas de pago (CVU).
El ecosistema también sigue creciendo: actualmente hay 92 billeteras digitales interoperables y 67 aceptadores de pagos con transferencia registrados ante el BCRA.
Las tarjetas, en retroceso
Mientras el QR avanza, los últimos datos disponibles para tarjetas muestran una tendencia diferente.
En julio se realizaron 172 millones de pagos con tarjeta de débito, un 8,4% menos que en el mismo mes del año anterior. En términos reales, el monto operado cayó 14,7%.
Las tarjetas de crédito también registraron una baja: se contabilizaron 159,3 millones de operaciones, un 9,2% menos interanual, mientras que el monto total cayó 17,6% en términos reales.
En el caso de las tarjetas de crédito, el comercio electrónico fue el principal canal de utilización, seguido por las operaciones en terminales de venta y mediante QR.
Además, el propio QR ya forma parte del universo de las tarjetas: durante julio, los pagos mediante QR interoperable representaron el 4,8% del total de las operaciones realizadas con tarjetas de crédito.
También crecen las transferencias
El cambio en los hábitos de pago también se observa en las transferencias bancarias y digitales.
En agosto se registraron 779 millones de transferencias inmediatas en pesos, por un total de $96 billones. En comparación con un año atrás, la cantidad aumentó 20,3%, mientras que el monto creció 5,5% en términos reales.
El 76,9% de esas operaciones tuvo como origen y/o destino una cuenta de pago (CVU).
Los datos muestran así una transformación en la manera en que los argentinos realizan sus pagos: el celular y las billeteras digitales ganan protagonismo, mientras las tarjetas pierden operaciones frente a nuevas alternativas electrónicas.
Con información de Clarín

20°C

Caminos rurales: Sunchales participó de una jornada sobre nuevas formas de mejorar su mantenimiento

¿Qué pasa si ponés sal en el balde para limpiar los pisos? El truco casero que muchos están probando

Cuatro allanamientos en San Cristóbal: tres detenidos y cocaína secuestrada

Explosión de una garrafa durante un asado dejó a dos hombres heridos en Freyre

¿Cuánto tiene que ganar una familia para ser de clase media en Argentina? El nuevo piso de ingresos

Sunchales: una mujer y una menor fueron trasladadas al hospital tras un accidente en barrio 9 de Julio

Ruta 34: un auto quedó colgado sobre una alcantarilla en el acceso a Nueva Lehmann

Ruta 34: AUNOSA anunció nuevas obras, una futura autovía entre Rafaela y Ataliva y cambios en el peaje

Sunchales: detuvieron a un joven de 19 años por un presunto intento de robo en Barrio 9 de Julio

Accidente vial en Lainez y Pasteur: chocaron una camioneta y una moto

Después de 70 años, Argentina presentó los fusiles que comenzarán a reemplazar a los históricos FAL

Puso una cámara para descubrir quién le robaba los trapos y terminó encontrando al insólito “ladrón”

“Cazo para llegar a fin de mes”: el santafesino denunciado por caza ilegal rompió el silencio y pidió disculpas

Patadas y palazos contra una maqueta de la Legislatura: el video que generó polémica en Tucumán

Piedras de granizo del tamaño de un huevo sorprendieron a San Cristóbal durante la tormenta



-
 Provinciahace 1 día
Puso una cámara para descubrir quién le robaba los trapos y terminó encontrando al insólito “ladrón”
-
 Regionalhace 2 días
¿A quién reconocerías? Sunchales busca postular a vecinos para una distinción por su trayectoria y compromiso social
-

 Regionalhace 2 días
El tren que pasaba por Sunchales sigue sin fecha de regreso: Nación espera las obras y no hay respuestas concretas
-
 Socialhace 2 días
“Cazo para llegar a fin de mes”: el santafesino denunciado por caza ilegal rompió el silencio y pidió disculpas