Economía
Massa: «La jubilación mínima pasará de $37.525 a $50.353»
El ministro de Economía y la directora ejecutiva del Anses, Fernanda Raverta, anunciaron un aumento por movilidad para jubilaciones, pensiones y asignaciones. «Ninguna jubilación quedará por debajo de los 50 mil pesos», destacó Massa.


El ministro de Economía, Sergio Massa; y la directora del Anses, Fernanda Raverta; anunciaron un aumento por movilidad del 15,53 % para jubilaciones, pensiones y asignaciones, una medida que alcanza a más de 16 millones de personas.
A este aumento se le sumará un refuerzo mensual de hasta $ 7.000 pesos que se pagará en septiembre, octubre y noviembre hasta el próximo aumento por movilidad previsto para diciembre, informó el Anses a través de un comunicado.
Dicho refuerzo “alcanza a 6,1 millones de personas, casi el 85 por ciento de todas las jubilaciones, e irá decreciendo progresivamente hasta los 4.000 pesos, monto que cobrarán quienes tengan ingresos de hasta dos haberes mínimos”, agregó el comunicado oficial.
Cómo será el incremento
Con estos aumentos, a partir de septiembre la jubilación mínima pasará de $ 37.525 a $ 50.353 y las dos jubilaciones mínimas pasarán de $ 75.050 a $90.705 pesos.
Con estas medidas, destacó Massa en su cuenta de Twitter, «la jubilación mínima aumentará 73,3% en lo que va del 2022, creciendo un 7,9% por arriba de la inflación».
De esta forma, la jubilación mínima pasará de $37.525 a $50.353, mientras que, quienes perciban hasta dos jubilaciones mínimas pasarán a cobrar de $75.050 a $90.705; por lo que «ninguna jubilación quedará por debajo de los $50 mil», resaltó.
“Estamos dando un paso más para proteger a los jubilados y las jubiladas. Con esta medida, acompañamos a quienes más lo necesitan y lo hacemos manteniendo el orden en las cuentas por el incremento de la recaudación que representa el adelanto de Ganancias», agregó Massa.
“A partir de septiembre, ninguna jubilación quedará por debajo de los $ 50.000 . Con este anuncio, además, garantizamos previsibilidad para lo que resta del año y continuamos protegiendo los ingresos de las familias argentinas”, señaló a su vez Raverta.
Este es el séptimo aumento otorgado mediante la Ley de Movilidad 27.609 y el tercero del año 2022. De esta manera, la Asignación Universal por Hija e Hijo pasará a ser de $ 8.471 .
Al mismo tiempo, se actualizan también la Asignación por Embarazo, Asignación Prenatal, Asignación por Nacimiento, Asignación por Adopción, Asignación por Matrimonio y Cónyuge.
La medida fue anticipada el miércoles pasado por el propio Massa cuando asumió la cartera de Economía. En esa oportunidad, el ministro aseguró que «se va a anunciar el índice de movilidad jubilatoria con un refuerzo que ayude a los jubilados para superar el daño que les produce la inflación».
El incremento se basa en el cálculo establecido por la ley de Movilidad, que actualiza los montos en base a un coeficiente elaborado en partes iguales por la recaudación previsional y la Remuneración Imponible Promedio de los Trabajadores Estables (Ripte).
A mediados de mayo pasado, el organismo anunció el incremento del 15% para junio-agosto que llevó el haber mínimo jubilatorio a $37.524,96, y la Asignación Universal por Hijo (AUH) y por Embarazo, a $7.332.
Los anteriores ajustes fueron de 8,07% para el trimestre marzo-mayo de 2021, 12,12% para junio-agosto, 12,39% para septiembre-noviembre, 12,11% para diciembre de 2021-febrero de 2022 y 12,28% para marzo-mayo de este año.
Tras darse a conocer la actualización jubilatoria, el Centro de Economía Política Argentina (CEPA) destacó que si se comparan los índices de movilidad con la fórmula anterior (vigente entre 2017y 2019) y los resultantes de la aplicación de la ley actual, se observa que, en caso de haberse mantenido la fórmula votada a finales de 2017 (70% inflación 70% y 30% salarios) hubiese sumado 49,6% en 2021 y 40,8% en lo que va del 2022.
Con la nueva fórmula, ese valor ascendió a 52,7% en 2021 y 49,2% en lo que va del 2022. La diferencia asciende a 17,1. puntos
Para comparar, explicó el reporte del CEPA, si la jubilación mínima con la actualización de septiembre alcanza a $43.352, con la movilidad anterior sería de $38.955, es decir, de casi $4.400 menos
Asimismo, la jubilación media será aproximadamente de $66.895 en septiembre de 2022 con la nueva ley y hubiese sumado $59.672 con la anterior, es decir, una diferencia de $7.222.
En la serie acumulada de diferencias desde inicio de 2021 (aplicación de la nueva ley) a la fecha, los jubilados hubieses recibido con la antigua ley $40.092 menos en el caso de la jubilación mínima y $66.944 en el caso de la jubilación media
Fuente: Télam




Economía
Volkswagen ofrece financiación a tasa 0% para varios modelos: hasta $20 millones y cuotas de hasta 60 meses
La automotriz lanzó la “Semana de los 0 km”, una campaña con financiación, beneficios en seguros y bonificaciones en services. Las propuestas incluyen modelos como Polo, Tera, Nivus, Amarok y Taos, y estarán vigentes hasta el sábado 24 de octubre de 2026 en concesionarios oficiales.
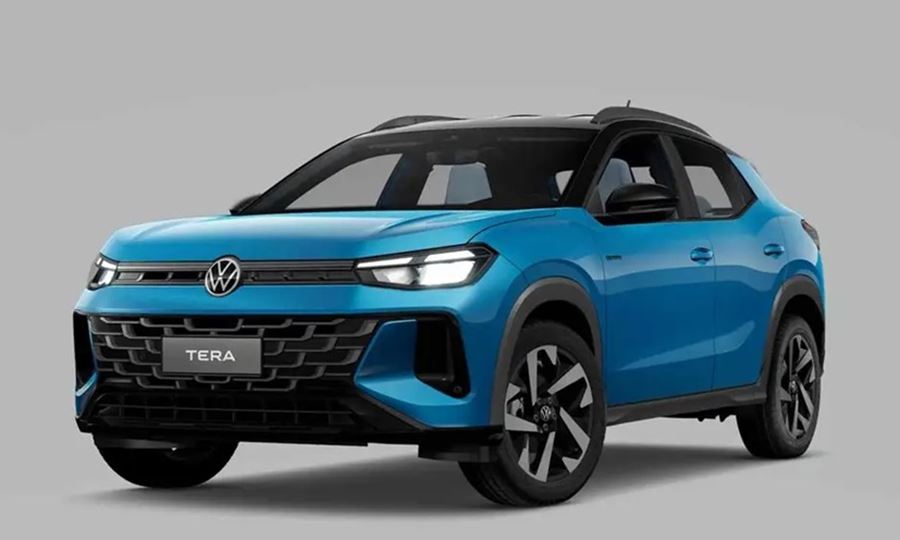
Volkswagen puso en marcha una nueva edición de la “Semana de los 0 km”, una iniciativa comercial que busca facilitar el acceso a vehículos nuevos mediante distintas alternativas de financiación y beneficios adicionales.
La campaña forma parte de “Más Volkswagen” y contempla créditos a tasa 0% para varios modelos de la marca, con plazos que llegan hasta los 60 meses, según el vehículo y las condiciones de cada propuesta.
Qué modelos se pueden financiar a tasa 0%
Las alternativas informadas por la automotriz incluyen los siguientes modelos y montos máximos de financiación:
- Volkswagen Tera: tasa 0% a 18 o 24 meses, con $13.500.000 financiados para la versión Comfort 170 TSI.
- Volkswagen Polo: tasa 0% a 24 o 36 meses, con $14.000.000 financiados en todas sus versiones.
- Volkswagen T-Cross: tasa 0% a 18 o 24 meses, con $13.500.000 para la versión Trendline AT.
- Volkswagen Nivus: tasa 0% a 18 o 24 meses, con $13.500.000 para las versiones Trendline, Comfortline y Highline.
- Volkswagen Virtus: tasa 0% a 24 meses, con financiación de hasta $17.000.000 para la versión Sense.
- Volkswagen Amarok: tasa 0% a 18 o 24 meses, con $15.500.000 para todas las versiones excepto Trendline.
- Volkswagen Tiguan: tasa 0% a 24 meses, con financiación de hasta $17.000.000 para la versión Life y beneficios en seguros de Zurich.
- Volkswagen Taos: tasa 0% a 18 o 24 meses, con $13.500.000 para la versión Highline.
- Volkswagen Saveiro: tasa 0% a 18 meses, con financiación de hasta $15.500.000 y beneficios en seguros de Zurich.
- Volkswagen Vento GLI: tasa 0% a 18 meses, con financiación de hasta $15.500.000 y beneficios en seguros de Zurich.
También hay créditos de hasta 60 meses
La campaña contempla alternativas de financiación de hasta cinco años para cuatro modelos:
- Polo: hasta $18.500.000, con plazos de hasta 60 meses y beneficios en seguros de Zurich. Versiones Robust, Track, Comfortline y Highline.
- Tera: hasta $20.000.000, con plazos de hasta 60 meses y beneficios en seguros de Zurich. Versiones Comfortline, Highline y Outfit.
- Nivus: hasta $20.000.000, con plazos de hasta 60 meses y beneficios en seguros de Zurich, para todas sus versiones.
- Virtus: hasta $20.000.000, con plazos de hasta 60 meses y beneficios en seguros de Zurich, para la versión Sense.
Bonifican parte del mantenimiento
Además de las opciones de financiación, Volkswagen informó beneficios en el mantenimiento programado de los modelos Polo, Tera, Nivus y Virtus.
En estos vehículos, los services se realizan cada 15.000 kilómetros o una vez al año, lo que ocurra primero. La propuesta incluye mano de obra bonificada en el segundo y tercer service.
Hasta cuándo se puede acceder a las promociones
La “Semana de los 0 km” estará vigente hasta el sábado 24 de octubre de 2026, a través de la red oficial de concesionarios Volkswagen.
Los montos financiados, los modelos incluidos y los beneficios varían según cada alternativa. Antes de concretar una operación, se recomienda consultar en un concesionario oficial las condiciones completas, los requisitos de acceso y los posibles gastos adicionales.
Con información de iProfesional
Economía
Dos de cada tres argentinos se quedan sin dinero antes del día 20: crece el endeudamiento familiar
Un relevamiento nacional advierte que la mayoría de los hogares no logra llegar a fin de mes con sus ingresos y recurre al crédito para cubrir gastos básicos.
La situación económica golpea especialmente a la clase media: más de la mitad de los hogares de ese sector agota sus ingresos antes de terminar el mes y casi la mitad contrajo deudas en los últimos seis meses.
Cada vez cuesta más llegar a fin de mes
Según el Monitor de Opinión Pública (MOP) de septiembre, elaborado por la consultora Zentrix, dos de cada tres argentinos se quedan sin dinero a más tardar el día 20 de cada mes. Además, casi cuatro de cada diez agotan sus ingresos durante la primera quincena.
El relevamiento señala que solamente el 34% logra llegar a fin de mes con sus recursos, mientras que apenas el 9,8% tiene capacidad de ahorro.
En ese contexto, el 56,2% de los encuestados se endeudó durante los últimos seis meses. Entre quienes recurrieron al crédito, el 55,1% destinó el dinero a gastos básicos, el 21,3% a tarifas y servicios y el 11,8% a la compra de bienes durables.
Los resultados muestran que, para muchas familias, los préstamos dejaron de ser una herramienta para compras extraordinarias y pasaron a utilizarse para cubrir necesidades cotidianas.
La clase media también recurre al crédito para pagar servicios
El deterioro del poder adquisitivo y el aumento de los gastos fijos profundizan las dificultades de los hogares de ingresos medios.
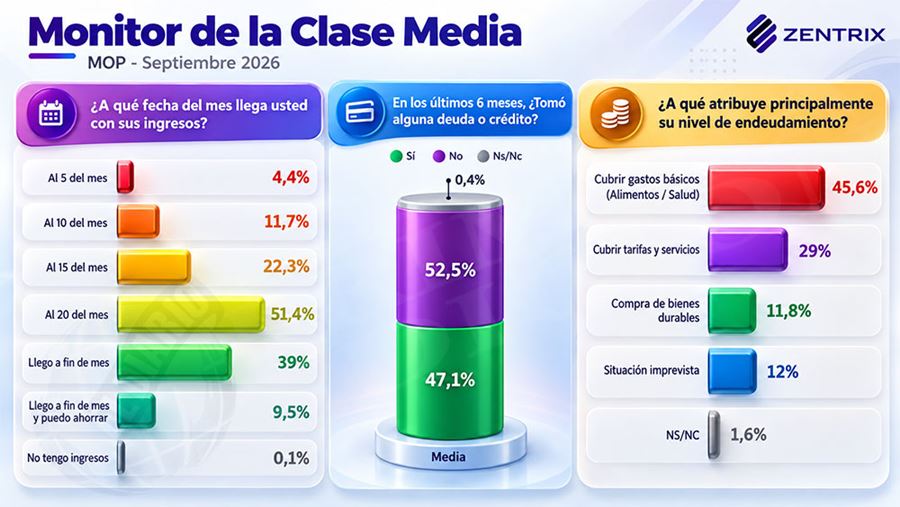
De acuerdo con Zentrix, el 51,4% de los hogares de clase media agota sus ingresos antes de terminar el mes, mientras que el 47,1% contrajo deudas en el último semestre.
Uno de los datos destacados es que el 29% de los hogares de clase media que tomó deuda lo hizo para pagar tarifas y servicios. La proporción fue del 18,2% en la clase baja y del 4,7% en la clase alta.
Además, el 45,6% de los hogares de clase media que se endeudaron utilizó esos recursos para cubrir necesidades esenciales, como alimentación y salud.
La consultora advirtió que esta dinámica puede generar un círculo difícil de romper: las deudas contraídas para completar un mes deben pagarse con los ingresos del siguiente, reduciendo el dinero disponible y aumentando el riesgo de solicitar nuevos préstamos.
Los salarios pierden frente a la inflación
La percepción sobre los ingresos también refleja el deterioro económico. En septiembre, el 81,8% de los consultados consideró que sus salarios no lograban superar la inflación.
Según el informe, esa evaluación negativa se mantiene por encima del 81% desde marzo y alcanzó un máximo del 87,4% en julio.
Las dificultades son aún más pronunciadas entre los sectores de menores ingresos. En la clase baja, el 59,6% de los hogares no consigue sostener sus gastos más allá del día 15 y el 83,3% agota sus recursos antes del día 20.
En ese segmento, solamente el 0,9% logra ahorrar y el 68,1% contrajo deudas recientemente. Entre quienes se endeudaron, el 65,5% destinó el dinero a necesidades básicas.
En cambio, entre los hogares de clase alta, el 20% se queda sin ingresos antes de finalizar el mes y el 61,9% consigue ahorrar. En ese sector, el 63,4% de quienes tomaron deuda utilizó el financiamiento para adquirir bienes durables.
Los menores de 40 años, entre los más afectados
El relevamiento también identificó dificultades importantes entre los argentinos menores de 40 años.
En ese grupo, el 72% agota sus ingresos antes del día 20, apenas el 3% consigue ahorrar y el 60,9% solicitó financiamiento durante los últimos seis meses.
La escasa capacidad para reservar dinero aumenta la exposición ante gastos imprevistos y limita las posibilidades de afrontar nuevas obligaciones financieras.
Qué opinan sobre la intervención del Estado
Frente al crecimiento del endeudamiento y las dificultades para pagar, el 67% de los encuestados consideró necesaria alguna participación del Estado.
Entre quienes respaldaron una intervención, el 61,3% se inclinó por regular las condiciones y el otorgamiento de préstamos. Otro 23,6% prefirió mecanismos de refinanciación mediante el Banco Central, mientras que el 7,5% apoyó la condonación legal de las deudas.
Según Zentrix, los resultados reflejan una mayor inclinación hacia reglas que permitan acceder a financiamiento en condiciones sostenibles, antes que hacia un perdón generalizado de las obligaciones.
Una economía que también se mide por cuánto dura el sueldo
El informe encontró que el 61,5% de los encuestados evaluó negativamente la situación económica del país, mientras que el 39,3% calificó como mala su propia situación financiera.
La mirada crítica sobre la economía nacional alcanzó al 70,7% de los sectores de menores ingresos, al 56,5% de la clase media y al 42,9% de los hogares de mayores ingresos. Entre los menores de 40 años, llegó al 69,1%.
La conclusión del relevamiento apunta a una dificultad que va más allá del monto de los salarios: cada vez importa más cuántos días alcanza el dinero para cubrir los gastos del hogar.
Cuando el crédito se utiliza para pagar alimentos, servicios y otras necesidades habituales, puede aliviar el presupuesto en el corto plazo, pero las cuotas trasladan parte de esa presión al mes siguiente y pueden profundizar el endeudamiento familiar.
Con información de Contexto Tucumán
Economía
La inflación mayorista pegó un salto en septiembre: el petróleo y el gas empujaron los precios al 3,2%
Los precios mayoristas volvieron a acelerarse en septiembre y encendieron una señal de alerta sobre los costos de producción en Argentina. Según informó el Instituto Nacional de Estadística y Censos (INDEC), el índice aumentó 3,2% en un mes, impulsado principalmente por la suba del petróleo y el gas.
El incremento fue 1,1 puntos porcentuales superior al de agosto, cuando el indicador había marcado un 2,1%. De esta manera, los precios mayoristas acumularon un aumento del 22,8% entre enero y septiembre y del 29,2% interanual.
El petróleo y el gas explicaron la mayor parte de la suba
Uno de los factores centrales fue el fuerte aumento del petróleo crudo, que registró una variación mensual del 15% y una suba interanual del 67,7%, según los datos difundidos.
Dentro de los productos nacionales, el rubro petróleo crudo y gas tuvo la mayor incidencia en el índice general, con 1,43 puntos porcentuales. Detrás se ubicaron:
- Productos agropecuarios: 0,30 puntos porcentuales.
- Productos refinados del petróleo: 0,28 puntos.
- Alimentos y bebidas: 0,20 puntos.
- Sustancias y productos químicos: 0,16 puntos.
La evolución del mercado energético estuvo vinculada con la incertidumbre y las tensiones geopolíticas en Medio Oriente, que presionaron sobre los precios internacionales del petróleo.
Los productos nacionales aumentaron más que los importados
El informe del INDEC también mostró una diferencia marcada entre los bienes nacionales y los importados.
Durante septiembre, los productos nacionales subieron un 3,4%, mientras que los importados aumentaron un 0,4%.
La diferencia refleja el peso que tuvieron los movimientos de precios internos, especialmente los relacionados con la energía, sobre el resultado general del índice mayorista.
La inflación mayorista volvió a acelerar después de varios meses
La evolución mensual había mostrado una desaceleración entre abril y julio. En abril, el índice había subido un 5,2%; en mayo, un 2,5%; en junio, un 1,1%; y en julio, un 0,8%.
La tendencia cambió en agosto, con un aumento del 2,1%, y se profundizó en septiembre, cuando llegó al 3,2%.
Otros indicadores mayoristas también registraron incrementos: el Índice de Precios Internos Básicos al por Mayor (IPIB) avanzó un 3,4%, mientras que el Índice de Precios Básicos del Productor (IPP) subió un 3,8%.
En este último indicador, los productos primarios aumentaron un 7,9% y los manufacturados y la energía eléctrica, un 2,1%.
¿Puede repercutir en los precios que pagan los consumidores?
La aceleración mayorista refleja mayores costos en distintos sectores de la producción. Sin embargo, estos aumentos no se trasladan de manera automática ni inmediata a los precios de las góndolas.
El impacto sobre los consumidores dependerá de la evolución de los costos, las estrategias comerciales y las condiciones del mercado durante los próximos meses.
Con información de Cadena 3

24°C

Cinco allanamientos en Aldao: detuvieron a un joven de Sunchales buscado por varias causas (Video)

Granizo durante 25 minutos en Ataliva: una familia evacuada, techos volados y pérdidas en el campo

Tres allanamientos en Aldao: detuvieron a un hombre que era buscado por la Justicia

Scaloni, cada vez más cerca de seguir en la Selección: cómo sería el contrato hasta 2030

Un test drive terminó con el auto contra un puesto de diarios y una causa penal

Tragedia en la Ruta 34: dos personas murieron y otras dos resultaron gravemente heridas

Tres detenidos en Sunchales tras requisas por tres hechos delictivos

Salieron a trabajar y les entraron a robar: daños en una vivienda de barrio 9 de Julio

ALERTA EN SUNCHALES: ráfagas de 105 km/h provocaron caída de árboles y postes

Robaron herramientas de un galpón en Colonia Aldao: se llevaron una motoguadaña y varias cajas de tubos
Cinco allanamientos en Aldao: detuvieron a un joven de Sunchales buscado por varias causas (Video)
Granizo durante 25 minutos en Ataliva: una familia evacuada, techos volados y pérdidas en el campo
Un test drive terminó con el auto contra un puesto de diarios y una causa penal

Una cruz cayó sobre un sacerdote en Colombia y el video del accidente se viralizó

Milei apareció con una venda en el cuello en España y el Gobierno atribuyó la lesión a un corte al afeitarse



-

 Policialeshace 2 días
Robaron en la casa de una jubilada en pleno centro de Sunchales y las cámaras habrían registrado al sospechoso
-
 Policialeshace 2 días
Robaron en un camping de Sunchales y ese mismo día detuvieron a un joven: recuperaron la hidrolavadora
-
 Policialeshace 20 horas
Sunchales: incendiaron un depósito del ex predio equitación de Libertad y provocaron pérdidas para el Carribar «Puerto Track»
-
 Regionalhace 1 día
Humberto Primo: un utilitario quedó seriamente dañado tras incendiarse mientras su dueño trabajaba