Economía
Mercado Pago, Cocos, Naranja X, Ualá, Personal Pay o Astropay: ¿cuál es la app que más paga?
Nuevo ranking actualizado de billeteras virtuales y bancos que ofrecen mayor rendimiento en inversiones.

Bancos y billeteras virtuales actualizaron sus tasas de interés para diferentes alternativas de inversión (plazos fijos, FCI y cuentas remuneradas). Veamos cómo quedaron.
Tasa de interés de billeteras virtuales hoy
Así quedó la Tasa Nominal Anual (TNA) de los rendimientos diarios de las cuentas remuneradas de billeteras virtuales, colocaciones a plazo fijo o FCI.
Cocos (FCI Daruma): 32.48 %

Ualá (Cuenta Remunerada *): 32%

Naranja X (Cuenta Remunerada **): 29%

Personal Pay (FCI): 27.74 %

Prex Argentina (FCI): 27.01 %

Claro Pay (FCI): 26.28 %

IEB+ (FCI): 25.55 %

Astropay (FCI): 25.19 %

N1U (FCI): 24.82 %

LetsBit Finanzas (FCI): 24.82 %

Lemon Cash (FCI): 24.46 %

Mercado Pago (FCI): 27.38 %- El tope a remunerar es de $750.000 depositados y un tope de ganancia por mes: $19.700.
** El tope a remunerar es de $600.000 depositados.
¿Cómo funcionan las cuentas remuneradas?
Las cuentas remuneradas generan intereses diarios sobre el dinero depositado, sin la necesidad de tener que invertirlos y se acreditan a fin de mes, (a diferencia de una caja de ahorro tradicional que prácticamente no otorga rendimientos). Es decir, uno dispone del dinero de forma inmediata, pero a su vez este dinero va generando un interés día a día.
¿Cuál es la ventaja de los Fondos Comunes de Inversión (FCI) vs. Plazos Fijos?
Los Fondos Comunes de Inversión que invierten en instrumentos de renta fija o plazos fijos, tienen un rendimiento muy similar a los Plazos Fijos, pero con una gran diferencia muy valorada por los usuarios:
Ofrecen liquidez inmediata: A diferencia del Plazo Fijo Tradicional, los FCI que invierten en instrumentos de renta fija o plazos fijos permiten retirar el dinero de forma inmediata (dentro del horario bancario) o en un plazo de 24-48 hs, dependiendo de la composición del FCI.
Tasa de interés de Plazos Fijos en principales bancos
Este es el listado de los 10 bancos con mayor volumen de depósitos en pesos, junto con la TNA vigente, disponible para los clientes que realicen un plazo fijo online en pesos a 30 días.
Banco ICBC: 27.8 %

Banco de la Provincia de Buenos Aires: 26.5 %

Banco Macro: 26.5 %

Banco Nación: 25 %

Banco Galicia: 25 %

Banco Galicia Más: 25 %

Banco Credicoop: 25 %

Banco Ciudad de Buenos Aires: 25 %

Banco BBVA: 24.75 %

Banco Santander: 24 %
Tasa de interés de Plazos Fijos en otros bancos
Estos bancos también informan la TNA de plazo fijo al BCRA:
Banco CMF: 30 %

Banco Voii: 30 %

Banco de la Provincia de Córdoba: 29 %

Crédito Regional Compañía Financiera: 29 %

REBA Compañía Financiera: 29 %

Banco Meridian: 28.5 %

Banco de Corrientes: 28 %

Banco del Chubut: 28 %

Banco Bica: 27.5 %

Banco Provincia de Tierra del Fuego: 27 %

Bibank: 27 %

Banco Julio: 26.5 %

Banco Dino: 26 %

Banco Hipotecario: 26 %

Banco COMAFI: 25.5 %

Banco del Sol: 25 %

Banco Masventas: 20.5 %
¿Cómo simular el rendimiento de un Plazo Fijo?
Si querés ver cuánto ganarías invirtiendo tu plata a plazo fijo banco por banco, podés utilizar el Simulador de Plazos Fijos de El Economista. El uso es muy sencillo:
Ingresá al link Simulador de Plazos Fijos en pesos

Indicá el monto a invertir y la cantidad de días

Seleccioná "Calcular" y listo! Vas a ver cuánto te pagaría cada banco.
¿Cuándo conviene hacer un Plazo Fijo?
Conviene hacer un plazo fijo en Argentina cuando busques una inversión de bajo riesgo a corto plazo y quieras proteger tu dinero frente a la inflación, o al menos no sufrir una pérdida significativa del poder adquisitivo.
¿Cuál es el tiempo mínimo para poder retirar el dinero de un Plazo Fijo?
El tiempo mínimo para retirar el dinero de un plazo fijo tradicional en Argentina es de 30 días. En caso que el plazo fijo se constituya por mayor tiempo, se podrá disponer de los fondos una vez cumplido el plazo.
Fuente: El Economista




Economía
Deudas de tarjeta: cuándo pueden embargarte el sueldo y cuáles son los límites legales
Los atrasos en tarjetas de crédito y préstamos pueden derivar en reclamos, intereses y hasta acciones judiciales. Sin embargo, la legislación establece límites sobre cuánto dinero pueden retener del salario. Un especialista explicó qué derechos tienen los trabajadores y cómo actuar ante descuentos excesivos.
Los atrasos en tarjetas de crédito y préstamos pueden derivar en reclamos, intereses y hasta acciones judiciales. Sin embargo, la legislación establece límites sobre cuánto dinero pueden retener del salario. Un especialista explicó qué derechos tienen los trabajadores y cómo actuar ante descuentos excesivos.
El endeudamiento de las familias argentinas se convirtió en una preocupación creciente. Cada vez más personas recurren a tarjetas de crédito, préstamos y billeteras virtuales para afrontar gastos cotidianos, pero muchas encuentran dificultades para cumplir con los pagos.
De acuerdo con los datos citados en el informe original, la mora de los créditos a las familias llegó al 12,81% en agosto, mientras que una encuesta de la consultora Zentrix indicó que casi dos de cada tres argentinos se quedan sin dinero antes del día 20 de cada mes.
En este contexto, una de las principales dudas aparece cuando una persona deja de pagar la tarjeta: ¿pueden embargarle el sueldo y cuánto dinero pueden descontarle?
El abogado especialista en derecho del consumidor Diego Proietti explicó cómo funciona el procedimiento, qué protección establece la legislación y qué alternativas existen frente a los reclamos de los bancos.
Qué sucede cuando dejás de pagar la tarjeta
La mora comienza cuando vence el resumen y el titular no realiza el pago total ni el mínimo. A partir de ese momento se generan intereses y la entidad financiera puede iniciar gestiones de cobro mediante llamados, mensajes y notificaciones.
Además, los bancos informan periódicamente la situación crediticia de sus clientes al Banco Central. Según el tiempo de atraso, una persona puede pasar de la categoría normal a otras que reflejan distintos niveles de riesgo.
Esa calificación puede complicar el acceso a nuevos préstamos, tarjetas de crédito y otros productos financieros.
Cuánto pueden embargar del sueldo
La legislación establece una protección para los salarios. Según el Decreto 484/87, el sueldo es inembargable hasta el equivalente a un Salario Mínimo, Vital y Móvil (SMVM).
Para noviembre de 2026, el artículo de referencia toma como valor del salario mínimo $398.800.
Cuando el sueldo bruto no supera dos salarios mínimos, el embargo puede alcanzar hasta el 10% de la parte que excede el primer salario mínimo. Si supera ese límite, el porcentaje máximo se eleva al 20% del excedente.
Por ejemplo, para una persona que cobra $2.000.000 brutos, la retención podría llegar aproximadamente a $320.000 mensuales, siempre que exista una orden judicial.
Se trata de límites máximos: el monto concreto depende de la resolución judicial y de las circunstancias de cada caso. Estas restricciones no se aplican de la misma manera a las deudas por cuota alimentaria.
Qué pasa si el banco descuenta dinero directamente de la cuenta sueldo
El abogado señaló que es importante distinguir entre un embargo judicial sobre el salario que todavía está en manos del empleador y un descuento que realiza directamente el banco sobre el dinero depositado en una cuenta.
En algunos casos, las entidades debitan cuotas o saldos de tarjetas utilizando autorizaciones que el cliente firmó al contratar sus productos.
Sin embargo, esas autorizaciones no habilitan cualquier descuento. Según explicó Proietti, existen antecedentes judiciales que pusieron límites a estas prácticas.
En 2017, una Cámara de Apelaciones de Córdoba ordenó al Banco de la Provincia de Córdoba devolverle a una docente los importes que le había descontado de su cuenta sueldo por deudas de tarjetas y préstamos. De acuerdo con la demanda, las retenciones habían superado el 88% de sus ingresos.
Por eso, ante un descuento que se considere excesivo, es importante revisar su origen y buscar asesoramiento.
¿Pueden cortarte la luz, el gas o internet por falta de pago?
Sí. Las empresas pueden interrumpir un servicio por falta de pago, pero deben informar previamente al usuario.
Según el especialista, las notificaciones son parte del derecho a la información del consumidor. Si el corte se realiza sin el aviso correspondiente, el usuario puede presentar un reclamo.
Los estudios de cobranza y el hostigamiento por deudas
Otro problema frecuente son los llamados y mensajes insistentes de empresas o estudios de cobranza.
Proietti advirtió que las gestiones de cobro no deben convertirse en hostigamiento, especialmente cuando se contacta a familiares, compañeros de trabajo u otras personas que no tienen responsabilidad sobre la deuda.
Quienes atraviesen estas situaciones pueden conservar capturas de pantalla, audios y registros de llamadas. Esa documentación puede servir como prueba para realizar un reclamo ante Defensa del Consumidor o recurrir a la Justicia.
Conviene pagar el mínimo o refinanciar la deuda
El abogado recomendó comparar las tasas de interés y el costo financiero total antes de tomar una decisión.
Pagar solamente el mínimo de la tarjeta permite evitar la mora, pero el saldo pendiente continúa generando intereses. Por otra parte, un préstamo puede resultar una alternativa si ofrece condiciones más convenientes que la deuda original.
La recomendación es no tomar un nuevo crédito sin analizar cuánto terminará costando.
Ante cualquier descuento que parezca abusivo o una situación de hostigamiento, el primer paso es reclamar por escrito y conservar toda la documentación. Conocer los límites legales puede ayudar a defender los derechos del consumidor y evitar que una deuda termine agravando todavía más la situación económica familiar.
Con información de iProfesional
Economía
Santa Fe quedó entre las seis provincias con mejor calificación en transparencia fiscal
La provincia obtuvo el puntaje máximo en un relevamiento de la Asociación Argentina de Presupuesto y Administración Financiera Pública (ASAP), que evaluó la disponibilidad y publicación de información sobre las cuentas públicas de cada jurisdicción.
Santa Fe alcanzó los 100 puntos y quedó entre las provincias mejor posicionadas del país en materia de transparencia fiscal, según un ranking elaborado por la Asociación Argentina de Presupuesto y Administración Financiera Pública (ASAP).
El relevamiento forma parte del Nodo de Información Provincial, una herramienta presentada por la entidad con el objetivo de facilitar el acceso de la ciudadanía a los datos fiscales de los gobiernos provinciales y promover una mayor transparencia en el manejo de los recursos públicos.
De acuerdo con los datos relevados al 30 de septiembre de 2026, Santa Fe integra el grupo de cumplimiento estricto, junto con Córdoba, Corrientes, Entre Ríos, Formosa y Neuquén. Las seis jurisdicciones obtuvieron la calificación máxima por publicar toda la información requerida dentro de los plazos establecidos.
Cómo quedó el ranking de transparencia fiscal
El informe de ASAP dividió a las provincias y a la Ciudad Autónoma de Buenos Aires en cuatro categorías, de acuerdo con el nivel de cumplimiento de las obligaciones de información fiscal.
- Grupo I – Cumplimiento estricto: Córdoba, Corrientes, Entre Ríos, Formosa, Neuquén y Santa Fe. Todas obtuvieron 100 puntos.
- Grupo II – Cumplimiento alto: CABA, Jujuy, Salta, San Juan, Tierra del Fuego, Chaco, Tucumán y Mendoza. Los puntajes se ubicaron entre 80 y 90 puntos.
- Grupo III – Cumplimiento intermedio: Buenos Aires, Catamarca y Misiones, con calificaciones de entre 65 y 75 puntos.
- Grupo IV – Bajo cumplimiento: Santa Cruz, La Rioja, Chubut, Río Negro y Santiago del Estero, con puntajes que oscilaron entre 15 y 60 puntos.
Qué se evaluó
El ranking fue elaborado a partir de la información publicada en los sitios web oficiales de las provincias y de la Ciudad Autónoma de Buenos Aires.
La evaluación contempló el cumplimiento de las obligaciones de publicación de información fiscal, entre ellas los datos presupuestarios y otros registros vinculados con la administración de los recursos públicos.
El presidente de ASAP, Guido Rangugni, destacó que el Nodo de Información Provincial busca contribuir a mejorar la eficacia, la eficiencia y la transparencia de los Estados.
De esta manera, Santa Fe se ubicó en el nivel más alto de la medición, al cumplir con la totalidad de los requisitos considerados en el relevamiento.
Con información de NA
Economía
YPF no bajará de inmediato el precio de la nafta si cae el petróleo: los motivos de la decisión
La eventual caída del precio internacional del petróleo no se traducirá automáticamente en una reducción de la nafta y el gasoil en Argentina. Así lo explicó Horacio Marín, presidente y CEO de YPF, quien defendió la estrategia comercial de la compañía y señaló que todavía debe recuperar parte de los aumentos que absorbió anteriormente.
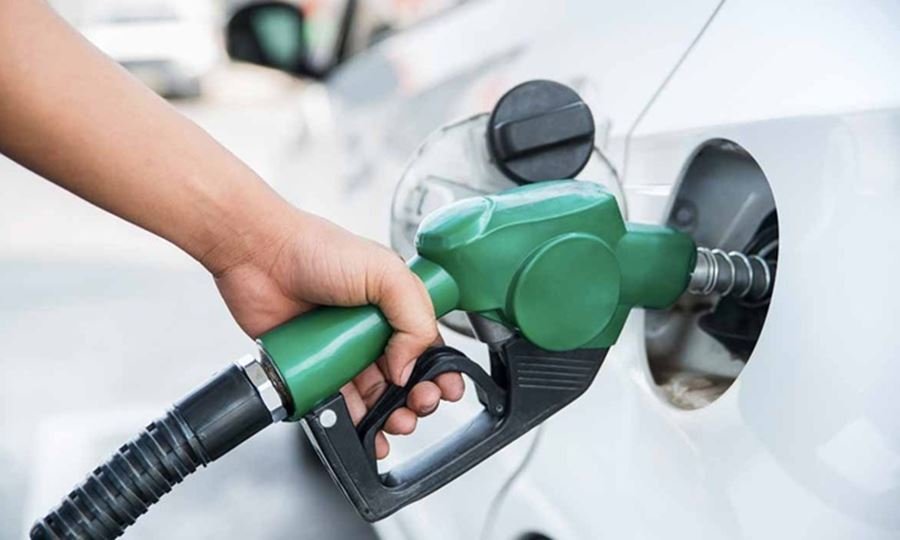
Durante una entrevista con Alejandro Fantino en el programa Liderologías, de Neura, el directivo explicó que la petrolera busca evitar que las variaciones del mercado internacional repercutan de manera inmediata en los surtidores y provoquen una caída del consumo.
La estrategia se puso en marcha luego de los aumentos internacionales del crudo. Según Marín, trasladar todas esas subas a los combustibles podía generar una mayor retracción de la demanda, por lo que YPF decidió absorber parte del impacto económico.
Qué es el mecanismo que utiliza YPF para administrar los precios
Para manejar esa diferencia, la compañía implementó un mecanismo denominado buffer. Consiste en postergar el traslado de una parte de los aumentos internacionales y recuperar posteriormente los recursos que la petrolera absorbió.
Por ese motivo, Marín explicó que una eventual baja del petróleo tampoco se reflejará necesariamente de inmediato en los precios al público: antes, YPF debe compensar parte de los costos que dejó de trasladar durante los períodos de subas.
La explicación se conoció luego de una jornada en la que el petróleo Brent registró una caída del 3,5% y cerró en 92,44 dólares por barril, mientras que el WTI se ubicó en 85,72 dólares.
El retroceso estuvo relacionado con señales de distensión en el escenario internacional y novedades sobre la situación en torno a Irán y el estrecho de Ormuz.
Por qué la petrolera busca sostener el consumo
Marín defendió la política de precios como una decisión comercial orientada a preservar la demanda y cuidar los intereses de los accionistas.
También explicó que una eventual caída de las ventas en el mercado interno no puede compensarse sencillamente exportando el combustible que no se comercializa en el país. Según señaló, las condiciones y especificaciones de esos productos pueden hacer menos conveniente su colocación en otros mercados.
Para el titular de YPF, el desafío no pasa únicamente por el precio de la nafta y el gasoil, sino también por mejorar la experiencia de los clientes en las estaciones de servicio.
En ese sentido, sostuvo que la atención, el mantenimiento de las instalaciones y la calidad de los servicios son factores que influyen en la decisión de los automovilistas a la hora de elegir dónde cargar combustible.
Autodespacho, tecnología y descuentos
Otro de los puntos abordados durante la entrevista fue la transformación de las estaciones de servicio. Marín destacó la incorporación de herramientas tecnológicas para monitorear en tiempo real las cargas de combustible y mejorar el abastecimiento.
Según los datos que presentó, cuando asumió la conducción de YPF, en diciembre de 2023, unas 239 estaciones por día se quedaban sin alguno de los combustibles comercializados. Actualmente, ese promedio se redujo a entre cuatro y cinco establecimientos diarios.
El ejecutivo también defendió el sistema de autodespacho, que contempla un descuento del 3% para quienes utilizan esa modalidad a través de la aplicación de YPF. Aseguró que su implementación no implicó una reducción de personal en las estaciones y explicó que el beneficio responde al ahorro de costos variables.
Qué pasará con los precios de los lubricantes
Durante la entrevista, Marín también anticipó cambios comerciales en el segmento de lubricantes. Según anunció, YPF aplicaría una reducción del 20% en sus precios y ofrecería beneficios que podrían alcanzar el 35% mediante la aplicación o los servicios de Boxes.
De esta manera, la compañía busca fortalecer su relación con los automovilistas a través de descuentos
Con información de Perfíl

26°C

🚧 Y un día llegaron a Sunchales: comenzaron los trabajos de bacheo en la Ruta 34 en la traza de la ciudad

Deudas de tarjeta: cuándo pueden embargarte el sueldo y cuáles son los límites legales

Santa Fe quedó entre las seis provincias con mejor calificación en transparencia fiscal

El Senado define hoy una ley clave para las personas con discapacidad y tratará otros proyectos

San Cristóbal: una muerte bajo investigación y una autopsia para esclarecer las circunstancias

Incendio en Sunchales: el fuego destruyó gran parte de una vivienda en barrio 9 de Julio

Tragedia en Lehmann: murió un motociclista tras chocar contra una camioneta

Santa Fe: qué podrá pedir la Policía al controlar un celular y qué pasa si una persona se niega

Sunchales: tres áreas municipales presentaron sus informes de gestión ante el Concejo

Sunchales tendrá dos cortes de energía este domingo: horarios y sectores afectados

Ambrosetti se prepara para una Fiesta de la Confraternidad que promete ser multitudinaria

Ruta 34: avanzan los trabajos de recuperación de banquinas en Santa Fe y Santiago del Estero

“Hacen mal las cuentas”: Milei insiste en que es mentira que la gente no llega a fin de mes

Virus y Los del Fuego llegan a Lehmann para la Fiesta de las Culturas y Colectividades 13º edición

Sunchales: la PDI detuvo a tres personas tras cuatro allanamientos y secuestró armas y drogas


-
 Policialeshace 2 días
Accidente en la Ruta 34: chocaron un camión y una camioneta entre Ataliva y Lehmann
-
 Regionalhace 1 día
Choque entre dos camiones en la Ruta 34: un conductor sufrió lesiones graves y fue trasladado a Rafaela
-
 Policialeshace 1 día
Sunchales: la PDI detuvo a tres personas tras cuatro allanamientos y secuestró armas y drogas
-
 Tecnologíahace 2 días
TelePASE en la Ruta 34: cómo tramitarlo, cuánto cuesta y qué pasa si no tenés saldo para pagar