Economía
Qué cambios idearon las fábricas y los supermercados para hacer frente a las bajas ventas
Las grandes industrias se adaptan al nuevo contexto, mientras que los comercios tejen nuevas alianzas.

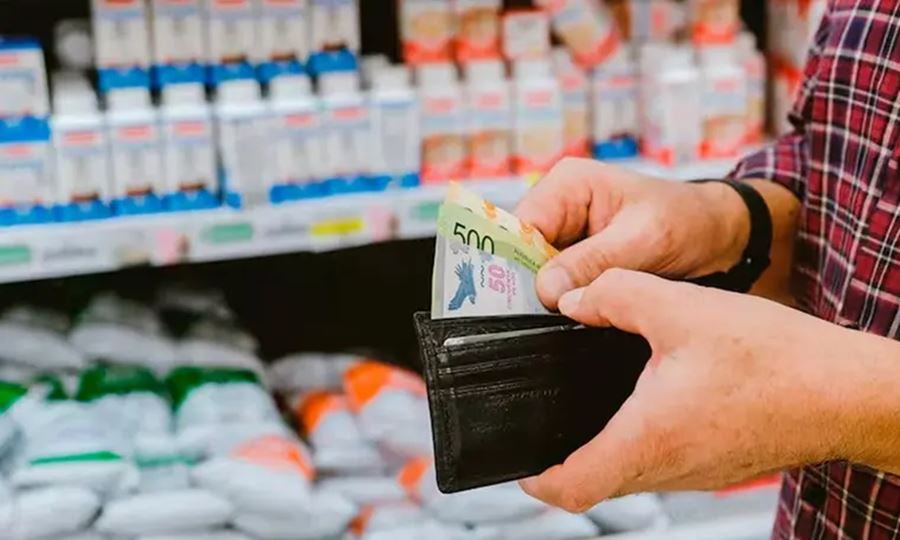
Las grandes fábricas referentes del consumo masivo no dejan lugar a dudas: contra la expectativa de comienzos de año, el repunte de las ventas se hace desear. Los ejecutivos evitan mencionar la palabra «crisis», pero admiten que el escenario luce complicado para la mayoría de las categorías.
Desde los grandes supermercados ya pusieron en marcha distintas estrategias para retener a los clientes, que se van hacia los comercios más pequeños. Los negocios tradicionales de barrio, en los cuales se realizan las compras para pocos días y además es más difícil tentarse.
Hay otra realidad, que a las grandes compañías les cuesta admitir: los consumidores evitan en muchos casos las marcas más reconocidas, las líderes, porque cuestan entre 15% y 30% más caras que las denominadas «marcas blancas».
Cualquier consumidor habitué de las grandes cadenas y de los mayoristas se dio cuenta de que, a medida que pasa el tiempo, las «marcas propias» ganan cada vez más espacio en las góndolas.
El consumo no repunta: supermercados cambian de estrategia
Una fábrica de las grandes, fabricante de productos de la canasta básica, cuenta a iProfesional que en mayo vendieron apenas 0,1% más que en mayo del año pasado.
Otra compañía líder da cuenta de la misma situación. Una mejora mínima, casi imperceptible, en relación con un mes de mayo de 2024, en donde las ventas recién se empezaban a recuperar del pozo de la primera parte tras la devaluación.
Desde una tercera empresa marcan una diferencia: «Una cosa son los segmentos más populares, como los productos de almacén (fideos, aceites, harina), donde vemos una mejora más notoria. Y otra distinta es cuando vemos nichos como snacks. O productos congelados, donde no hay recuperación», cuenta la fuente.
Las fábricas de cervezas dan un panorama crítico: las ventas siguen sin recuperarse tras el desplome de principios del año pasado. A pesar de que hubo rebajas en los precios.
El 70% de descuento en la segunda unidad ya no alcanza
Los grandes supermercados también se ven forzados a cambiar. Si bien en las últimas mediciones se vio que las ventas repuntaron contra el año pasado, lo cierto es que los comercios tradicionales les vienen ganando la pelea por los clientes.
Con los ingresos de la población ajustados, las grandes superficies suman atractivos. La última vedette son las alianzas con los bancos, que a su vez necesitan promocionar sus billeteras digitales.
Así, por ejemplo, la mayoría de las cadenas tienen acuerdos con MODO y con Mercado Pago para sumar descuentos a las compras.
Así y todo, en esos grandes comercios admiten que la rentabilidad ha retrocedido. Lo mismo que cuentan las grandes industrias.
Consumidores, a toda hora y en todo lugar
El dato llama la atención, y es toda una muestra de los cambios en el consumo masivo: en ocho de cada diez hogares se hacen las compras elementales en por lo menos cuatro canales distintos.
Una exigencia a veces extrema, pero que los consumidores se sienten en la obligación de afrontar con tal de conseguir precios más bajos.
En medio de un consumo al que le cuesta levantar, la competencia entre esos canales se canibalizó.
Una reciente investigación de la consultora especializada en consumo Kantar, dejó a las claras quiénes quedaron de cada lado. Y da cuenta del novedoso comportamiento de los consumidores.
Promociones, claves en las góndolas
El informe de Kantar refleja, además, que las promociones se convirtieron en un motor clave para incentivar el consumo.
El impacto, no obstante, varía según el canal de ventas.
En los supermercados e hipermercados, el 36% del gasto se realiza con alguna promoción, pero eso no alcanza para revertir la caída general en volumen: registran una pérdida de 19 % en productos sin promoción y una suba del 9,9% en los que sí la tienen.
En los comercios mayoristas, donde el 25% del gasto también está asociado a promociones, la estrategia da resultados: los productos con promoción crecen 8,8% y los que no las tienen se mantienen estables.

En los almacenes, que históricamente son menos agresivos a la hora de las promociones, también se sumó a la tendencia: ya un 11% del gasto se realiza bajo alguna promoción.
Fuente: iProfesional



Economía
Dólar a $1.545, acciones en baja y riesgo país en 642 puntos: ¿qué está pasando con los mercados argentinos?
El riesgo país volvió a subir y alcanzó su nivel más alto desde diciembre de 2025, mientras las acciones argentinas llegaron a caer hasta 6% en Nueva York.
El dólar oficial tocó los $1.550 durante la jornada y cerró en $1.545.
Los mercados argentinos volvieron a atravesar este lunes una jornada de presión, con movimientos negativos en los bonos y las acciones, mientras el dólar oficial alcanzó un nuevo máximo nominal durante la rueda.
El dato que más llamó la atención fue el comportamiento del riesgo país, que aumentó 33 puntos y llegó a 642 unidades, según las cotizaciones relevadas por Rava Bursátil.
Con esta nueva suba, el indicador elaborado por JP Morgan acumula doce ruedas consecutivas en alza y alcanzó su nivel más elevado desde comienzos de diciembre de 2025.
El riesgo país volvió a superar los 600 puntos
El viernes, el indicador había terminado en 609 puntos básicos, después de haber superado nuevamente la barrera de los 600 puntos.
Ahora, con el salto registrado este lunes, llegó a 642.
El riesgo país refleja la diferencia entre el rendimiento que ofrecen los bonos de un país emergente y los títulos del Tesoro de Estados Unidos. Es utilizado como una referencia del nivel de riesgo que perciben los mercados sobre la deuda soberana.
La evolución de los bonos se dio en una jornada en la que también se registraron bajas en las acciones argentinas y movimientos en el mercado cambiario.
Las acciones argentinas cayeron hasta 6% en Nueva York
Los papeles de empresas argentinas que cotizan en Wall Street operaron con pérdidas de hasta el 6%.
El mercado local también registró una nueva jornada negativa y el S&P Merval volvió a ubicarse en terreno de pérdidas.
El escenario financiero estuvo condicionado por distintos factores, entre ellos las tasas de interés internacionales, el ritmo de acumulación de reservas del Banco Central y la incertidumbre vinculada al escenario económico local.
El dólar tocó los $1.550
El mercado cambiario también tuvo una jornada de atención.
El dólar oficial llegó a cotizar a $1.550 en el Banco Nación, alcanzando un nuevo máximo nominal durante la rueda.
Sin embargo, antes del cierre retrocedió y terminó en $1.545, el mismo valor registrado al finalizar la jornada del viernes.
Así, mientras el dólar terminó estable en el Banco Nación, el resto de los indicadores financieros mostró una jornada de mayor presión sobre los activos argentinos.
Con información de Cadena 3
Economía
Cada vez se paga más con QR: el uso creció 67% en un año mientras las tarjetas pierden terreno
Los pagos con códigos QR interoperables alcanzaron 117,2 millones de operaciones en agosto, mientras que las compras con tarjetas de débito y crédito registraron fuertes caídas interanuales en julio, según el Banco Central.
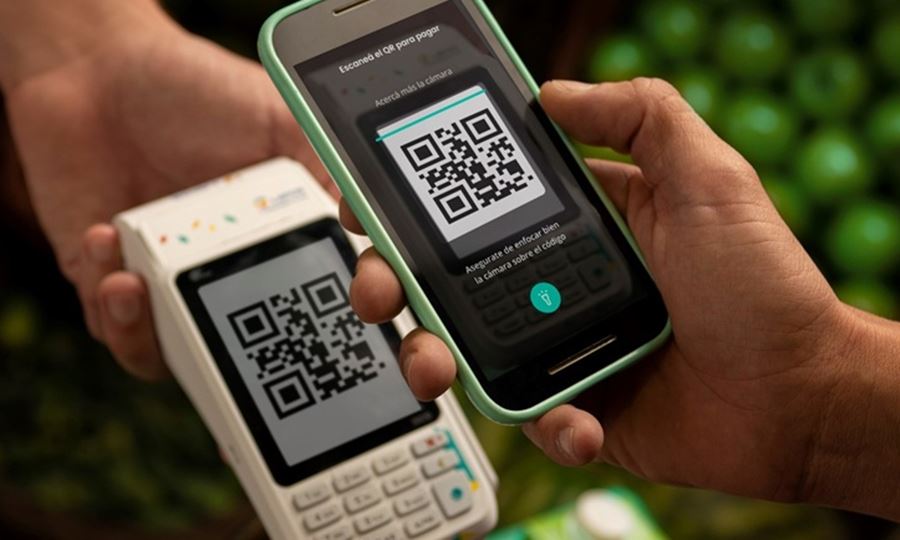
La forma de pagar de los argentinos continúa cambiando. Los códigos QR y las billeteras digitales ganan cada vez más espacio, mientras que las operaciones realizadas con tarjetas de débito y crédito muestran una disminución.
Los datos surgen del último Informe de Pagos Minoristas del Banco Central de la República Argentina (BCRA), correspondiente a agosto, aunque las cifras de tarjetas tienen como último dato disponible julio.
El QR ya mueve millones de operaciones
Durante agosto se realizaron 117,2 millones de pagos mediante códigos QR interoperables, un 67,5% más que en agosto de 2025.
El crecimiento también se reflejó en los montos: las operaciones con QR movilizaron $2,9 billones, lo que representa un incremento del 62,9% interanual en términos reales.
En total, los pagos con transferencia interoperables llegaron a 118,3 millones de operaciones, y el 99,1% se inició mediante un código QR.
El 52,7% de las operaciones fue realizado desde cuentas bancarias (CBU), mientras que el 47,3% restante tuvo como origen cuentas de pago (CVU).
El ecosistema también sigue creciendo: actualmente hay 92 billeteras digitales interoperables y 67 aceptadores de pagos con transferencia registrados ante el BCRA.
Las tarjetas, en retroceso
Mientras el QR avanza, los últimos datos disponibles para tarjetas muestran una tendencia diferente.
En julio se realizaron 172 millones de pagos con tarjeta de débito, un 8,4% menos que en el mismo mes del año anterior. En términos reales, el monto operado cayó 14,7%.
Las tarjetas de crédito también registraron una baja: se contabilizaron 159,3 millones de operaciones, un 9,2% menos interanual, mientras que el monto total cayó 17,6% en términos reales.
En el caso de las tarjetas de crédito, el comercio electrónico fue el principal canal de utilización, seguido por las operaciones en terminales de venta y mediante QR.
Además, el propio QR ya forma parte del universo de las tarjetas: durante julio, los pagos mediante QR interoperable representaron el 4,8% del total de las operaciones realizadas con tarjetas de crédito.
También crecen las transferencias
El cambio en los hábitos de pago también se observa en las transferencias bancarias y digitales.
En agosto se registraron 779 millones de transferencias inmediatas en pesos, por un total de $96 billones. En comparación con un año atrás, la cantidad aumentó 20,3%, mientras que el monto creció 5,5% en términos reales.
El 76,9% de esas operaciones tuvo como origen y/o destino una cuenta de pago (CVU).
Los datos muestran así una transformación en la manera en que los argentinos realizan sus pagos: el celular y las billeteras digitales ganan protagonismo, mientras las tarjetas pierden operaciones frente a nuevas alternativas electrónicas.
Con información de Clarín
Economía
Cuánto hay que ganar por mes para no ser pobre en Argentina: el dato del INDEC
La pobreza alcanzó al 32,3% de las personas durante el primer semestre de 2026. Según el valor de la Canasta Básica Total de junio, una familia tipo de cuatro integrantes necesitó más de $1,53 millones para superar la línea de pobreza.
El INDEC informó que la pobreza alcanzó al 32,3% de las personas durante el primer semestre de 2026, mientras que la indigencia llegó al 7,5% en los 31 aglomerados urbanos relevados.
Uno de los datos que permite dimensionar el costo de vida es el valor de la Canasta Básica Total (CBT), que se utiliza para establecer la línea de pobreza.
¿Cuánto necesitó una familia de cuatro integrantes?
Para un hogar compuesto por cuatro integrantes —dos adultos y dos niños—, el ingreso necesario para superar la línea de pobreza fue de $1.531.473 en junio de 2026, último mes del semestre.
Ese monto corresponde a una familia de referencia integrada por un varón de 35 años, una mujer de 31, un hijo de 6 años y una hija de 8 años.
La cifra corresponde a la Canasta Básica Total, que incluye alimentos y otros bienes y servicios esenciales, como vestimenta, transporte, educación, salud y vivienda.
En junio, la CBT aumentó 2,2% respecto de mayo y acumuló una suba del 17% durante el primer semestre. En la comparación interanual, el incremento fue del 35,7%.
¿Cuánto se necesitó para no caer en la indigencia?
Para ese mismo hogar de cuatro integrantes, la Canasta Básica Alimentaria (CBA) alcanzó los $689.853 en junio.
La CBA contempla únicamente los alimentos necesarios para cubrir los requerimientos nutricionales básicos y es la referencia utilizada para establecer la línea de indigencia.
La pobreza alcanzó al 32,3%
Según el informe difundido por el INDEC, el 24,4% de los hogares quedó por debajo de la línea de pobreza durante el primer semestre de 2026. En esos hogares residía el 32,3% de las personas relevadas.
En total, dentro de los 31 aglomerados urbanos incluidos en la medición, fueron aproximadamente 9,7 millones de personas y 2,5 millones de hogares bajo la línea de pobreza.
La pobreza aumentó respecto del 28,2% registrado durante el segundo semestre de 2025, mientras que la indigencia pasó del 6,3% al 7,5%.
Los ingresos crecieron menos que las canastas
El INDEC señaló que durante el semestre el ingreso per cápita familiar aumentó 11,5% en promedio, mientras que la Canasta Básica Alimentaria subió 21,4% y la Canasta Básica Total aumentó 19,6%.
Entre los hogares que ya se encontraban bajo la línea de pobreza, el ingreso familiar total promedio fue de $922.755, frente a una CBT promedio de $1.440.395. La diferencia determinó una brecha de pobreza del 35,9%.
Con información de Cadena 3

24°C

Murió el senador Juan Carlos Pagotto a los 74 años: fue hallado sin vida en su casa de La Rioja

Entraron seis ladrones a una casa de Rosario, golpearon al dueño y escaparon con dinero y una camioneta

Puso una cámara para descubrir quién le robaba los trapos y terminó encontrando al insólito “ladrón”

Orgullo sunchalense: Vilma Demichelis y Carolina Druetto obtuvieron el título de Auxiliares de Pista

Buscan a otras posibles víctimas del “brujo” detenido por una estafa de 25 mil dólares

Sunchales: una mujer y una menor fueron trasladadas al hospital tras un accidente en barrio 9 de Julio

Ruta 34: un auto quedó colgado sobre una alcantarilla en el acceso a Nueva Lehmann

Ruta 34: AUNOSA anunció nuevas obras, una futura autovía entre Rafaela y Ataliva y cambios en el peaje

Detuvieron en Lehmann a un hombre con pedido de captura vigente durante un control en la Ruta 34

Sunchales: detuvieron a un joven de 19 años por un presunto intento de robo en Barrio 9 de Julio
Puso una cámara para descubrir quién le robaba los trapos y terminó encontrando al insólito “ladrón”

“Cazo para llegar a fin de mes”: el santafesino denunciado por caza ilegal rompió el silencio y pidió disculpas

Patadas y palazos contra una maqueta de la Legislatura: el video que generó polémica en Tucumán

Piedras de granizo del tamaño de un huevo sorprendieron a San Cristóbal durante la tormenta

Santa Fe despidió los Suramericanos a lo grande: más de 3,5 millones de personas y un cierre lleno de emoción



-
 Regionalhace 1 día
¿A quién reconocerías? Sunchales busca postular a vecinos para una distinción por su trayectoria y compromiso social
-
 Judicialhace 1 día
Ruta 4: imputaron a cuatro acusados por los 456 kilos de cocaína hallados cerca de Elisa
-
 Regionalhace 1 día
Piedras de granizo del tamaño de un huevo sorprendieron a San Cristóbal durante la tormenta
-
 Paishace 2 días
Avioneta cayó en una zona de monte en Córdoba: cinco personas sobrevivieron y dos menores fueron internados