Economía
Las prepagas vuelven a aumentar en diciembre: cómo hacer para pagar sólo la mitad de la suba o hasta congelar la cuota
A esto se suma la aplicación del “honorario ético mínimo” que cobran los profesionales y genera costos extras al afiliado. Conocé de qué se trata este adicional y los requisitos para evitar el incremento mensual.


Diciembre será el último mes de congelamiento de las cuotas anunciado por el ministro de Economía, Sergio Massa.Diciembre será el último mes de congelamiento de las cuotas anunciado por el ministro de Economía, Sergio Massa.
En diciembre, los servicios de medicina prepaga llegarán con un nuevo aumento, de casi 12%, que le meterá aún más presión a bolsillos ya de popr sí exhaustos por la elevada inflación, ronda el 140% anual.
Las prepagas están informando a sus asociados que durante el último mes del año se aplicará un 11,51% respecto del valor del Plan de Servicio Vigente al 30 de noviembre de 2023, de acuerdo con el “Índice de Costos de Salud” que publica periódicamente la Superintendencia de Servicios de Salud en su página web.
Así, el sector acumula un alza del 150,98% en los últimos 12 meses.
Qué dicen los afiliados y qué pasa con los copagos.
En este escenario, los afiliados denuncian que se multiplican mes a mes los cobros adicionales que les piden los médicos para atenderlos.
A su vez, como muchos médicos no les entregan facturas por ese servicio, no pueden hacer los trámites para solicitar los reintegros por esos pagos. Los especialistas que más se resisten a dar facturas son los odontólogos, los cardiólogos y los pediatras, según un sondeo de las prepagas entre pacientes.
Los médicos argumentan que dejar constancia escrita de que cobran copagos podría generarles problemas legales con las propias prepagas y las obras sociales para las que trabajan.
Según un sondeo realizado por prepagas sobre la base de los llamados, mails y consultas y reclamos recibidos por redes, el 40% de los que no dan factura son odontólogos; un 30%, cardiólogos y otro 30%, pediatras, indicaron fuentes del sector prestador.
Sandra González, titular de la Asociación de Defensa de los Consumidores y Usuarios de la Argentina (ADECUA), dijo que mucha gente los contacta porque los médicos le piden copago y no le dan factura. Esto ocurre no solo en caso de copagos a médicos, ya que también están los que cobran extra por estudio y no dan ticket para solicitar el reintegro. A esto se suma que “muchos odontólogos están solicitando extras en prácticas para las que antes no pedían”, indicó.
“Recibimos reclamos y también los mandan a la Superintendencia de Servicios de Salud”, explicó González, quien dijo que la situación es compleja porque el usuario quedó en el medio entre el médico y la prepaga. Aporta que en algunos casos, no dan factura pero ofrecen algún tipo de comprobante, que eso depende mucho de cada médico y de la actitud que tome el paciente frente al cobro extra.
Problemas legales
Legalizar este copago con una factura podría traerle un problema al especialista con la prepaga u obra social para la que presta servicios. En este sentido, Claudio Belocopitt había advertido en septiembre que la prepaga de la que es propietario, Swiss Medical, tenía previsto accionar en la Justicia contra los médicos que pidan este bono.
En tanto, fuentes de Osde comentaron que tienen reclamos por el pedido de copagos sin factura pero que, en relación a la cantidad de asociados, el número de quejas resulta ínfimo.w
Dentistas, cardiólogos y pediatras, entre los más señalados.
Por otra parte, aquellos usuarios que posean ingresos netos inferiores a seis Salarios Mínimos, Vitales y Móviles ($ 792.000 a octubre 2023), recibirán un ajuste equivalente al 90% del Índice de Remuneración Imponible Promedio de los Trabajadores Estables (RIPTE). Así, el incremento a aplicar en diciembre asciende al 5,27%, que será calculado sobre valor del plan vigente al 30 de noviembre y deberá ser solicitado mediante un trámite online.
De acuerdo con un relevamiento de precios de referencia realizado por Noticias Argentinas, el precio de la cobertura más baja de Organización de Servicios Directos Empresarios (OSDE) tiene un valor de $48.652. Sobre la base de esos índices, en diciembre el costo del plan OSDE210 ascenderá a $54.252 para quienes les corresponda el aumento general y a $51.216 para quienes completen la declaración jurada de ingresos.
Sin embargo, para beneficio de los afiliados, el Gobierno llegó a un acuerdo con las prepagas para congelar las tarifas de las cuotas durante 90 días, entre octubre y diciembre.
Mediante este acuerdo, se estableció que quienes obtengan ingresos por debajo de $2 millones y cumplan ciertos requisitos patrimoniales, deberán completar una declaración jurada ante AFIP para quedar exentos de pagar el incremento de octubre (6,97%), noviembre (10,98%) y diciembre (11,51%).
De esta manera, diciembre será el último mes del programa de congelamiento de las cuotas, que había sido anunciado por el ministro de Economía, Sergio Massa, como parte de las medidas para enfrentar las consecuencias de la devaluación.
Se estima que entre el 10% y el 15% de los afiliados al sistema mantienen sus cuotas congeladas. La cifra se debe a que aproximadamente la mitad de los titulares de medicina prepaga forman parte de acuerdos corporativos, en los cuales las tarifas son negociadas directamente por las empresas empleadoras. Además, aquellos que no han completado la declaración jurada están sujetos al aumento general.
Cómo pedir el congelamiento de la cuota
En caso de no superar el tope de ingresos, para fijar el valor de la cuota los titulares de las prepagas deben completar una declaración jurada de ingresos en la web de AFIP, antes del 20 de cada mes.
Los afiliados que quieran obtener el beneficio deberán:
- Ingresar a la página oficial de AFIP con CUIT y clave fiscal nivel 3.
- Seleccionar la opción MiSSSalud, el servicio web de la Superintendencia de Servicios de Salud.
- Completar allí el formulario, que incluye la selección de la entidad de medicina prepaga correspondiente y la declaración jurada de ingresos.
En el proceso, será necesario responder una serie de requisitos relacionados con el patrimonio del grupo familiar adherido al plan de salud:
- No tener ingresos brutos mensuales iguales o superiores a $2.000.000.
- No ser propietario de dos o más inmuebles.
- No ser propietario de tres o más vehículos, a menos que haya un miembro del hogar con un Certificado Único de Discapacidad.
- No ser propietario de aeronaves o embarcaciones de lujo.
- No ser titular de activos societarios que evidencien capacidad económica.
Además, los usuarios deben otorgar su autorización para que la Superintendencia de Servicios de Salud pueda validar la información proporcionada con otros organismos.
Es importante destacar que si un afiliado y su familia tienen ingresos mensuales inferiores a $2 millones, pero poseen dos o más propiedades, no podrán mantener congelada su cuota y se les aplicará el aumento general, basado en el Índice de Costos de Salud.
Honorario mínimo para los profesionales de la salud
En el último tiempo, la crisis del sistema de salud y la caída abrupta de los ingresos, provocó que muchos profesionales opten por abandonar cartillas, cambien de trabajo, se dediquen a prácticas más rentables (por ejemplo, la estética), migren o realicen trabajo golondrina en países limítrofes, donde cobran en dólares.
Ante la deserción cada vez más notoria de los profesionales, en septiembre pasado las principales asociaciones, federaciones y sociedades científicas del país suscribieron un comunicado que afirmaba que la crisis económica había “llevado los honorarios médicos al nivel más bajo de la historia”.
En consecuencia, las entidades informaron que habían acordado un honorario ético mínimo de $6.000 (actualizable cada dos meses, de acuerdo con la inflación) y que, a partir de octubre, los médicos podían cobrar un bono para llegar a ese valor de consulta si la cobertura del paciente no lo hacía.
De esta manera, la “solución inmediata” que encontraron los médicos para no abandonar la atención por cartilla de obras sociales y prepagas fue el cobro de un bono no reintegrable que compensa la diferencia entre los $2.000 o $4.000 que, en promedio, las empresas de salud les abonan por cada práctica o consulta, a plazos de hasta 120 días.
“No es un coseguro. No es un adicional. No es un copago. Es un bono complementario no reintegrable, un convenio privado entre el paciente y el médico”, aclararon las asociaciones de profesionales que avalan esta modalidad.
Este martes, en la Secretaría de Comercio, representantes de las asociaciones cardiológicas más importantes del país aprovecharon la reunión con el Gobierno sobre el faltante de suministros médicos para plantear la preocupación por los honorarios “relegados por el aumento de los costos de los insumos y de los estudios diagnósticos”.
En el comunicado que difundieron las entidades, describen la decisión como “una medida de emergencia”. Esperan también que, tras el cambio de gobierno, se abra un canal de diálogo con las futuras autoridades para resolver la crisis de honorarios y aliviar el bolsillo de los afiliados, según coincidieron los firmantes.
Del lado de los pacientes, la medida todavía genera confusión y quejas cuando, al finalizar la consulta o al presentarse para un estudio por imágenes, se les factura un pago extra que nunca les habían solicitado, a pesar de las cuotas cada vez más elevadas.
Fuente: Noticias Argentinas




Economía
El FMI dio un paso clave para liberar US$ 900 millones a la Argentina, pero falta una aprobación
El organismo alcanzó un acuerdo técnico con el Gobierno de Javier Milei por la tercera revisión del programa financiero. El desembolso todavía no está confirmado: deberá ser aprobado por el Directorio Ejecutivo, cuyo tratamiento podría realizarse a principios de diciembre.
El Fondo Monetario Internacional (FMI) alcanzó un entendimiento técnico con la Argentina para completar la tercera revisión del programa de Facilidades Extendidas, un paso necesario para acceder a un posible desembolso de aproximadamente US$ 900 millones.
Sin embargo, el dinero todavía no está habilitado de manera definitiva. El acuerdo deberá ser evaluado por el Directorio Ejecutivo del organismo, que podría tratarlo a principios de diciembre.
El FMI destacó los avances del programa económico del Gobierno de Javier Milei, especialmente en materia de superávit fiscal, desaceleración de la inflación y acumulación de reservas internacionales.
El superávit fiscal, una de las condiciones centrales
Entre los puntos destacados por el organismo figura la meta de alcanzar un superávit primario equivalente al 1,4% del PBI en 2026.
Para 2027, el Fondo espera un esfuerzo fiscal similar, en línea con las proyecciones incluidas en el proyecto de Presupuesto enviado por el Gobierno al Congreso.
El organismo también remarcó la importancia de mantener el control del gasto público y avanzar con reformas tributarias y fiscales. Al mismo tiempo, señaló la necesidad de proteger el gasto prioritario destinado a infraestructura y servicios sociales.
Inflación y política monetaria
El FMI también respaldó la orientación de la política monetaria del Banco Central de la República Argentina (BCRA), que apunta a sostener la desaceleración de los precios y fortalecer las reservas.
Entre los lineamientos mencionados se encuentran el manejo de los agregados monetarios, la flexibilidad cambiaria dentro del esquema de bandas vigente y el desarrollo de herramientas para mejorar la administración de la liquidez.
Estas políticas forman parte de los compromisos evaluados durante las conversaciones entre los técnicos del organismo y las autoridades argentinas.
Las reservas, otro punto clave de la revisión
La acumulación de divisas fue otro de los aspectos destacados por el Fondo. Según el informe difundido, el Banco Central había comprado cerca de US$ 16.000 millones durante 2026.
El organismo considera que el fortalecimiento de las reservas ayuda a mejorar la capacidad de respuesta del país ante eventuales dificultades externas.
Para sostener esa estrategia, el FMI planteó la continuidad de las compras de divisas y la búsqueda de otras fuentes de financiamiento en moneda extranjera, entre ellas el acceso a los mercados de capitales, los aportes de socios oficiales y los ingresos provenientes de privatizaciones.
Durante octubre, las compras de dólares del Banco Central superaron los US$ 1.200 millones, frente a los US$ 473 millones registrados en septiembre, de acuerdo con los datos incluidos en la información difundida.
¿Cuándo podría llegar el dinero?
El entendimiento técnico representa un avance, pero no equivale a la aprobación final ni garantiza una transferencia inmediata.
El próximo paso es que el Directorio Ejecutivo del FMI analice y apruebe la revisión. Ese tratamiento podría concretarse a principios de diciembre.
Si obtiene el visto bueno, la Argentina podrá recibir el desembolso previsto de alrededor de US$ 900 millones, en el marco del programa de financiamiento de 48 meses.
La decisión será relevante para las cuentas financieras del Gobierno, que busca sostener el equilibrio fiscal, continuar reduciendo la inflación y reforzar las reservas internacionales.
Con información de Cadena 3
Economía
Billeteras virtuales y bancos: desde noviembre deberán mostrar los rendimientos con una misma regla
Desde el 1 de noviembre, las plataformas que ofrecen inversiones en fondos comunes de dinero deberán informar las tasas con un criterio unificado. El cambio busca que los usuarios puedan comparar mejor las alternativas antes de invertir.
El Banco Central de la República Argentina (BCRA) estableció nuevas condiciones para comunicar los rendimientos de los fondos comunes de inversión conocidos como money market. La medida alcanza a bancos y billeteras virtuales que ofrecen este tipo de inversiones.
Qué información deberán mostrar
Según la Comunicación “A” 8497, las plataformas tendrán que informar la variación del valor de la cuotaparte de los últimos siete días corridos, expresada como tasa nominal anual (TNA) y con los honorarios de administración y custodia descontados.
Además, deberán identificar el fondo, describir sus características y especificar la clase de cuotaparte ofrecida.
La información tendrá que estar disponible en todos los canales digitales donde se ofrezca el servicio, como el homebanking, las aplicaciones bancarias y las billeteras virtuales. Los datos deberán ser fáciles de encontrar y aparecer junto a la opción de inversión y su rendimiento.
Por qué cambia la forma de informar las tasas
Hasta ahora, las entidades podían utilizar distintos indicadores y períodos para comunicar la rentabilidad. Algunas mostraban la tasa nominal anual y otras la tasa efectiva anual; también variaban los plazos tomados como referencia.
Con la nueva disposición, los usuarios podrán comparar rendimientos calculados sobre el mismo período y con un criterio común.
Sin embargo, la tasa publicada no garantiza ganancias futuras. En los fondos comunes de dinero, el rendimiento depende de la evolución de los activos en los que se invierten los fondos y puede cambiar de un día para otro.
Qué billeteras y bancos ofrecen estas alternativas
Entre las plataformas que utilizan fondos comunes de inversión de este tipo se encuentran Mercado Pago, Personal Pay, Lemon, Cocos e YPF App, además de fondos ofrecidos por entidades bancarias como Santander, Macro y Galicia.
La normativa no debe confundirse con las cuentas que pagan una tasa definida directamente por la entidad sobre el saldo, una modalidad ofrecida, por ejemplo, por Banco Nación, Supervielle, Ualá, Banco Carrefour y Naranja X. Según la información publicada, la nueva exigencia para los fondos comunes de inversión no alcanza a esa remuneración directa.
Qué hay que tener en cuenta antes de invertir
Los fondos money market reúnen el dinero de distintos inversores y lo colocan en instrumentos de corto plazo y baja volatilidad, como plazos fijos, cauciones y cuentas remuneradas.
Una de sus características es que suelen permitir disponer del dinero rápidamente, aunque las condiciones de rescate dependen de cada fondo. En muchos casos, los retiros son inmediatos; otros productos pueden demorar 24 o 48 horas en acreditar los fondos.
También es importante revisar los límites de saldo remunerado y los requisitos para acceder al beneficio, ya que algunas propuestas pagan intereses solo hasta cierto monto o exigen determinadas condiciones.
Por último, aunque su funcionamiento pueda parecerse al de una caja de ahorro, las cuotapartes de un fondo común de inversión son una inversión, no un depósito bancario, y no cuentan con las mismas garantías que los depósitos.
Con información de Cadena 3
Economía
Volkswagen ofrece financiación a tasa 0% para varios modelos: hasta $20 millones y cuotas de hasta 60 meses
La automotriz lanzó la “Semana de los 0 km”, una campaña con financiación, beneficios en seguros y bonificaciones en services. Las propuestas incluyen modelos como Polo, Tera, Nivus, Amarok y Taos, y estarán vigentes hasta el sábado 24 de octubre de 2026 en concesionarios oficiales.
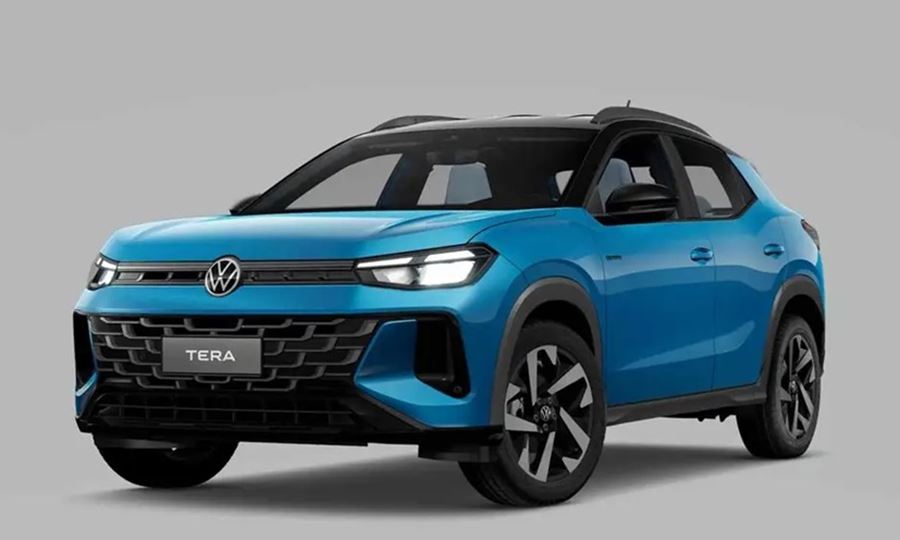
Volkswagen puso en marcha una nueva edición de la “Semana de los 0 km”, una iniciativa comercial que busca facilitar el acceso a vehículos nuevos mediante distintas alternativas de financiación y beneficios adicionales.
La campaña forma parte de “Más Volkswagen” y contempla créditos a tasa 0% para varios modelos de la marca, con plazos que llegan hasta los 60 meses, según el vehículo y las condiciones de cada propuesta.
Qué modelos se pueden financiar a tasa 0%
Las alternativas informadas por la automotriz incluyen los siguientes modelos y montos máximos de financiación:
- Volkswagen Tera: tasa 0% a 18 o 24 meses, con $13.500.000 financiados para la versión Comfort 170 TSI.
- Volkswagen Polo: tasa 0% a 24 o 36 meses, con $14.000.000 financiados en todas sus versiones.
- Volkswagen T-Cross: tasa 0% a 18 o 24 meses, con $13.500.000 para la versión Trendline AT.
- Volkswagen Nivus: tasa 0% a 18 o 24 meses, con $13.500.000 para las versiones Trendline, Comfortline y Highline.
- Volkswagen Virtus: tasa 0% a 24 meses, con financiación de hasta $17.000.000 para la versión Sense.
- Volkswagen Amarok: tasa 0% a 18 o 24 meses, con $15.500.000 para todas las versiones excepto Trendline.
- Volkswagen Tiguan: tasa 0% a 24 meses, con financiación de hasta $17.000.000 para la versión Life y beneficios en seguros de Zurich.
- Volkswagen Taos: tasa 0% a 18 o 24 meses, con $13.500.000 para la versión Highline.
- Volkswagen Saveiro: tasa 0% a 18 meses, con financiación de hasta $15.500.000 y beneficios en seguros de Zurich.
- Volkswagen Vento GLI: tasa 0% a 18 meses, con financiación de hasta $15.500.000 y beneficios en seguros de Zurich.
También hay créditos de hasta 60 meses
La campaña contempla alternativas de financiación de hasta cinco años para cuatro modelos:
- Polo: hasta $18.500.000, con plazos de hasta 60 meses y beneficios en seguros de Zurich. Versiones Robust, Track, Comfortline y Highline.
- Tera: hasta $20.000.000, con plazos de hasta 60 meses y beneficios en seguros de Zurich. Versiones Comfortline, Highline y Outfit.
- Nivus: hasta $20.000.000, con plazos de hasta 60 meses y beneficios en seguros de Zurich, para todas sus versiones.
- Virtus: hasta $20.000.000, con plazos de hasta 60 meses y beneficios en seguros de Zurich, para la versión Sense.
Bonifican parte del mantenimiento
Además de las opciones de financiación, Volkswagen informó beneficios en el mantenimiento programado de los modelos Polo, Tera, Nivus y Virtus.
En estos vehículos, los services se realizan cada 15.000 kilómetros o una vez al año, lo que ocurra primero. La propuesta incluye mano de obra bonificada en el segundo y tercer service.
Hasta cuándo se puede acceder a las promociones
La “Semana de los 0 km” estará vigente hasta el sábado 24 de octubre de 2026, a través de la red oficial de concesionarios Volkswagen.
Los montos financiados, los modelos incluidos y los beneficios varían según cada alternativa. Antes de concretar una operación, se recomienda consultar en un concesionario oficial las condiciones completas, los requisitos de acceso y los posibles gastos adicionales.
Con información de iProfesional

24°C

Te robaron el celular: cómo bloquearlo para que no lo usen con otra línea

Bacheo en la Ruta 34: avanzan las reparaciones en un tramo clave de Santiago del Estero

Empresas y PyMEs de Castellanos podrán utilizar un espacio gratuito para reuniones de negocios en Buenos Aires

Ruta 34: encontraron más de 144 kilos de hojas de coca ocultos en un camión

Allanaron una vivienda en Porteña por una presunta estafa y secuestraron un Citroën C4

Tragedia en la Ruta 34: dos personas murieron y otras dos resultaron gravemente heridas

Tres detenidos en Sunchales tras requisas por tres hechos delictivos

Salieron a trabajar y les entraron a robar: daños en una vivienda de barrio 9 de Julio

Malvinas Argentinas ya tiene nombre para sus calles y comienza a consolidar su identidad en Sunchales (video)

Robaron en un camping de Sunchales y ese mismo día detuvieron a un joven: recuperaron la hidrolavadora
Bacheo en la Ruta 34: avanzan las reparaciones en un tramo clave de Santiago del Estero

Video viral: una pelea en un río por una presunta infidelidad se volvió viral

“Estás en Argentina”: los pibes desafiaron a un robot y el video se volvió viral

Messi recibió el Premio Princesa de Asturias, fue ovacionado en España y logró un reconocimiento histórico

Tragedia cerca del Mercado Central: un acoplado aplastó a una joven de 26 años frente a su hijo



-
 Ciudadhace 2 días
Sunchales: un choque terminó con uno de los vehículos arriba de la vereda en barrio Sur
-
 Ciudadhace 2 días
Sunchales: el Concejo Municipal reconocerá a referentes de la comunidad por su trayectoria y compromiso social
-
 Regionalhace 2 días
Volcó un camión atmosférico en Rafaela: el conductor logró salir por sus propios medios
-
 Regionalhace 2 días
Morteros: un bebé de 3 meses sufrió una fisura de cráneo y detuvieron a sus padres