Economía
Consejos de Redrado para pasar el verano: “No endeudarse, ir rápido al supermercado y si queda resto hacer plazos fijos ajustables por inflación”
“No endeudarse, no usar la tarjeta de crédito. Vamos a tener meses inflacionarios. Cuando cobrás, comprar de inmediato las cosas necesarias en el supermercado. Y si sobran pesitos, ponerlos en plazo fijo ajustado por inflación”.


Tal el consejo para los ciudadanos de Martín Redrado en vista de la alta suba de precios que se prevé para los próximos meses, según publica Infobae.
El expresidente del Banco Central (BCRA), quien en la campaña electoral respaldó la candidatura de Horacio Rodríguez Larreta, dijo que es clave que el plan económico del gobierno de Javier Milei, a punto de iniciarse, sea “abarcativo e integral” de modo de poder estabilizar el tipo de cambio. “Lo primero que se necesita -dijo- es que el Banco Central deje de emitir pesos; hay que recalibrar la cantidad de pesos y dólares que hay en la economía”.
Un problema inédito, enfatizó, es que hoy el BCRA tiene reservas netas negativas de USD 11.500 millones y es imprescindible que deje de emitir pesos para financiar al sector público. En cuanto al plan, destacó, “es importante el anuncio y después la implementación; se necesita un plan económico integral, un equipo económico solvente y luego leyes que den previsibilidad”.
El precio del dólar y la maquinita
Consultado sobre cuál debería ser el nuevo precio del dólar, el economista aclaró que no se podía responder sin tener en cuenta el conjunto de medidas. “No se puede tomar un precio solo si no sabés qué vas a hacer con la emisión, la cantidad de dólares que vas a traer, cuál es el plan con el FMI. La secuencia para mí es plan, leyes que den previsibilidad y el 5 de enero sentarse con el Fondo y postergar los pagos de capital del 2026 al 2030. Si es así, tendremos ingreso de capitales”.
En tal caso, prosiguió, “lo primero a ver es el precio de los bonos, que hoy cotizan a 25% de su valor. Si se despeja el horizonte financiero, los bonos van a aumentar su valor. Los inversores comprarían con dólares esos bonos y permitirían que la brecha cambiaria se achique”. Para achicar la brecha no es sólo necesario ajustar el dólar o el esquema cambiario, sino aplicar medidas de conjunto y creíbles. El caso contrario, señaló, ocurrió el jueves: “el BCRA devaluó 7% y la brecha cambiaria se estiró. Es lo que hay que evitar. No se puede hablar si no se ve qué hace el equipo económico con el resto de las variables y si se hace el puente hasta la cosecha gruesa, donde vamos a tener más ingreso de dólares”.
Al respecto, destacó la importancia de saber con cuántos dólares se contará hasta el inicio de la cosecha grueso y las agroexportaciones, en abril. “Por suerte tenemos buena cosecha, buenas lluvias. Las cerealeras pueden conseguir prefinanciación del exterior, hay ver qué monto se muestra lunes o martes. Si estamos más cerca de USD 5.000 millones o 2.000 millones”, dijo el economista.
Redrado consideró clave el reordenamiento del sector público e ir hacia el déficit cero, pero aclaró que eso no es suficiente, que además de estabilización es necesario un plan de crecimiento, pivoteando sobre las oportunidades internacionales de la Argentina en materia de agroalimentos, energía, transición energética, minería, servicios del conocimiento y turismo. Y sugirió leyes que simplifiquen el presupuesto y las contrataciones laborales y permitan el acceso a divisas para motorizar la inversión privada.
Caputo habló de medidas brutalmente ortodoxas. Pero, ¿ hay gobernabilidad para aplicarlas y bajar el déficit fiscal en casi USD 25.000 millones? Le preguntaron a Redrado en el programa Sábado Tempranísimo, por radio Mitre.
Allí, el economista dijo que es central que Milei muestre a la población que hay efectivamente una reducción del “costo de la política”. Mañana o el lunes, dijo, “tendrá que mostrar dónde se achican contratos, gastos de legislatura, son cuestiones centrales para ver que el costo se lo lleva buena parte la política. Y lo segundo es la integralidad del programa económico: ordenamiento de las cuentas públicas y que en un año la Argentina vuelve a crecer con agro, la industria del conocimiento, la transición energética, la minería. Y tenemos que impulsar también el turismo, aprovechando que la Argentina está en una zona de paz. Y todo en simultáneo con un paquee de leyes que den previsibilidad.
Fue allí que finalmente Redrado emitió sus recomendaciones de cara al período de ajuste y aún más alta inflación que se avecina, ya reflejado en la devaluación oficial del jueves y los aumentos de ayer de los combustibles, cuyos precios subieron en los últimos 45 días casi 63 por ciento. Similares situaciones se observan en los precios de los alimentos. De ahí los consejos de Redrado para lo inmediato: “No endeudarse, no usar la tarjeta de crédito. Vamos a tener meses inflacionarios. Cuando cobrás, comprar de inmediato las cosas necesarias en el supermercado. Y si sobran pesitos, ponerlo en plazo fijo ajustado por inflación”.
Fuente: Contexto



Economía
¿Cuánto tiene que ganar una familia para ser de clase media en Argentina? El nuevo piso de ingresos
Una estimación sobre los ingresos de los hogares argentinos muestra cuánto se necesita para ingresar a los distintos sectores de la pirámide social y revela dónde comienza la clase media.
El ingreso que marca el comienzo de la clase media
¿Cuánto tiene que ganar una familia argentina para ser considerada de clase media? Una estimación de la Consultora W, correspondiente al segundo trimestre de 2026, ubicó en $2,5 millones mensuales netos el ingreso mínimo de un hogar para ingresar al segmento de clase media baja.
El relevamiento fue elaborado a partir de datos del INDEC, la Encuesta Permanente de Hogares (EPH), salarios y proyecciones sectoriales, y analiza el ingreso total del hogar, no el sueldo individual de una persona.
La clase media baja, identificada como segmento C3, representa aproximadamente el 26% de los hogares. Dentro de ese grupo, el ingreso promedio alcanza los $3 millones mensuales.
¿Y cuánto se necesita para la clase media alta?
El siguiente escalón es la clase media alta (C2). Para ingresar a este segmento, el hogar debería superar los $4,5 millones mensuales netos, mientras que el ingreso promedio de las familias ubicadas allí ronda los $6,5 millones.
Este sector representa aproximadamente el 17% de los hogares argentinos.
Así queda la pirámide social
Según la estimación de Consultora W para el segundo trimestre de 2026:
- Clase alta (ABC1): desde $9 millones mensuales; promedio de $14 millones. Representa el 5%.
- Clase media alta (C2): desde $4,5 millones; promedio de $6,5 millones. Representa el 17%.
- Clase media baja (C3): desde $2,5 millones; promedio de $3 millones. Representa el 26%.
- Clase baja no pobre (D1): desde $1,5 millones; promedio de $2,2 millones. Representa el 30%.
- Clase baja en situación de pobreza (D2/E): por debajo de $1,5 millones; promedio estimado de $1 millón. Representa el 22%.
En conjunto, el 52% de los hogares queda dentro de los dos segmentos de menores ingresos, mientras que el resto se distribuye entre los sectores de clase media y alta.
Un dato importante: no se trata solamente del sueldo
La clasificación toma en cuenta los ingresos totales del hogar, por lo que no significa que una persona individual deba cobrar esos montos.
Además, la situación económica de cada familia puede variar considerablemente según la cantidad de integrantes, el alquiler, la cobertura de salud, los gastos educativos y otros costos mensuales.
Por eso, los valores funcionan como una fotografía económica del segundo trimestre de 2026 y pueden modificarse con la evolución de los precios y los ingresos.
Importante: estos valores corresponden a una estimación de la Consultora W. No existe una cifra única oficial del INDEC que determine por sí sola cuánto debe ganar un hogar para ser considerado de clase media.
Economía
Dólar a $1.545, acciones en baja y riesgo país en 642 puntos: ¿qué está pasando con los mercados argentinos?
El riesgo país volvió a subir y alcanzó su nivel más alto desde diciembre de 2025, mientras las acciones argentinas llegaron a caer hasta 6% en Nueva York.
El dólar oficial tocó los $1.550 durante la jornada y cerró en $1.545.
Los mercados argentinos volvieron a atravesar este lunes una jornada de presión, con movimientos negativos en los bonos y las acciones, mientras el dólar oficial alcanzó un nuevo máximo nominal durante la rueda.
El dato que más llamó la atención fue el comportamiento del riesgo país, que aumentó 33 puntos y llegó a 642 unidades, según las cotizaciones relevadas por Rava Bursátil.
Con esta nueva suba, el indicador elaborado por JP Morgan acumula doce ruedas consecutivas en alza y alcanzó su nivel más elevado desde comienzos de diciembre de 2025.
El riesgo país volvió a superar los 600 puntos
El viernes, el indicador había terminado en 609 puntos básicos, después de haber superado nuevamente la barrera de los 600 puntos.
Ahora, con el salto registrado este lunes, llegó a 642.
El riesgo país refleja la diferencia entre el rendimiento que ofrecen los bonos de un país emergente y los títulos del Tesoro de Estados Unidos. Es utilizado como una referencia del nivel de riesgo que perciben los mercados sobre la deuda soberana.
La evolución de los bonos se dio en una jornada en la que también se registraron bajas en las acciones argentinas y movimientos en el mercado cambiario.
Las acciones argentinas cayeron hasta 6% en Nueva York
Los papeles de empresas argentinas que cotizan en Wall Street operaron con pérdidas de hasta el 6%.
El mercado local también registró una nueva jornada negativa y el S&P Merval volvió a ubicarse en terreno de pérdidas.
El escenario financiero estuvo condicionado por distintos factores, entre ellos las tasas de interés internacionales, el ritmo de acumulación de reservas del Banco Central y la incertidumbre vinculada al escenario económico local.
El dólar tocó los $1.550
El mercado cambiario también tuvo una jornada de atención.
El dólar oficial llegó a cotizar a $1.550 en el Banco Nación, alcanzando un nuevo máximo nominal durante la rueda.
Sin embargo, antes del cierre retrocedió y terminó en $1.545, el mismo valor registrado al finalizar la jornada del viernes.
Así, mientras el dólar terminó estable en el Banco Nación, el resto de los indicadores financieros mostró una jornada de mayor presión sobre los activos argentinos.
Con información de Cadena 3
Economía
Cada vez se paga más con QR: el uso creció 67% en un año mientras las tarjetas pierden terreno
Los pagos con códigos QR interoperables alcanzaron 117,2 millones de operaciones en agosto, mientras que las compras con tarjetas de débito y crédito registraron fuertes caídas interanuales en julio, según el Banco Central.
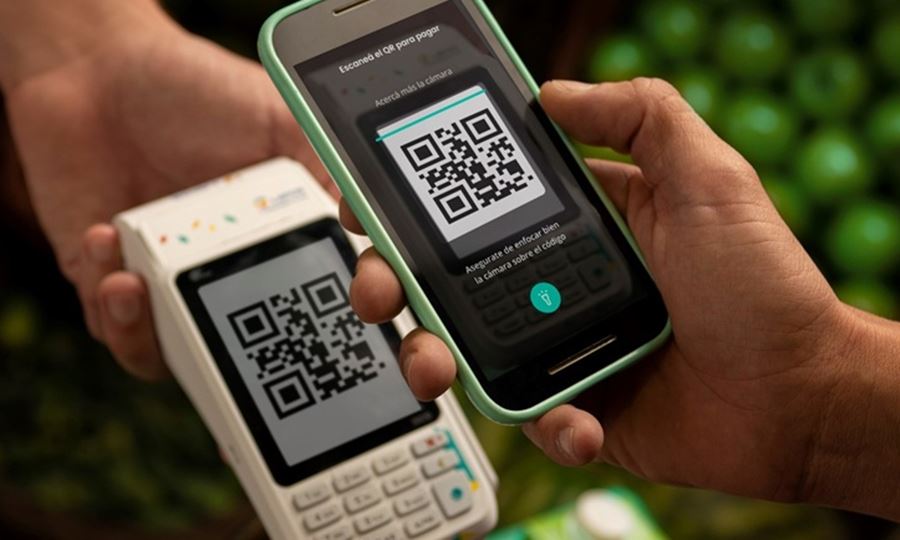
La forma de pagar de los argentinos continúa cambiando. Los códigos QR y las billeteras digitales ganan cada vez más espacio, mientras que las operaciones realizadas con tarjetas de débito y crédito muestran una disminución.
Los datos surgen del último Informe de Pagos Minoristas del Banco Central de la República Argentina (BCRA), correspondiente a agosto, aunque las cifras de tarjetas tienen como último dato disponible julio.
El QR ya mueve millones de operaciones
Durante agosto se realizaron 117,2 millones de pagos mediante códigos QR interoperables, un 67,5% más que en agosto de 2025.
El crecimiento también se reflejó en los montos: las operaciones con QR movilizaron $2,9 billones, lo que representa un incremento del 62,9% interanual en términos reales.
En total, los pagos con transferencia interoperables llegaron a 118,3 millones de operaciones, y el 99,1% se inició mediante un código QR.
El 52,7% de las operaciones fue realizado desde cuentas bancarias (CBU), mientras que el 47,3% restante tuvo como origen cuentas de pago (CVU).
El ecosistema también sigue creciendo: actualmente hay 92 billeteras digitales interoperables y 67 aceptadores de pagos con transferencia registrados ante el BCRA.
Las tarjetas, en retroceso
Mientras el QR avanza, los últimos datos disponibles para tarjetas muestran una tendencia diferente.
En julio se realizaron 172 millones de pagos con tarjeta de débito, un 8,4% menos que en el mismo mes del año anterior. En términos reales, el monto operado cayó 14,7%.
Las tarjetas de crédito también registraron una baja: se contabilizaron 159,3 millones de operaciones, un 9,2% menos interanual, mientras que el monto total cayó 17,6% en términos reales.
En el caso de las tarjetas de crédito, el comercio electrónico fue el principal canal de utilización, seguido por las operaciones en terminales de venta y mediante QR.
Además, el propio QR ya forma parte del universo de las tarjetas: durante julio, los pagos mediante QR interoperable representaron el 4,8% del total de las operaciones realizadas con tarjetas de crédito.
También crecen las transferencias
El cambio en los hábitos de pago también se observa en las transferencias bancarias y digitales.
En agosto se registraron 779 millones de transferencias inmediatas en pesos, por un total de $96 billones. En comparación con un año atrás, la cantidad aumentó 20,3%, mientras que el monto creció 5,5% en términos reales.
El 76,9% de esas operaciones tuvo como origen y/o destino una cuenta de pago (CVU).
Los datos muestran así una transformación en la manera en que los argentinos realizan sus pagos: el celular y las billeteras digitales ganan protagonismo, mientras las tarjetas pierden operaciones frente a nuevas alternativas electrónicas.
Con información de Clarín

22°C

Caminos rurales: Sunchales participó de una jornada sobre nuevas formas de mejorar su mantenimiento

¿Qué pasa si ponés sal en el balde para limpiar los pisos? El truco casero que muchos están probando

Cuatro allanamientos en San Cristóbal: tres detenidos y cocaína secuestrada

Explosión de una garrafa durante un asado dejó a dos hombres heridos en Freyre

¿Cuánto tiene que ganar una familia para ser de clase media en Argentina? El nuevo piso de ingresos

Sunchales: una mujer y una menor fueron trasladadas al hospital tras un accidente en barrio 9 de Julio

Ruta 34: un auto quedó colgado sobre una alcantarilla en el acceso a Nueva Lehmann

Ruta 34: AUNOSA anunció nuevas obras, una futura autovía entre Rafaela y Ataliva y cambios en el peaje

Accidente vial en Lainez y Pasteur: chocaron una camioneta y una moto

Sunchales: detuvieron a un joven de 19 años por un presunto intento de robo en Barrio 9 de Julio

Después de 70 años, Argentina presentó los fusiles que comenzarán a reemplazar a los históricos FAL

Puso una cámara para descubrir quién le robaba los trapos y terminó encontrando al insólito “ladrón”

“Cazo para llegar a fin de mes”: el santafesino denunciado por caza ilegal rompió el silencio y pidió disculpas

Patadas y palazos contra una maqueta de la Legislatura: el video que generó polémica en Tucumán

Piedras de granizo del tamaño de un huevo sorprendieron a San Cristóbal durante la tormenta



-
 Provinciahace 1 día
Puso una cámara para descubrir quién le robaba los trapos y terminó encontrando al insólito “ladrón”
-

 Regionalhace 2 días
El tren que pasaba por Sunchales sigue sin fecha de regreso: Nación espera las obras y no hay respuestas concretas
-
 Socialhace 2 días
“Cazo para llegar a fin de mes”: el santafesino denunciado por caza ilegal rompió el silencio y pidió disculpas
-
 Regionalhace 1 día
Buscan a otras posibles víctimas del “brujo” detenido por una estafa de 25 mil dólares