Economía
Honda Wave perdió el liderazgo: una moto 60% más barata fue la más vendida de Argentina en junio
Las ventas de motos continúan mostrando un fuerte crecimiento en Argentina y el ranking de los modelos más patentados registró un cambio histórico: la Honda Wave dejó de ser la moto más vendida del país, superada por un modelo de menor precio que ganó terreno durante junio.

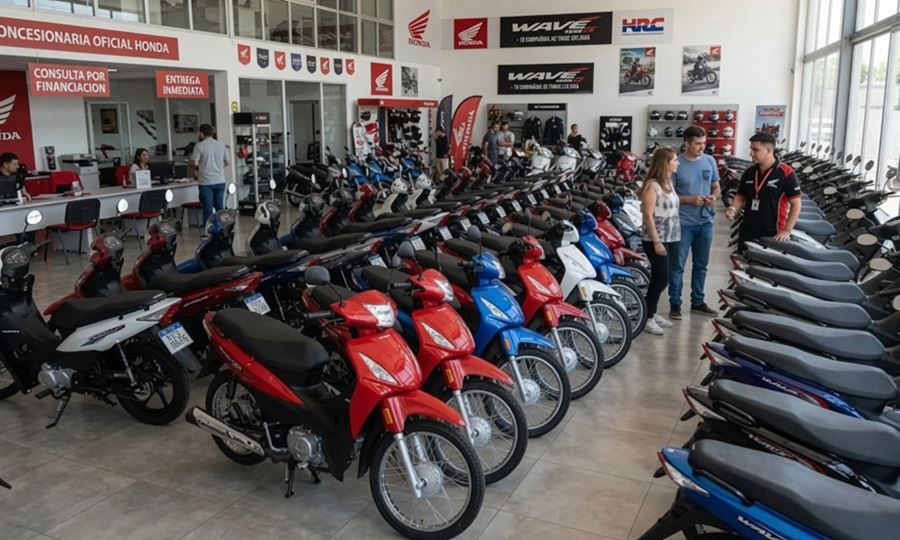
De acuerdo con los datos difundidos por la Asociación de Concesionarios de Automotores de la República Argentina (ACARA), durante junio se patentaron 68.390 motovehículos, lo que representa un incremento interanual del 42,3% respecto del mismo mes de 2025.
La Keller KN 110-8 desplazó a la Honda Wave
El dato más destacado del informe es que la Keller KN 110-8 se convirtió en la moto más patentada del mes, dejando en el segundo lugar a la histórica Honda Wave 110S.
La principal diferencia entre ambos modelos está en el precio: mientras la Honda Wave se comercializa entre $3,4 millones y $4 millones, la Keller KN 110-8 parte desde aproximadamente $1.348.000, una diferencia cercana al 60%.

Las 10 motos más vendidas en junio de 2026
El ranking quedó conformado de la siguiente manera:
- Keller KN 110-8: 7.336 unidades.
- Honda Wave 110S: 7.113.
- Gilera Smash: 5.913.
- Motomel B110: 4.653.
- Corven Energy 110: 3.797.
- Motomel LD110 Max: 2.396.
- Motomel S2: 1.456.
- Honda GLH: 1.228.
- IKA P110: 1.186.
- Zanella ZB 110 Z3 Full: 1.136.
El mercado de motos sigue creciendo
En el acumulado de los primeros seis meses del año, se patentaron 440.190 motos, lo que representa un crecimiento del 43,8% frente al mismo período de 2025.
Además, el mercado comienza a mostrar una mayor participación de marcas económicas y fabricantes de origen chino, que ofrecen modelos más accesibles y con mejor equipamiento, incrementando la competencia y ampliando las opciones para los compradores.
Con información de iProfesional



Economía
Empleadas domésticas: cuánto se paga la hora en octubre y qué categoría puede cobrar más de $5.200
La nueva escala salarial establece valores mínimos para limpieza, cuidado de personas, caseros y tareas específicas. El monto cambia según la categoría y si el trabajo es con retiro o sin retiro.

Las empleadas domésticas tienen nuevos valores salariales para octubre de 2026. La actualización informada contempla un aumento del 1,7% y modifica los importes mínimos por hora para las distintas categorías del régimen de casas particulares.
Según la escala difundida, el valor mínimo para tareas generales con retiro es de $4.064,08 por hora, mientras que para una supervisora sin retiro alcanza los $5.215,59.
Cuánto cobra por hora una empleada doméstica en octubre
Estos son los valores mínimos por hora informados para cada categoría:
Categoría Con retiro Sin retiro Supervisora $4.805,82 $5.215,59 Personal para tareas específicas $4.580,80 $4.973,38 Caseros — $4.337,53 Cuidado de personas $4.337,53 $4.801,52 Tareas generales $4.064,08 $4.337,53
Los importes corresponden a los valores horarios informados para octubre de 2026. En el caso de los caseros, la escala contempla una única modalidad salarial.
Cuánto cobra una persona que realiza tareas de limpieza
Para quienes trabajan en tareas generales, como limpieza y mantenimiento del hogar, el mínimo informado es de $4.064,08 por hora con retiro y de $4.337,53 sin retiro.
En el caso del cuidado de personas, el valor asciende a $4.337,53 por hora con retiro y $4.801,52 sin retiro.
Las tareas específicas y las funciones de supervisión tienen mínimos superiores, de acuerdo con la categoría correspondiente.
Qué aumentos están previstos para los próximos meses
La información difundida sobre la actualización salarial también contempla nuevos incrementos para el último tramo de 2026:
- Octubre: 1,7%.
- Noviembre: 1,6%.
- Diciembre: 1,6%.
Además, se prevé incorporar progresivamente a los salarios básicos una suma extraordinaria abonada en agosto: el 50% en octubre y el 25% restante en noviembre, según el esquema informado.
Qué adicionales pueden corresponder
Al salario básico se deben sumar los adicionales que correspondan según cada situación laboral.
Entre ellos se encuentran:
- Antigüedad: 1% por cada año de antigüedad con el mismo empleador.
- Zona desfavorable: adicional aplicable a quienes trabajan en las regiones contempladas por la normativa.
Los valores publicados constituyen mínimos salariales para cada categoría y modalidad. El monto final puede variar según las horas trabajadas, la antigüedad y los adicionales que correspondan.
Con información de BAE Negocios
Economía
La AGN denunció una pérdida de US$ 1.023 millones por operaciones con oro del Banco Central
La Auditoría General de la Nación señaló que el BCRA registró una pérdida millonaria al realizar operaciones financieras vinculadas al precio internacional del oro. Además, investiga el traslado de reservas al exterior y busca determinar su destino y si generó algún beneficio.
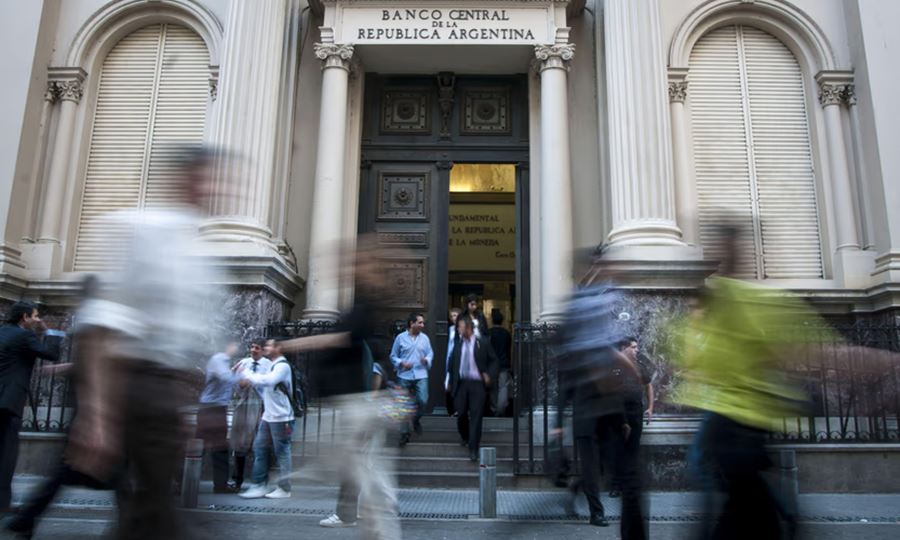
La Auditoría General de la Nación (AGN) informó que el Banco Central de la República Argentina (BCRA) registró una pérdida de US$ 1.023 millones por operaciones financieras relacionadas con el oro de las reservas. La explicación fue brindada por el titular del organismo, Juan Manuel Olmos, durante una auditoría de los estados contables correspondientes a 2025.
Según Olmos, el informe general sobre la situación patrimonial del Banco Central fue considerado “razonable”, aunque el análisis de las operaciones vinculadas al oro arrojó conclusiones diferentes.
Cómo se originó la pérdida millonaria
De acuerdo con la AGN, el resultado negativo provino de operaciones realizadas por el Banco Central con fines de cobertura durante la gestión de Santiago Bausili.
La operatoria utilizó derivados liquidables en dólares, con parte del oro de las reservas como respaldo o activo subyacente. Según la explicación de Olmos, la entidad tomó posiciones financieras vinculadas a la evolución del precio internacional del metal.
La pérdida total ascendió a $1,5 billones, equivalentes a US$ 1.023 millones. De ese monto, US$ 960 millones correspondieron al resultado negativo de las operaciones y otros US$ 62,8 millones al pago de primas de opciones.
“Erró en el cálculo”, sostuvo Olmos al referirse al resultado de la operatoria, según las registraciones contables analizadas por el organismo.
La suba del oro también generó una ganancia contable
La AGN también señaló que la tenencia de oro registró una ganancia patrimonial superior a los $8 billones, explicada por el aumento del precio internacional del metal.
Olmos aclaró que esa revaluación contable es diferente del resultado económico de las operaciones financieras realizadas con el oro. Por eso, la ganancia derivada de la suba de su cotización no anuló las pérdidas registradas en esas transacciones.
El titular de la AGN agregó que, desde que se auditan los estados contables del Banco Central, no se había registrado una pérdida de esa magnitud ni se había observado el uso de reservas físicas de oro en operaciones de riesgo de esas características.
Qué se investiga sobre el oro enviado al exterior
En paralelo, la AGN lleva adelante otra auditoría para esclarecer el traslado de oro del Banco Central al exterior.
Olmos indicó que ese trabajo todavía no tiene conclusiones definitivas. El informe buscará establecer por qué se tomó la decisión de trasladar el metal, cuál fue su destino y si la operación generó algún beneficio para el BCRA.
La controversia también llegó al ámbito judicial, con denuncias impulsadas por legisladores contra funcionarios nacionales por presuntas irregularidades vinculadas al destino de las reservas. La existencia de esas denuncias no implica, por sí misma, que los delitos señalados hayan sido acreditados.
Con información de NA
Economía
Créditos hipotecarios UVA: $200.000 millones llegan a los bancos para ampliar el acceso a la vivienda
El Gobierno adjudicó $200.000 millones a 12 bancos en la segunda licitación del FGS de ANSES. Los créditos deberán ofrecerse a un plazo mínimo de 15 años y con una tasa máxima de UVA + 7,5% anual.
El Gobierno concretó una nueva licitación de fondos del Fondo de Garantía de Sustentabilidad (FGS) de ANSES destinada a ampliar el financiamiento hipotecario para vivienda.
En esta segunda etapa, los bancos presentaron ofertas por $246.000 millones, superando los $200.000 millones disponibles. Finalmente, 12 entidades bancarias resultaron adjudicatarias.
El programa contempla movilizar hasta $2 billones del FGS mediante diez licitaciones sucesivas de $200.000 millones. El objetivo es que esos recursos se transformen en créditos hipotecarios UVA para la compra, construcción, ampliación y refacción de viviendas.
Quiénes podrán acceder
El nuevo esquema amplía el universo de posibles beneficiarios respecto de la primera etapa.
Además de quienes buscan acceder a una primera vivienda, ahora también contempla a personas que sean titulares de un inmueble pero no puedan disponer de su uso.
La medida puede alcanzar, por ejemplo, a quienes recibieron una propiedad por herencia pero no pueden habitarla porque existe un usufructo, o a quienes poseen la nuda propiedad de un inmueble.
También contempla situaciones vinculadas con la necesidad de cambiar una vivienda por otra de mayor superficie, aunque la aplicación concreta dependerá de las condiciones que establezca cada banco.
Las condiciones de los créditos
Las entidades que reciban los fondos deberán ofrecer préstamos hipotecarios bajo las condiciones establecidas por el programa.
Los créditos tendrán un plazo mínimo de 15 años y una tasa que no podrá superar UVA + 7,5% anual.
El monto máximo previsto por persona es de 150.000 UVA, que según las referencias utilizadas para el programa equivale actualmente a unos $321 millones o US$208.000.
El financiamiento podrá destinarse a la adquisición, construcción, ampliación o refacción de una vivienda.
La expectativa oficial es que el programa permita generar entre 17.000 y 18.000 nuevas operaciones hipotecarias, aunque el resultado final dependerá de la cantidad de préstamos que los bancos logren otorgar y de las condiciones particulares que establezcan.
Casi todo el dinero fue colocado a cinco años
De los $200.000 millones adjudicados, $196.747 millones correspondieron al tramo de cinco años, con una tasa de UVA + 4,79%.
Los restantes $3.252 millones fueron asignados a un plazo de un año, con un spread de UVA + 2,71%.
La tasa que reciben los bancos por los fondos del FGS no necesariamente será la misma que pagarán los clientes que accedan a los créditos. Las entidades deberán transformar ese fondeo en préstamos hipotecarios que respeten el límite establecido por el programa.
Los bancos también tendrán un plazo determinado para utilizar los recursos y destinarlos a los créditos previstos por la normativa.
Qué pasa con los créditos UVA
Según el economista Federico González Rouco, de Empiria Consultores, durante septiembre se otorgaron US$280 millones en créditos UVA, un 21% menos que en septiembre de 2025.
Sin embargo, también señaló que se colocaron $61.000 millones más que en agosto, aunque aclaró que no todo el incremento necesariamente puede atribuirse al fondeo del FGS.
La expectativa es que el mercado hipotecario continúe mostrando movimientos durante los próximos meses, mientras los bancos comienzan a disponer de los recursos adjudicados en esta segunda licitación.
Con información de Ámbito

14°C

Alberto Fernández volvió a cruzar a Cristina Kirchner: “Hubiera estallado la Argentina en mil pedazos”

Hallaron muerto a un hombre frente al Hospital de Niños de Santa Fe: investigan qué ocurrió

Se incendió un tren de alta velocidad rumbo a Barcelona: evacuaron a 283 pasajeros y hubo demoras en 33 servicios

Vuelve un ícono de los autos: Citroën prepara un 2 CV eléctrico que llegaría en 2028 por unos 15.000 euros

Argentina le canceló la residencia a un periodista brasileño crítico de Milei y lo hizo regresar a Brasil

Le dieron la libertad, pero no puede volver a Sunchales: las estrictas medidas que impuso la Justicia

Puso una cámara para descubrir quién le robaba los trapos y terminó encontrando al insólito “ladrón”

Sancor Seguros renovó sus autoridades y José Sánchez asumió la presidencia

Tragedia en un campo de Galisteo: 18 vaquillonas murieron tras ingresar a un potrero de alfalfa

Ruta 34: un camión chocó a un coche fúnebre y el conductor terminó hospitalizado
Alberto Fernández volvió a cruzar a Cristina Kirchner: “Hubiera estallado la Argentina en mil pedazos”
Se incendió un tren de alta velocidad rumbo a Barcelona: evacuaron a 283 pasajeros y hubo demoras en 33 servicios

Un terremoto de magnitud 7,7 sacudió Panamá y provocó evacuaciones y daños

Venezuela adelantará la Navidad al 1 de noviembre: Delcy Rodríguez anunció el inicio de los festejos

Volcó el acoplado de un camión lechero en la Ruta 23 y el tránsito quedó reducido (Video)



-
 Socialhace 14 horas
Un apostador de Ceres ganó más de $2.651 millones y el próximo Quini 6 tendrá un pozo de $8.000 millones
-
 Policialeshace 4 horas
Dos jóvenes en moto terminaron en el hospital tras chocar con una Citroën Berlingo en Sunchales
-
 Provinciahace 14 horas
Tragedia en la Ruta 11: una pareja y un bebé murieron en moto y dos personas resultaron heridas
-
 Provinciahace 12 horas
Santa Fe renovó la web de los más buscados: detuvieron a 16 personas y pagaron $92 millones en recompensas