Economía
Electrodomésticos: bajan precios, se disparan la ventas y aparecen créditos más baratos
Difícil de creer pero veraz: cuáles son los productos que en la actualidad valen menos que hace un año y cuál es el costo de las cuotas.


La freidora de aire Atma -una de las más populares del mercado- que hace un año costaba $190.000 ahora se la consigue por $129.000. Una rebaja nominal del 32,1%; nada menos.
Pero no es el único caso. Hay más ejemplos. Las pavas eléctricas también hoy cuestan menos que un año atrás. Incluso menos que en noviembre de 2023, antes de la asunción de Javier Milei.
Por citar un caso emblemático, la empresa de electrodomésticos Liliana ya rebajó sus precios entre dos y tres veces en lo que va del año. En el mercado se consiguen pavas eléctricas a partir de los 19.000 pesos.
En la línea blanca sucede algo parecido: una heladera que hace un año se exponía a $650.000 ahora se consigue a $550.000. También, una reducción nominal en 12 meses del 15 por ciento. Lo propio sucede en el mercado de los lavarropas. Ahí también hoy las máquinas más vendidas valen menos que hace un año. En el rubro de los televisores, recién ahora aparecen las rebajas, en torno a un 10%. Pero, a diferencia de los ejemplos anteriores, los televisores registraron alzas bien por encima del índice de precios.
De acuerdo con empresarios del sector, esta primera parte del año cerró con un crecimiento en las ventas del 60% en unidades en relación con el mismo período del año pasado. ¿Qué está sucediendo? ¿Hay un virus especial que afecta a los electrodomésticos? Seguro que no; hay cuestiones determinantes que están sucediendo en ese mercado.
Un sector «especial»
En el sector de los electrodomésticos están conviviendo varios fenómenos en simultáneo.
La rebaja de los precios obedece a varios factores. Por un lado, una ola importadora, que recaló en el rubro «aprovechando» que, en dólares, los productos son costosos y más caros que en países de la región.
Esa mayor competencia fue clave para la reducción de márgenes, por parte de empresas que habían exacerbado los precios durante los últimos años del gobierno anterior.
Allá por 2021 y hasta 2023 fueron años en los que la incertidumbre en este rubro fue total: no había precios certeros de reposición de los productos. No se sabía si habría insumos para fabricar ni dólares para importar las piezas o productos para vender.
Cuotas y tasas
A diferencia de otros rubros -como el de los productos de consumo masivo- cuyas ventas están pinchadas, en el caso de los bienes durables y semidurables, el escenario es bien positivo.
Los consumidores se atreven a tomar un crédito y pagar cuotas pero les cuesta soltar la billetera y pagar en el momento, al contado.
También es cierto que había un consumo reprimido de este tipo de productos, que la gente valora y se atreve a comprar si hay financiamiento y precios más acordes con la realidad de sus ingresos.
En contraste, la Confederación Argentina de la Mediana Empresa (CAME) reporta caídas en rubros como calzado y marroquinería (-0,5%), textil e indumentaria (-1,8%), farmacia (-1,5%), perfumería (-5,2%) y ferretería, materiales eléctricos y de construcción (-2,6%).
Chau «Cuota Simple», hola cuotas bajas
A diferencia de otros momentos, donde todo el consumo dependía de un plan oficial (Ahora 12 o Cuota Simple), ahora comenzaron a verse acuerdos entre privados para lanzar productos financieros atractivos para los consumidores.
El Gobierno decidió terminar con el plan «Cuota Simple» porque no está dispuesto a subsidiar tasas de interés a bancos y comerciantes.
Esos acuerdos -firmados entre las empresas comerciantes y las financieras como Payway- permitirán que las cuotas para comprar los electrodomésticos tengan un costo financiero total cercano al 60% anual.
A lo sumo un 70%, que luce elevado en relación a la inflación esperada por el mercado (30% para este año) pero que resulta aproximadamente la mitad de lo que existía hasta ahora en los planes que no fueran subsidiados por el Estado.
Fuente: iProfesional




Economía
Llenar el changuito del súper cuesta más de $1 millón en algunas provincias: cuánto sale en Santa Fe
Un relevamiento de la consultora Analytica mostró diferencias de más de $130.000 entre las provincias más caras y las más económicas. Santa Cruz encabeza el ranking, mientras que San Luis registra el menor costo.
Un relevamiento de la consultora Analytica mostró diferencias de más de $130.000 entre las provincias más caras y las más económicas. Santa Cruz encabeza el ranking, mientras que San Luis registra el menor costo.
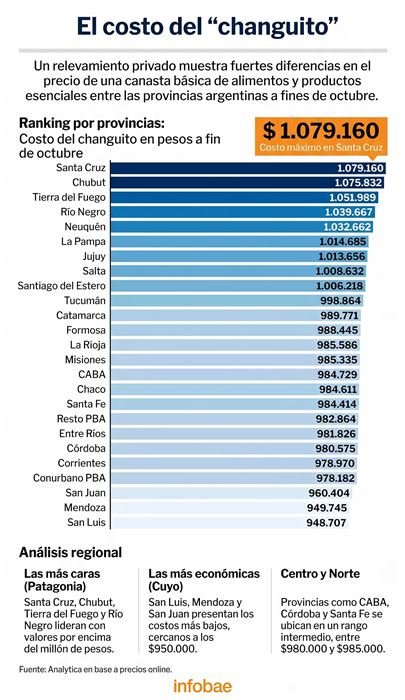
El costo de llenar el changuito del supermercado varía considerablemente según el lugar del país. De acuerdo con el informe “Changuito Federal”, elaborado por la consultora Analytica con datos de octubre de 2026, una familia de cuatro integrantes necesita entre $948.707 y $1.079.160 para adquirir una misma canasta de alimentos y bebidas.
La provincia más cara es Santa Cruz, donde la compra alcanza los $1.079.160. En el otro extremo se ubica San Luis, con $948.707. La diferencia entre ambas jurisdicciones es de $130.453, equivalente al 13,7%.
En el caso de Santa Fe, el costo de la canasta relevada asciende a $984.414, un valor que se encuentra por debajo del millón de pesos.
Cuáles son las provincias más caras y más baratas
Las cinco provincias con los supermercados más caros pertenecen a la Patagonia: Santa Cruz ($1.079.160), Chubut ($1.075.832), Tierra del Fuego ($1.051.989), Río Negro ($1.039.667) y Neuquén ($1.032.662).
En el extremo opuesto aparecen San Luis ($948.707), Mendoza ($949.745) y San Juan ($960.404), que integran la región de Cuyo.
Otras jurisdicciones también presentan valores inferiores al millón de pesos. Es el caso de Córdoba ($980.575), el conurbano bonaerense ($978.182) y el interior de la provincia de Buenos Aires ($982.864).
Según explicó Analytica, las diferencias responden, entre otros factores, a los costos de transporte, la distancia respecto de los centros de producción y distribución y el nivel de ingresos de cada región.
Dónde representa un mayor esfuerzo para las familias
El informe también analiza cuánto representa la compra del supermercado en relación con los ingresos de cada provincia.
Aunque la Patagonia concentra las canastas más caras, sus habitantes destinan una proporción menor de sus ingresos a adquirirlas. En Neuquén, por ejemplo, el changuito equivale al 13,6% de dos salarios promedio del sector privado registrado. En Santa Cruz representa el 15,5% y en Chubut, el 18,2%.
La situación es diferente en el norte argentino. En Santiago del Estero, Tucumán y Misiones, la misma compra representa el 39,4%, 39,1% y 37,7% de dos salarios promedio, respectivamente.
Además, entre fines de agosto y octubre, Tucumán registró un incremento de $42.450 en el costo total de la canasta, el tercero más elevado del país, detrás de La Rioja ($58.432) y Catamarca ($47.158).
Qué productos aumentaron más
El relevamiento identificó subas importantes en algunos alimentos durante octubre. La cebolla registró incrementos de entre el 20% y el 50% en la mayoría de las provincias, mientras que la papa aumentó entre el 2,2% en Formosa y el 38,6% en Corrientes.
Entre los productos envasados, el caldo subió entre el 2% y el 5% en la mayoría de las jurisdicciones. También se registraron aumentos generalizados en la gelatina en polvo y las hamburguesas.
En la comparación interanual, los mayores incrementos de la canasta se observaron en Misiones (32,4%), Formosa (32,1%) y Chaco (31,5%). En cambio, San Luis (23%), Mendoza (24,7%) y Córdoba (25,4%) presentaron las variaciones más bajas.
Para realizar la comparación, Analytica utiliza una lista fija de alimentos y bebidas destinada a una familia integrada por dos adultos y dos menores, manteniendo las mismas marcas y cantidades en todas las provincias.
El estudio muestra que el costo de los productos no es el único factor que determina el esfuerzo de las familias: también influye cuánto representan esos gastos en relación con los salarios de cada región.
Con información de Infobae
Economía
Deudas de tarjeta: cuándo pueden embargarte el sueldo y cuáles son los límites legales
Los atrasos en tarjetas de crédito y préstamos pueden derivar en reclamos, intereses y hasta acciones judiciales. Sin embargo, la legislación establece límites sobre cuánto dinero pueden retener del salario. Un especialista explicó qué derechos tienen los trabajadores y cómo actuar ante descuentos excesivos.
Los atrasos en tarjetas de crédito y préstamos pueden derivar en reclamos, intereses y hasta acciones judiciales. Sin embargo, la legislación establece límites sobre cuánto dinero pueden retener del salario. Un especialista explicó qué derechos tienen los trabajadores y cómo actuar ante descuentos excesivos.
El endeudamiento de las familias argentinas se convirtió en una preocupación creciente. Cada vez más personas recurren a tarjetas de crédito, préstamos y billeteras virtuales para afrontar gastos cotidianos, pero muchas encuentran dificultades para cumplir con los pagos.
De acuerdo con los datos citados en el informe original, la mora de los créditos a las familias llegó al 12,81% en agosto, mientras que una encuesta de la consultora Zentrix indicó que casi dos de cada tres argentinos se quedan sin dinero antes del día 20 de cada mes.
En este contexto, una de las principales dudas aparece cuando una persona deja de pagar la tarjeta: ¿pueden embargarle el sueldo y cuánto dinero pueden descontarle?
El abogado especialista en derecho del consumidor Diego Proietti explicó cómo funciona el procedimiento, qué protección establece la legislación y qué alternativas existen frente a los reclamos de los bancos.
Qué sucede cuando dejás de pagar la tarjeta
La mora comienza cuando vence el resumen y el titular no realiza el pago total ni el mínimo. A partir de ese momento se generan intereses y la entidad financiera puede iniciar gestiones de cobro mediante llamados, mensajes y notificaciones.
Además, los bancos informan periódicamente la situación crediticia de sus clientes al Banco Central. Según el tiempo de atraso, una persona puede pasar de la categoría normal a otras que reflejan distintos niveles de riesgo.
Esa calificación puede complicar el acceso a nuevos préstamos, tarjetas de crédito y otros productos financieros.
Cuánto pueden embargar del sueldo
La legislación establece una protección para los salarios. Según el Decreto 484/87, el sueldo es inembargable hasta el equivalente a un Salario Mínimo, Vital y Móvil (SMVM).
Para noviembre de 2026, el artículo de referencia toma como valor del salario mínimo $398.800.
Cuando el sueldo bruto no supera dos salarios mínimos, el embargo puede alcanzar hasta el 10% de la parte que excede el primer salario mínimo. Si supera ese límite, el porcentaje máximo se eleva al 20% del excedente.
Por ejemplo, para una persona que cobra $2.000.000 brutos, la retención podría llegar aproximadamente a $320.000 mensuales, siempre que exista una orden judicial.
Se trata de límites máximos: el monto concreto depende de la resolución judicial y de las circunstancias de cada caso. Estas restricciones no se aplican de la misma manera a las deudas por cuota alimentaria.
Qué pasa si el banco descuenta dinero directamente de la cuenta sueldo
El abogado señaló que es importante distinguir entre un embargo judicial sobre el salario que todavía está en manos del empleador y un descuento que realiza directamente el banco sobre el dinero depositado en una cuenta.
En algunos casos, las entidades debitan cuotas o saldos de tarjetas utilizando autorizaciones que el cliente firmó al contratar sus productos.
Sin embargo, esas autorizaciones no habilitan cualquier descuento. Según explicó Proietti, existen antecedentes judiciales que pusieron límites a estas prácticas.
En 2017, una Cámara de Apelaciones de Córdoba ordenó al Banco de la Provincia de Córdoba devolverle a una docente los importes que le había descontado de su cuenta sueldo por deudas de tarjetas y préstamos. De acuerdo con la demanda, las retenciones habían superado el 88% de sus ingresos.
Por eso, ante un descuento que se considere excesivo, es importante revisar su origen y buscar asesoramiento.
¿Pueden cortarte la luz, el gas o internet por falta de pago?
Sí. Las empresas pueden interrumpir un servicio por falta de pago, pero deben informar previamente al usuario.
Según el especialista, las notificaciones son parte del derecho a la información del consumidor. Si el corte se realiza sin el aviso correspondiente, el usuario puede presentar un reclamo.
Los estudios de cobranza y el hostigamiento por deudas
Otro problema frecuente son los llamados y mensajes insistentes de empresas o estudios de cobranza.
Proietti advirtió que las gestiones de cobro no deben convertirse en hostigamiento, especialmente cuando se contacta a familiares, compañeros de trabajo u otras personas que no tienen responsabilidad sobre la deuda.
Quienes atraviesen estas situaciones pueden conservar capturas de pantalla, audios y registros de llamadas. Esa documentación puede servir como prueba para realizar un reclamo ante Defensa del Consumidor o recurrir a la Justicia.
Conviene pagar el mínimo o refinanciar la deuda
El abogado recomendó comparar las tasas de interés y el costo financiero total antes de tomar una decisión.
Pagar solamente el mínimo de la tarjeta permite evitar la mora, pero el saldo pendiente continúa generando intereses. Por otra parte, un préstamo puede resultar una alternativa si ofrece condiciones más convenientes que la deuda original.
La recomendación es no tomar un nuevo crédito sin analizar cuánto terminará costando.
Ante cualquier descuento que parezca abusivo o una situación de hostigamiento, el primer paso es reclamar por escrito y conservar toda la documentación. Conocer los límites legales puede ayudar a defender los derechos del consumidor y evitar que una deuda termine agravando todavía más la situación económica familiar.
Con información de iProfesional
Economía
Santa Fe quedó entre las seis provincias con mejor calificación en transparencia fiscal
La provincia obtuvo el puntaje máximo en un relevamiento de la Asociación Argentina de Presupuesto y Administración Financiera Pública (ASAP), que evaluó la disponibilidad y publicación de información sobre las cuentas públicas de cada jurisdicción.
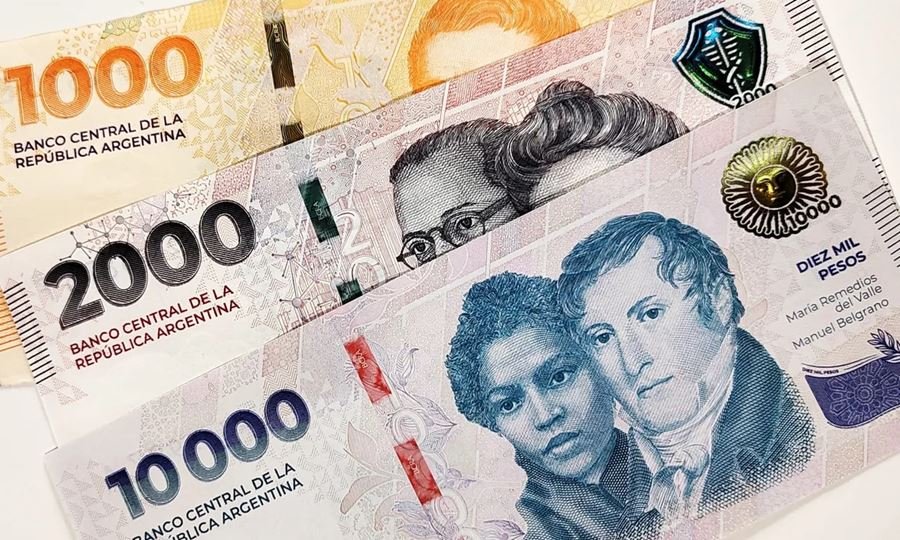
Santa Fe alcanzó los 100 puntos y quedó entre las provincias mejor posicionadas del país en materia de transparencia fiscal, según un ranking elaborado por la Asociación Argentina de Presupuesto y Administración Financiera Pública (ASAP).
El relevamiento forma parte del Nodo de Información Provincial, una herramienta presentada por la entidad con el objetivo de facilitar el acceso de la ciudadanía a los datos fiscales de los gobiernos provinciales y promover una mayor transparencia en el manejo de los recursos públicos.
De acuerdo con los datos relevados al 30 de septiembre de 2026, Santa Fe integra el grupo de cumplimiento estricto, junto con Córdoba, Corrientes, Entre Ríos, Formosa y Neuquén. Las seis jurisdicciones obtuvieron la calificación máxima por publicar toda la información requerida dentro de los plazos establecidos.
Cómo quedó el ranking de transparencia fiscal
El informe de ASAP dividió a las provincias y a la Ciudad Autónoma de Buenos Aires en cuatro categorías, de acuerdo con el nivel de cumplimiento de las obligaciones de información fiscal.
- Grupo I – Cumplimiento estricto: Córdoba, Corrientes, Entre Ríos, Formosa, Neuquén y Santa Fe. Todas obtuvieron 100 puntos.
- Grupo II – Cumplimiento alto: CABA, Jujuy, Salta, San Juan, Tierra del Fuego, Chaco, Tucumán y Mendoza. Los puntajes se ubicaron entre 80 y 90 puntos.
- Grupo III – Cumplimiento intermedio: Buenos Aires, Catamarca y Misiones, con calificaciones de entre 65 y 75 puntos.
- Grupo IV – Bajo cumplimiento: Santa Cruz, La Rioja, Chubut, Río Negro y Santiago del Estero, con puntajes que oscilaron entre 15 y 60 puntos.
Qué se evaluó
El ranking fue elaborado a partir de la información publicada en los sitios web oficiales de las provincias y de la Ciudad Autónoma de Buenos Aires.
La evaluación contempló el cumplimiento de las obligaciones de publicación de información fiscal, entre ellas los datos presupuestarios y otros registros vinculados con la administración de los recursos públicos.
El presidente de ASAP, Guido Rangugni, destacó que el Nodo de Información Provincial busca contribuir a mejorar la eficacia, la eficiencia y la transparencia de los Estados.
De esta manera, Santa Fe se ubicó en el nivel más alto de la medición, al cumplir con la totalidad de los requisitos considerados en el relevamiento.
Con información de NA

26°C

Viotti reconoció que los daños del temporal en Rafaela superan la capacidad operativa y económica del Municipio

Detectaron a un camionero con 2,06 de alcohol en sangre sobre la Ruta 34, en Rafaela

El Centro de Estudio de la Lengua celebró sus 50 años con la premiación del Certamen Literario “Mario Vecchioli”

HACER invita a compartir un desayuno por el Día de la Mujer Emprendedora en Sunchales

Una fuerte tormenta provocó importantes destrozos en Rafaela, San Francisco y Frontera

Incendio en Sunchales: el fuego destruyó gran parte de una vivienda en barrio 9 de Julio

Tragedia en Lehmann: murió un motociclista tras chocar contra una camioneta

Santa Fe: qué podrá pedir la Policía al controlar un celular y qué pasa si una persona se niega

Sunchales: tres áreas municipales presentaron sus informes de gestión ante el Concejo

Sunchales tendrá dos cortes de energía este domingo: horarios y sectores afectados

El Senado aprobó por unanimidad la nueva Ley de Discapacidad y convirtió los beneficios en permanentes

Ambrosetti se prepara para una Fiesta de la Confraternidad que promete ser multitudinaria

Ruta 34: avanzan los trabajos de recuperación de banquinas en Santa Fe y Santiago del Estero

“Hacen mal las cuentas”: Milei insiste en que es mentira que la gente no llega a fin de mes

Virus y Los del Fuego llegan a Lehmann para la Fiesta de las Culturas y Colectividades 13º edición


-
 Regionalhace 2 días
Choque entre dos camiones en la Ruta 34: un conductor sufrió lesiones graves y fue trasladado a Rafaela
-

 Regionalhace 1 día
San Cristóbal: una muerte bajo investigación y una autopsia para esclarecer las circunstancias
-
 Espectaculoshace 2 días
Virus y Los del Fuego llegan a Lehmann para la Fiesta de las Culturas y Colectividades 13º edición
-
 Ciudadhace 23 horas
🚧 Y un día llegaron a Sunchales: comenzaron los trabajos de bacheo en la Ruta 34 en la traza de la ciudad