Economía
Se esperan positivos cambios en el mercado laboral por el DNU de Milei
El DNU del Gobierno nacional dejó mucha tela para cortar, pero pocos decretos generaron tanta polémica como los destinados a la reforma del mercado laboral. Los cambios son muchos y se espera un fuerte impacto en múltiples actividades.

Para darle claridad al nuevo escenario, es necesario analizar los tres grandes ejes de la reforma; qué cambia, a quién afecta y cómo impactará en el mercado.
Qué cambia
– Indemnizaciones: Comenzando por el primer punto –las modificaciones–, no se pueden pasar por alto los cambios decretados sobre las indemnizaciones. Por un lado, el DNU derogó la ley 25.323 y con ello eliminó la reglamentación que duplica las indemnizaciones en caso de una relación laboral no registrada o efectuada de manera deficiente.
“El empleo formal registrado no crece desde el año 2011 y es un hecho demostrado que las medidas estructurales adoptadas por la Ley de Empleo N° 24.013 y por la Ley N° 25.323 no han podido revertir el problema de la informalidad”, advierte la normativa publicada por el Gobierno nacional.
Otro cambio sustancial, es que a partir de la entrada en vigencia del DNU los empresarios y sindicalistas podrán acordar, en el marco de la negociación colectiva, un sistema indemnizatorio distinto, basado en el Fondo de Cese Laboral de la Uocra. Esto figura en el artículo 81 del DNU, que sustituye el artículo 245 de la Ley N° 20.744 de Contrato de Trabajo, y contempla lo siguiente: “Mediante convenio colectivo de trabajo, las partes podrán sustituir el presente régimen indemnizatorio por un fondo o sistema de cese laboral cuyo costo estará siempre a cargo del empleador, con un aporte mensual que no podrá ser superior al 8% de la remuneración computable. Por su parte, los empleadores podrán optar por contratar un sistema privado de capitalización a su costo, a fin de solventar la indemnización prevista en el presente artículo y/o la suma que libremente se pacte entre las partes para el supuesto de desvinculación por mutuo acuerdo conforme artículo 241 de la presente ley”.
En ese punto figura también la modificación de los intereses por indemnizaciones, para lo cual se utilizará lo que marque el Índice de Precios al Consumidor (IPC) más una tasa de interés pura del 3% anual. La misma “no incluirá el Sueldo Anual Complementario ni conceptos de pago semestral o anual”, algo que, en la práctica, equivaldrá a reducir las indemnizaciones.
– Registro de empleados: El DNU del Gobierno nacional apuesta también a una simplificación del sistema de registro de trabajadores. Para ello, anticipa que se creará un sistema electrónico, sujeto a la reglamentación a dictar por el Poder Ejecutivo Nacional.
La norma del Poder Ejecutivo también afirma que “se modifican las Leyes Nros. 14.250, 14.546, 20.744 (t.o. 1976), 23.551, 24.013, 25.345, 25.877, 26.727, 26.844 y 27.555 y se deroga la Ley N° 25.323, a los efectos de mejorar y simplificar los procesos de registración, darle seguridad jurídica a la relación laboral, aumentar el período de prueba (de tres a ocho meses), redefinir la procedencia de los descuentos salariales convencionales, autorizar a las convenciones colectivas a explorar mecanismos de indemnización alternativos a cargo del empleador, tal como se ha implementado en algunas actividades, revisar los criterios de ultractividad y evitar los bloqueos de actividades productivas”.
– Reingreso del trabajador: Si un trabajador que fuera despedido reingresa para un mismo empleador, tiene derecho a que se le compute la antigüedad adquirida por el período anterior, debiendo el empleador, si lo despidiera nuevamente, indemnizarlo por la totalidad del tiempo trabajado para la empresa.
La novedad es que el valor de la primera indemnización se debe descontar (hasta ahora a valor nominal) al valor histórico más la variación del IPC más un interés del 3% mensual. Cabe aclarar que se prevé que la indemnización nunca podrá ser inferior a lo que le hubiera correspondido por el último período de trabajo.
– Asambleas en el lugar de trabajo: El DNU modifica el artículo 87 de la Ley 23.551 de Asociaciones Sindicales.
El nuevo texto, indica que “los representantes sindicales dentro de la empresa, delegados, comisiones internas u organismos similares, así como las autoridades de las distintas seccionales de las asociaciones sindicales, tendrán derecho a convocar a asambleas y congresos de delegados sin perjudicar las actividades normales de la empresa o afectar a terceros”.
El cambio apunta claramente a penalizar las asambleas de trabajadores que, en la práctica, terminan convirtiéndose en medidas de fuerza encubiertas.
Cómo impactarán las modificaciones
Teniendo claro cuáles son los cambios, resta analizar qué significan realmente y cómo impactarán en el día a día del trabajo. Nuria Susmel, economista de FIEL especialista en mercado laboral, aseguró que el DNU implica “un giro enorme en materia de relaciones laborales e incentivos en la contratación”.
Desde su punto de vista, el factor más determinante del decreto es que saca muchos incentivos a la litigiosidad, como es el caso de las indemnizaciones por no registración. “Todo esto claramente reduce los costos, no los directos, pero los juicios laborales eran un costo potencial que desincentivaba la contratación”, remarcó.
Se mostró de acuerdo el economista Mario Domínguez, quien remarcó que no son pocos los casos en los que los trabajadores amenazan con denunciar a los empleadores por haberles dado trabajo en negro, sabiendo que estaban expuestos a la doble indemnización. “Así es como se alimenta la industria del juicio. Con el cambio en el DNU seguramente habrá una mejora en ese sentido”, comentó.
Por su parte, el economista Jorge Colina sostuvo que las medidas implican cambios significativos en los costos de las empresas, porque facilitan la contratación laboral al darle certezas a la negociación por despido. “Los empleadores no piden que la negociación sea barata, sino que sea cierta. Claramente esto no estaba funcionando”, apuntó.
También compartió su opinión el economista José Anchorena, quien coincidió con sus colegas y consideró que el objetivo del DNU no es per se disminuir los costos laborales, sino dinamizar el mercado laboral formal, de tal manera de que haya más contrataciones registradas. “Estas medidas pueden tanto disminuir los costos de las empresas como mejorar los beneficios de los trabajadores, al permitir que los contratos no sean tan rígidos”, observó.
“Las medidas favorecen sobre todo al dinamismo del mercado laboral, y por tanto favorecen a los trabajadores de bajos ingresos y a las pymes y microempresas que necesitan de ese dinamismo. Por ejemplo, el permiso para que monotributistas puedan tener colaboradores, es fundamental en la creación de empleo formal”, agregó.
Cómo responderá el mercado
Más allá del impacto que las medidas puedan tener en la teoría, será interesante conocer qué respuesta tienen las partes involucradas en la práctica.
Para Colina, será clave la respuesta del sector sindical, que se verá afectado por los cambios en la “ultraactividad”. El economista recordó que a partir de ahora no van a regir más las causas obligacionales que los convenios colectivos le imponen a los empleadores y a los trabajadores. “En ese punto están incluidos los salarios mínimos de convenio, que son muy altos, y las cuotas sindicales, por ejemplo”, comentó.
Anchorena cree habrá distintas respuestas en ese sentido. “Los sindicatos de sectores más competitivos verán con buenos ojos los cambios, que seguramente verán incrementar la cantidad de representados. Los sindicatos que obtienen una renta exclusivamente a partir de la acción del estado se verán más afectados y querrán defender ese privilegio”, señaló.
“Muchos de los cambios que están en el decreto eran parte de la propuesta de reforma laboral de 2017 del gobierno de Mauricio Macri y debe recordarse que esa reforma se había acordado con sindicatos y gobernadores en ese momento y no terminó de salir por el accionar golpista al Congreso de las 15 toneladas de piedra y la connivencia kirchnerista desde adentro”, planteó el economista.
“Ese acuerdo con sindicatos y gobernadores indicaba que veían como razonables muchas de las cuestiones que se plantearon en ese momento y que se plantean ahora en el decreto”, cerró.
Susmel, por su parte, consideró que los cambios conducirán en general a que se realicen nuevas contrataciones, pero aclaró que sólo con una economía en crecimiento las modificaciones conducirán a la inversión.
Fuente: Infobae.




Economía
El FMI dio un paso clave para liberar US$ 900 millones a la Argentina, pero falta una aprobación
El organismo alcanzó un acuerdo técnico con el Gobierno de Javier Milei por la tercera revisión del programa financiero. El desembolso todavía no está confirmado: deberá ser aprobado por el Directorio Ejecutivo, cuyo tratamiento podría realizarse a principios de diciembre.
El Fondo Monetario Internacional (FMI) alcanzó un entendimiento técnico con la Argentina para completar la tercera revisión del programa de Facilidades Extendidas, un paso necesario para acceder a un posible desembolso de aproximadamente US$ 900 millones.
Sin embargo, el dinero todavía no está habilitado de manera definitiva. El acuerdo deberá ser evaluado por el Directorio Ejecutivo del organismo, que podría tratarlo a principios de diciembre.
El FMI destacó los avances del programa económico del Gobierno de Javier Milei, especialmente en materia de superávit fiscal, desaceleración de la inflación y acumulación de reservas internacionales.
El superávit fiscal, una de las condiciones centrales
Entre los puntos destacados por el organismo figura la meta de alcanzar un superávit primario equivalente al 1,4% del PBI en 2026.
Para 2027, el Fondo espera un esfuerzo fiscal similar, en línea con las proyecciones incluidas en el proyecto de Presupuesto enviado por el Gobierno al Congreso.
El organismo también remarcó la importancia de mantener el control del gasto público y avanzar con reformas tributarias y fiscales. Al mismo tiempo, señaló la necesidad de proteger el gasto prioritario destinado a infraestructura y servicios sociales.
Inflación y política monetaria
El FMI también respaldó la orientación de la política monetaria del Banco Central de la República Argentina (BCRA), que apunta a sostener la desaceleración de los precios y fortalecer las reservas.
Entre los lineamientos mencionados se encuentran el manejo de los agregados monetarios, la flexibilidad cambiaria dentro del esquema de bandas vigente y el desarrollo de herramientas para mejorar la administración de la liquidez.
Estas políticas forman parte de los compromisos evaluados durante las conversaciones entre los técnicos del organismo y las autoridades argentinas.
Las reservas, otro punto clave de la revisión
La acumulación de divisas fue otro de los aspectos destacados por el Fondo. Según el informe difundido, el Banco Central había comprado cerca de US$ 16.000 millones durante 2026.
El organismo considera que el fortalecimiento de las reservas ayuda a mejorar la capacidad de respuesta del país ante eventuales dificultades externas.
Para sostener esa estrategia, el FMI planteó la continuidad de las compras de divisas y la búsqueda de otras fuentes de financiamiento en moneda extranjera, entre ellas el acceso a los mercados de capitales, los aportes de socios oficiales y los ingresos provenientes de privatizaciones.
Durante octubre, las compras de dólares del Banco Central superaron los US$ 1.200 millones, frente a los US$ 473 millones registrados en septiembre, de acuerdo con los datos incluidos en la información difundida.
¿Cuándo podría llegar el dinero?
El entendimiento técnico representa un avance, pero no equivale a la aprobación final ni garantiza una transferencia inmediata.
El próximo paso es que el Directorio Ejecutivo del FMI analice y apruebe la revisión. Ese tratamiento podría concretarse a principios de diciembre.
Si obtiene el visto bueno, la Argentina podrá recibir el desembolso previsto de alrededor de US$ 900 millones, en el marco del programa de financiamiento de 48 meses.
La decisión será relevante para las cuentas financieras del Gobierno, que busca sostener el equilibrio fiscal, continuar reduciendo la inflación y reforzar las reservas internacionales.
Con información de Cadena 3
Economía
Billeteras virtuales y bancos: desde noviembre deberán mostrar los rendimientos con una misma regla
Desde el 1 de noviembre, las plataformas que ofrecen inversiones en fondos comunes de dinero deberán informar las tasas con un criterio unificado. El cambio busca que los usuarios puedan comparar mejor las alternativas antes de invertir.
El Banco Central de la República Argentina (BCRA) estableció nuevas condiciones para comunicar los rendimientos de los fondos comunes de inversión conocidos como money market. La medida alcanza a bancos y billeteras virtuales que ofrecen este tipo de inversiones.
Qué información deberán mostrar
Según la Comunicación “A” 8497, las plataformas tendrán que informar la variación del valor de la cuotaparte de los últimos siete días corridos, expresada como tasa nominal anual (TNA) y con los honorarios de administración y custodia descontados.
Además, deberán identificar el fondo, describir sus características y especificar la clase de cuotaparte ofrecida.
La información tendrá que estar disponible en todos los canales digitales donde se ofrezca el servicio, como el homebanking, las aplicaciones bancarias y las billeteras virtuales. Los datos deberán ser fáciles de encontrar y aparecer junto a la opción de inversión y su rendimiento.
Por qué cambia la forma de informar las tasas
Hasta ahora, las entidades podían utilizar distintos indicadores y períodos para comunicar la rentabilidad. Algunas mostraban la tasa nominal anual y otras la tasa efectiva anual; también variaban los plazos tomados como referencia.
Con la nueva disposición, los usuarios podrán comparar rendimientos calculados sobre el mismo período y con un criterio común.
Sin embargo, la tasa publicada no garantiza ganancias futuras. En los fondos comunes de dinero, el rendimiento depende de la evolución de los activos en los que se invierten los fondos y puede cambiar de un día para otro.
Qué billeteras y bancos ofrecen estas alternativas
Entre las plataformas que utilizan fondos comunes de inversión de este tipo se encuentran Mercado Pago, Personal Pay, Lemon, Cocos e YPF App, además de fondos ofrecidos por entidades bancarias como Santander, Macro y Galicia.
La normativa no debe confundirse con las cuentas que pagan una tasa definida directamente por la entidad sobre el saldo, una modalidad ofrecida, por ejemplo, por Banco Nación, Supervielle, Ualá, Banco Carrefour y Naranja X. Según la información publicada, la nueva exigencia para los fondos comunes de inversión no alcanza a esa remuneración directa.
Qué hay que tener en cuenta antes de invertir
Los fondos money market reúnen el dinero de distintos inversores y lo colocan en instrumentos de corto plazo y baja volatilidad, como plazos fijos, cauciones y cuentas remuneradas.
Una de sus características es que suelen permitir disponer del dinero rápidamente, aunque las condiciones de rescate dependen de cada fondo. En muchos casos, los retiros son inmediatos; otros productos pueden demorar 24 o 48 horas en acreditar los fondos.
También es importante revisar los límites de saldo remunerado y los requisitos para acceder al beneficio, ya que algunas propuestas pagan intereses solo hasta cierto monto o exigen determinadas condiciones.
Por último, aunque su funcionamiento pueda parecerse al de una caja de ahorro, las cuotapartes de un fondo común de inversión son una inversión, no un depósito bancario, y no cuentan con las mismas garantías que los depósitos.
Con información de Cadena 3
Economía
Volkswagen ofrece financiación a tasa 0% para varios modelos: hasta $20 millones y cuotas de hasta 60 meses
La automotriz lanzó la “Semana de los 0 km”, una campaña con financiación, beneficios en seguros y bonificaciones en services. Las propuestas incluyen modelos como Polo, Tera, Nivus, Amarok y Taos, y estarán vigentes hasta el sábado 24 de octubre de 2026 en concesionarios oficiales.
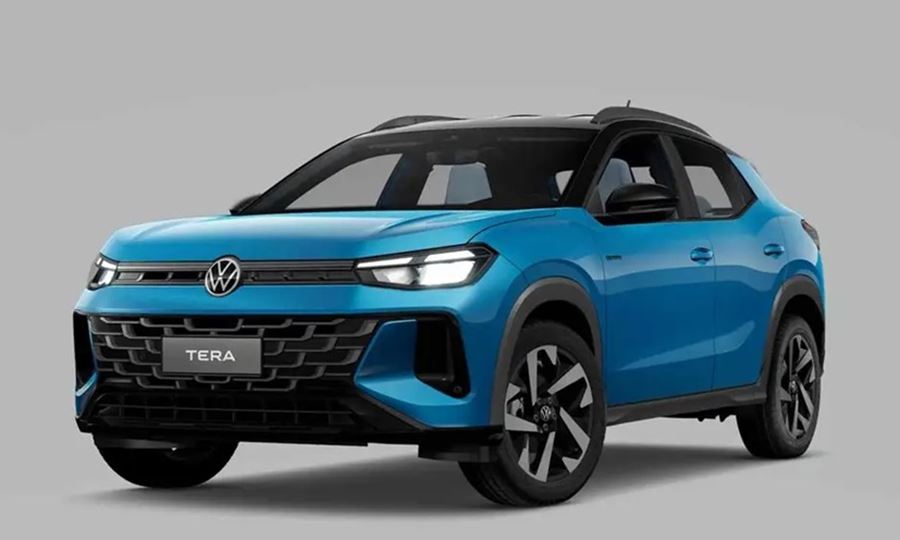
Volkswagen puso en marcha una nueva edición de la “Semana de los 0 km”, una iniciativa comercial que busca facilitar el acceso a vehículos nuevos mediante distintas alternativas de financiación y beneficios adicionales.
La campaña forma parte de “Más Volkswagen” y contempla créditos a tasa 0% para varios modelos de la marca, con plazos que llegan hasta los 60 meses, según el vehículo y las condiciones de cada propuesta.
Qué modelos se pueden financiar a tasa 0%
Las alternativas informadas por la automotriz incluyen los siguientes modelos y montos máximos de financiación:
- Volkswagen Tera: tasa 0% a 18 o 24 meses, con $13.500.000 financiados para la versión Comfort 170 TSI.
- Volkswagen Polo: tasa 0% a 24 o 36 meses, con $14.000.000 financiados en todas sus versiones.
- Volkswagen T-Cross: tasa 0% a 18 o 24 meses, con $13.500.000 para la versión Trendline AT.
- Volkswagen Nivus: tasa 0% a 18 o 24 meses, con $13.500.000 para las versiones Trendline, Comfortline y Highline.
- Volkswagen Virtus: tasa 0% a 24 meses, con financiación de hasta $17.000.000 para la versión Sense.
- Volkswagen Amarok: tasa 0% a 18 o 24 meses, con $15.500.000 para todas las versiones excepto Trendline.
- Volkswagen Tiguan: tasa 0% a 24 meses, con financiación de hasta $17.000.000 para la versión Life y beneficios en seguros de Zurich.
- Volkswagen Taos: tasa 0% a 18 o 24 meses, con $13.500.000 para la versión Highline.
- Volkswagen Saveiro: tasa 0% a 18 meses, con financiación de hasta $15.500.000 y beneficios en seguros de Zurich.
- Volkswagen Vento GLI: tasa 0% a 18 meses, con financiación de hasta $15.500.000 y beneficios en seguros de Zurich.
También hay créditos de hasta 60 meses
La campaña contempla alternativas de financiación de hasta cinco años para cuatro modelos:
- Polo: hasta $18.500.000, con plazos de hasta 60 meses y beneficios en seguros de Zurich. Versiones Robust, Track, Comfortline y Highline.
- Tera: hasta $20.000.000, con plazos de hasta 60 meses y beneficios en seguros de Zurich. Versiones Comfortline, Highline y Outfit.
- Nivus: hasta $20.000.000, con plazos de hasta 60 meses y beneficios en seguros de Zurich, para todas sus versiones.
- Virtus: hasta $20.000.000, con plazos de hasta 60 meses y beneficios en seguros de Zurich, para la versión Sense.
Bonifican parte del mantenimiento
Además de las opciones de financiación, Volkswagen informó beneficios en el mantenimiento programado de los modelos Polo, Tera, Nivus y Virtus.
En estos vehículos, los services se realizan cada 15.000 kilómetros o una vez al año, lo que ocurra primero. La propuesta incluye mano de obra bonificada en el segundo y tercer service.
Hasta cuándo se puede acceder a las promociones
La “Semana de los 0 km” estará vigente hasta el sábado 24 de octubre de 2026, a través de la red oficial de concesionarios Volkswagen.
Los montos financiados, los modelos incluidos y los beneficios varían según cada alternativa. Antes de concretar una operación, se recomienda consultar en un concesionario oficial las condiciones completas, los requisitos de acceso y los posibles gastos adicionales.
Con información de iProfesional

17°C

Amenazó a un vecino, rompió una ventana y terminó detenido en Sunchales

Tragedia en Arrufó: un motociclista murió tras un choque con una formación ferroviaria

Intentaron robar en un comercio de materiales para la construcción en Sunchales

Un motociclista chocó contra un camión en la Ruta 34, a la altura del casino de Selva

Fuerte choque entre dos autos en Tacural: uno terminó sobre la vereda

Tragedia en la Ruta 34: dos personas murieron y otras dos resultaron gravemente heridas

Tres detenidos en Sunchales tras requisas por tres hechos delictivos

Salieron a trabajar y les entraron a robar: daños en una vivienda de barrio 9 de Julio

Malvinas Argentinas ya tiene nombre para sus calles y comienza a consolidar su identidad en Sunchales (video)

Robaron en un camping de Sunchales y ese mismo día detuvieron a un joven: recuperaron la hidrolavadora

Sunchales: filmaron a motociclistas haciendo picadas y acostados sobre las motos en la Ruta 34

¿Duende, Ucumar o un animal? Un video en un cañaveral tucumano desató el misterio

Bacheo en la Ruta 34: avanzan las reparaciones en un tramo clave de Santiago del Estero

Video viral: una pelea en un río por una presunta infidelidad se volvió viral

“Estás en Argentina”: los pibes desafiaron a un robot y el video se volvió viral



-
 Regionalhace 1 día
Humberto Primo: una adolescente de 17 años sufrió lesiones leves tras una presunta agresión
-
 Regionalhace 1 día
Un tractor sufrió daños prácticamente totales tras incendiarse en una zona rural cerca de Colonia Aldao
-
 Policialeshace 1 día
Le robaron dinero, cheques y un celular de una camioneta estacionada frente al Banco Nación en Sunchales
-
 Regionalhace 16 horas
Un camión impactó contra un móvil policial en la Ruta 34, cerca de Tacural