Economía
Desembolsos, pagos y plazos de gracia: qué dice el nuevo programa entre la Argentina y el FMI
El esqueleto del acuerdo a firmar incluye 4 años y medio sin pagos al organismo. También habrá una renovación de vencimientos hasta 2029 por un monto de USD 13.000 millones de capital

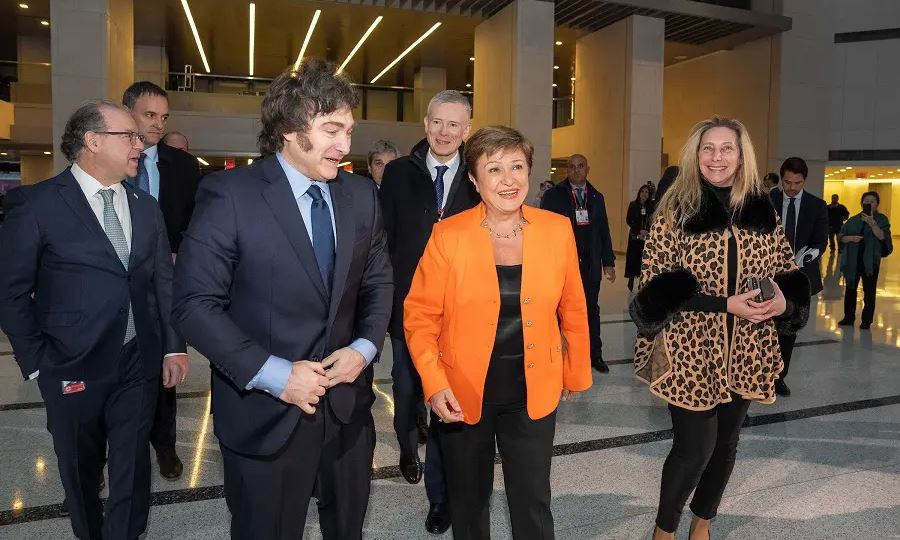
El Gobierno dejó trascender un puñado de detalles sobre el acuerdo que terminará de negociar con el Fondo Monetario Internacional y que conforman un esqueleto del nuevo programa. Se tratará de otro Extended Fund Facility (EFF) que durará hasta 2035, que incluirá el diferimiento de los pagos previstos por los próximos cuatro años y un plazo de gracia de cuatro años y medio antes de retomar la devolución de fondos.
Así lo dejó saber el Poder Ejecutivo a través del Decreto de Necesidad y Urgencia (DNU) por el que autorizó la concreción del entendimiento con el organismo y que girará al Congreso para su tratamiento en la comisión bicameral. El Gobierno lo fundamentó en la necesidad de liberar restricciones cambiarias por tratarse de un factor de ineficiencia para la economía y como obstáculo para impulsar las inversiones de largo plazo.
“Contar con un nivel satisfactorio de reservas es vital para la reducción del riesgo país y para que se aumenten las facilidades para la reinserción de la República Argentina al mercado de capitales internacional”, aseveró el Poder Ejecutivo en los considerandos y también reconoció que “la falta de adecuación entre los pasivos de la autoridad monetaria y los activos externos líquidos” puede repercutir “en la disminución del valor esperado de la moneda doméstica y, en consecuencia, en un posible aumento de la inflación”, en referencia a la volatilidad en el tipo de cambio.
La columna vertebral del acuerdo a firmar
El decreto publicado este martes en el Boletín Oficial no detalla cuál será el monto final de la operación, ni cuánto de ese monto estará explicado en roll over (renovación) de vencimientos del programa firmado en 2022 y cuánto en dólares adicionales que aumentarán el nivel de deuda total ante el FMI, que hoy es de USD 41.400 millones de acuerdo a la base de datos actualizada del organismo.
De todas formas, sí da cuenta de que esas dos cosas serán complementarias: habrá dólares frescos y habrá un aplazamiento de una serie de pagos previstos para los próximos años. Así, el programa podría ser presentado por un monto mayor al esperado. El banco UBS, recientemente, arriesgó que se trataría de un programa de USD 20.000 millones de los cuales USD 12.000 millones eran renovación de pagos y USD 8.000 millones eran “nuevos”.
Sobre el primer aspecto, el DNU no especificó cuánto será ese financiamiento adicional, pero anticipó que será utilizado para la recompra de Letras Intransferibles emitidas por el Ministerio de Economía y que están en manos del BCRA. El decreto dice que buscará cancelar “una parte sustancial” de esos títulos que forman parte del activo de la autoridad monetaria, lo que da cuenta de que los desembolsos, al menos, no alcanzarían para rescatar los USD 23.000 millones totales que están actualmente en el Central.
Ese monto surge de la revaluación que hizo el BCRA de ese activo en el comienzo del gobierno libertario. De todas formas, para el Tesoro esas letras siguen teniendo el valor nominal al que fueron emitidas, una cifra de USD 67.000 millones, según GMA Capital. Por esa diferencia de contabilidad, el Poder Ejecutivo sostendrá que a través de esta operación habría una baja en el nivel de deuda consolidada. No obstante, habría también un cambio de acreedor desde una deuda interna a una exposición mayor del FMI hacia la Argentina.Turismo en Argentina
El decreto asevera en su artículo 1° que las Letras Intransferibles serán canceladas en el orden cronológico en que fueron emitidas, y que la primera es la que tiene vencimiento el 1° de junio de este año. Según Romano Group, se trata de algo más de USD 10.000 millones, al valor nominal considerado por el Tesoro. Nuevamente, como para el BCRA el valor “real” es menor, el Tesoro necesitará menos dólares que esos USD 10.000 millones para cancelar ese primer compromiso.
Hay vencimientos de este tipo de letras mucho menores en 2026 y 2027 -con lo cual necesitaría una cantidad menor de divisas para rescatarlas- pero en 2029 vuelve a estar por encima de los USD 10.000 millones y ronda los USD 12.000 millones por año entre 2031 y 2033. Como todavía no se conoce en concreto cuántos dólares frescos habrá, no es posible determinar cuántas de todas esas letras podrían ser canceladas con la plata del FMI.
El otro punto relevante del esqueleto del programa EFF que apunta a firmar el gobierno libertario es que habrá un plazo de gracia sin pagos, de 4 años y medio. Es decir, si el nuevo programa tuviera como fecha de vigencia a partir de fines de abril, recién en octubre de 2029 el Estado argentino retomaría la devolución de divisas al Fondo Monetario.
En paralelo, el DNU menciona que “a los efectos de extender el horizonte de vencimientos, despejar la carga de pagos del Tesoro en los próximos años, dar más certidumbre a los tenedores de bonos y afianzar la perspectiva de mejora en la sustentabilidad del proceso de estabilización y crecimiento” también habrá una cancelación de “las operaciones de crédito público celebradas en el marco del Programa de Facilidades Extendidas del 2022 cuyos vencimientos operen dentro de los cuatro años de la suscripción del acuerdo a celebrarse”.
Esto implicaría un alivio a los pagos previstos en el calendario al FMI por los próximos cuatro años, lo que se interpreta, sería desde 2025 hasta 2028 inclusive. De acuerdo a datos recopilados por EcoGo, en ese lapso la Argentina debería devolverle al organismo USD 13.100 millones solo de capital. Si a esa cancelación de la que habla el DNU también se le incluyeran los intereses, la suma que dejaría de pesar en el calendario financiero por los próximos cuatro años sería de casi USD 20.600 millones. Esto, vale decir, no extinguiría la obligación de pago, sino que la postergaría varios años más adelante. Ese detalle sobre si solo se contemplará pagos de capital o también de intereses no está especificado en la resolución del Poder Ejecutivo. El EFF de 2022 también tuvo una dinámica similar: el propio FMI financió los vencimientos que tenía el Stand By de 2018.Turismo en Argentina
Por último, si bien no es explícito, el decreto podría dar una pista sobre que la utilización de los dólares que mande el FMI no podrían tener, como fin, la intervención en el mercado cambiario. “En atención a la decisión del Gobierno Nacional de no comprometer su política económica de déficit cero, los fondos recibidos por el Estado Nacional por medio de un nuevo Programa de Facilidades Extendidas o Extended Fund Facility (EFF) deberán ser utilizados exclusivamente para cancelar deudas del Tesoro Nacional con el Banco Central y deudas con el Fondo Monetario Internacional”. El memorando de políticas económicas que se acuerde terminará por dilucidar qué margen de acción le dejará el FMI al Gobierno con los dólares nuevos.
Fuente: Infobae




Economía
Los autos 0 Km cuestan menos que a comienzos de 2026: qué está pasando con los precios
Comprar un vehículo nuevo puede resultar hoy más económico que al inicio del año. La menor demanda, la competencia entre marcas y las promociones de las concesionarias provocaron una reducción de los valores finales de venta, incluso cuando los precios oficiales de lista tuvieron algunos ajustes.
La industria automotriz atraviesa un año de menor actividad comercial, con una caída estimada del 13% en las ventas de vehículos 0 Km respecto de 2025. Frente a este escenario, las marcas intensificaron los descuentos y beneficios para atraer compradores.
La desaceleración de la inflación también contribuyó a moderar los aumentos. Varias automotrices mantuvieron congelados los precios de buena parte de sus modelos durante distintos períodos para evitar perder participación en el mercado.
A esto se suma una mayor apertura económica y el crecimiento de las importaciones, que incrementaron la competencia dentro del sector.
Descuentos que modifican el precio real de los vehículos
Un relevamiento interno de Volkswagen, difundido entre concesionarios, muestra que los precios efectivamente pagados por los compradores registraron una reducción promedio del 5% entre enero y octubre de 2026.
La diferencia entre el precio de lista y el valor final de la operación es importante: muchas ventas se concretan con bonificaciones negociadas en los salones comerciales.
Uno de los casos más representativos es el de la Volkswagen Amarok, cuyo precio promedio de transacción pasó de $69 millones en enero a $64,5 millones en octubre. Esto representa una baja del 6,5%.
El Volkswagen Nivus también registró una disminución. Su valor promedio pasó de $44.440.000 a $41.700.000 durante el mismo período, una reducción cercana al 6%.
La tendencia también se observa en otras marcas. Desde el sector comercial reconocen que algunas concesionarias están resignando parte de su rentabilidad para cerrar operaciones, en un contexto de menor demanda y fuerte competencia.
En Toyota, en cambio, describen una evolución más estable: los precios de lista acumularon aumentos de entre el 2% y el 4% en la mayoría de los modelos, mientras que los valores finales prácticamente no variaron durante el año.
Los autos aumentaron menos que la inflación
La diferencia entre la evolución de los vehículos y el costo de vida también se observa en un período más amplio.
Según datos del INDEC citados en el informe, entre noviembre de 2023 y junio de 2026 los precios de los vehículos aumentaron un 291%, mientras que la inflación general acumuló un 320%.
En el mismo período, los salarios de los trabajadores representados por SMATA crecieron un 393%, por encima de ambos indicadores.
Esta diferencia permitió que algunos modelos resultaran relativamente más accesibles en términos salariales que tres años atrás. Entre los ejemplos mencionados aparecen el Fiat Mobi y el Fiat Cronos.
De esta manera, la combinación de una demanda más débil, promociones comerciales y aumentos inferiores a la inflación explica por qué algunos vehículos 0 Km pueden conseguirse hoy por menos dinero que a comienzos de 2026.
Con información de iProfesional
Economía
La morosidad de las familias se acerca al 30% en billeteras virtuales y fintech
Mientras los atrasos en los pagos comenzaron a bajar en los bancos tradicionales, la situación continúa empeorando entre quienes tomaron créditos en billeteras virtuales y otras entidades financieras no bancarias.
Según datos de la consultora EcoGo, en septiembre la morosidad alcanzó el 29,9% en las entidades no financieras, frente al 12,6% registrado en los bancos. En el primer grupo, además, el indicador todavía muestra una leve aceleración.
La diferencia no necesariamente significa que las familias estén recuperando su capacidad de pago con los bancos. Una parte de la reducción se explica por la forma en que las entidades tradicionales contabilizan los préstamos que consideran irrecuperables.
El economista de EcoGo Sebastián Menescaldi explicó que los bancos deben retirar de sus balances los créditos que acumulan más de 12 meses de atraso. En cambio, las billeteras, fintech, cadenas comerciales y otras prestamistas no financieras tienen mayor flexibilidad para mantener esas deudas registradas o darlas de baja.
De esta manera, algunos préstamos que difícilmente puedan cobrarse dejan de figurar en los indicadores bancarios de morosidad, aunque la deuda de las familias no haya desaparecido.
Otro dato preocupante surge del seguimiento de EcoGo: los créditos con más de un año de atraso representan el 15,7% del total, prácticamente uno de cada seis préstamos.
Por su parte, la consultora Analytica advirtió que la aparente mejora de la cartera bancaria también está relacionada con la venta de créditos problemáticos y su transferencia a fideicomisos financieros.
En septiembre, la deuda irregular que permanecía dentro de los balances bancarios se redujo en $205.288 millones, mientras que los préstamos irrecuperables que quedaron fuera de esos registros aumentaron un 10,1%, equivalente a $370.761 millones.
Si se incorporaran esas deudas dadas de baja, la morosidad de las familias en el sistema bancario rondaría el 16,8%, según el cálculo de Analytica.
Los números muestran que, aunque los indicadores oficiales de los bancos comenzaron a mejorar, el endeudamiento de los hogares sigue siendo un problema importante y golpea con mayor fuerza a quienes recurren a billeteras virtuales y prestamistas no financieros.
Con información de Clarín
Economía
La inflación de octubre fue del 2,2% y acumuló un 33,1% interanual
El INDEC dio a conocer este jueves el Índice de Precios al Consumidor. En los primeros diez meses de 2026, el aumento acumulado llegó al 26,3%. Vivienda, agua, electricidad y gas fue el rubro que más subió durante octubre, con un incremento del 4,2%.
La inflación de octubre se ubicó en 2,2%, según informó este jueves el Instituto Nacional de Estadística y Censos (INDEC). De esta manera, el costo de vida acumuló una suba del 26,3% entre enero y octubre, mientras que la variación interanual alcanzó el 33,1%.
El resultado superó las expectativas del mercado, que anticipaban un incremento cercano al 2%. En septiembre, el índice había sido del 1,9%.
Qué aumentó más durante octubre
El rubro que registró el mayor incremento mensual fue Vivienda, agua, electricidad, gas y otros combustibles, con una suba del 4,2%, impulsada principalmente por la actualización de las tarifas de gas.
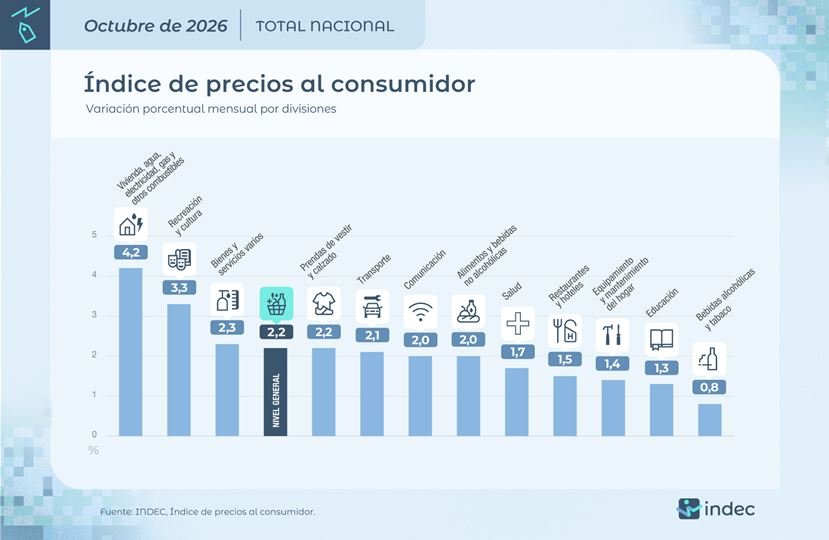
En segundo lugar se ubicó Recreación y cultura, con un aumento del 3,3%.
En contraste, los menores incrementos se registraron en Bebidas alcohólicas y tabaco, con el 0,8%, y Educación, con el 1,3%.
Por otra parte, Alimentos y bebidas no alcohólicas fue la división que más incidió en el índice mensual en distintas regiones del país, entre ellas la Pampeana, donde se encuentra Santa Fe. Las subas de verduras, tubérculos, legumbres, pan y cereales tuvieron un peso importante.
Cómo se comportaron los precios
El informe oficial también discriminó los aumentos según los distintos componentes del índice:
- Inflación núcleo: 1,5%. Excluye precios regulados y estacionales.
- Precios estacionales: 5,5%, principalmente por los aumentos en verduras, tubérculos y legumbres.
- Precios regulados: 2,9%, con incidencia de las tarifas de gas y los combustibles.
Por encima de las previsiones
Antes de conocerse el dato oficial, las consultoras y entidades financieras estimaban una inflación mensual cercana al 2%.
El Relevamiento de Expectativas de Mercado (REM), elaborado por el Banco Central, había proyectado una variación del 1,8% para octubre.
Finalmente, el registro informado por el INDEC fue del 2,2%, por encima de las previsiones y del resultado del mes anterior.
Con información de Cadena 3.

27°C

Morteros: seis menores sufrieron quemaduras tras ingresar a una ex fábrica

Sunchales: trabajadores de la ampliación del Hospital Gorosito realizan una protesta por salarios adeudados

Los autos 0 Km cuestan menos que a comienzos de 2026: qué está pasando con los precios

La morosidad de las familias se acerca al 30% en billeteras virtuales y fintech

Santiago del Estero: un trabajador rural murió aplastado al derrumbarse una casilla durante un temporal

Incendio en Sunchales: el fuego destruyó gran parte de una vivienda en barrio 9 de Julio

Tragedia en Lehmann: murió un motociclista tras chocar contra una camioneta

Sunchales: tres áreas municipales presentaron sus informes de gestión ante el Concejo

Sunchales tendrá dos cortes de energía este domingo: horarios y sectores afectados

Santa Fe: qué podrá pedir la Policía al controlar un celular y qué pasa si una persona se niega
Sunchales: trabajadores de la ampliación del Hospital Gorosito realizan una protesta por salarios adeudados

Insólito blooper en el ascenso: el arquero de Comunicaciones convirtió un increíble gol en contra

Los Palmeras despidieron a Marcos Camino con un emotivo video: “Hoy el corazón está triste”

Polémica en Rafaela: un video muestra al intendente Viotti pidiéndole a un hombre en situación de calle que se retire

VIDEO Un toro se escapó de un camión jaula y recorrió las calles de Santa Fe: tres personas resultaron heridas


-
 Provinciahace 1 día
Santa Fe: qué podrá pedir la Policía al controlar un celular y qué pasa si una persona se niega
-
 Policialeshace 2 días
Sunchales: choque en cadena entre dos camiones y una camioneta sobre la Ruta 34
-
 Ciudadhace 2 días
Sunchales: el Municipio trabaja para recuperar la normalidad tras la tormenta
-
 Policialeshace 23 horas
Sunchales: cinco allanamientos, un detenido y secuestro de un arma de fuego