Economía
Facebook sacude a las criptomonedas

La red social presentó su proyecto de crear una divisa. Parecidos y diferencias con Bitcoin. Facebook anunció su proyecto de lanzar Libra, una criptomoneda que tendrá respaldo de otras divisas duras.
Desde hace un tiempo las criptomonedas captan la atención de los diferentes actores económicos y en los últimos días se movió el avispero en el mundo de las monedas virtuales. Facebook anunció la creación de “Libra”, una criptomoneda con respaldo en dólares, euros y otras divisas reales que desde 2020 podrá usarse tanto para transacciones entre particulares como para compras en establecimientos a través de WhatsApp, Messenger o con una aplicación independiente. Tras conocerse la iniciativa de la compañía que lidera Mark Zuckerberg la cotización del máximo referente de las criptomonedas, el Bitcoin, volvió a superar la barrera de los 10 mil dólares. Los actores que integran la comunidad donde reinan los ceros y unos apuestan a que la llegada de un gran jugador como el gigante de las redes sociales, al menos, sea una catapulta para expandir el uso de las criptomonedas.
La fiebre de las criptodivisas tiene a Bitcoin como su máximo referente, pero el ambicioso proyecto que impulsa Facebook busca concretar la promesa de la “Internet del dinero”, es decir sentar las bases para un sistema financiero alternativo. Libra estará basada en una tecnología de cadena de bloques (blockchain), al igual que otras criptodivisas como el Bitcoin. Pero a diferencia de ésta, estará respaldada por dólares, euros, yenes y otras monedas oficiales que le darán “un valor intrínseco”, algo que haría que no fluctúe más que el dinero real. Esta reserva de activos “reales” busca minimizar la volatilidad que suelen tener las cotizaciones de las criptomonedas, detallaron desde la Asociación Libra.
Libra, además, no dependerá directamente de la red social sino que estará gestionada por un consorcio de empresas agrupadas bajo la flamante Asociación Libra. Esta entidad, con sede en la ciudad suiza de Ginebra, cuenta entre sus 28 socios fundadores a empresas y organizaciones internacionales como Visa, Mastercard, Mercado Libre, Xapo, Vodafone, PayPal, Spotify, eBay, Uber, Lyft, Booking y otras dispuestas a invertir en el proyecto al menos 10 millones de dólares.
La apuesta es que Libra abra las puertas de las compras en línea para millones de personas que no tienen acceso a cuentas bancarias, y reducir el costo del envío de remesas internacionales. Pero el anuncio se da en una época en la que Facebook ya se encuentra bajo el microscopio debido a sus pobres antecedentes en materia de privacidad y su dominio en las redes sociales, las aplicaciones de mensajes y negocios relacionados. En ese sentido, Libra genera nuevas preguntas para Facebook, debido a las pocas, o prácticamente nulas, regulaciones de las monedas virtuales en la actualidad: ¿Cómo podrán los reguladores financieros supervisar el plan de Facebook? ¿Qué tanta información personal adicional obtendría la red social?
Facebook ha estado bajo asedio con preguntas sobre los datos personales de sus usuarios, en especial desde el escándalo de Cambridge Analytica del año pasado. Ese parece ser uno de los motivos por los que Facebook creó una asociación de supervisión no gubernamental para regir a Libra. También creó una subsidiaria, Calibra, para trabajar en la tecnología, por separado de su negocio principal en las redes sociales.
Rodolfo Andragnes, presidente de la ONG Bitcoin Argentina y co fundador de la Alianza Blockchain Iberoamérica, recordó que desde la aparición de Bitcoin -en 2009- se sucedieron más de 3.000 nuevas criptomonedas, algunas meras copias con pocos cambios (litecoin, doge), otras más funcionales (eth, eos, rsk, etc.), otras que replicaron las existencias de otras monedas (Bitcoin cash, BSV) y finalmente, las más recientes stablecoins, que intentan mantener un valor estable a lo largo del tiempo (Theter, Dai, MoC). “A este escenario competitivo se sumará Libra, un proyecto coordinado por Facebook que promete cambiar el escenario global y competir con el Bitcoin mismo”, puntualizó.
Andragnes advierte que Libra se presenta como un sistema monetario colateralizado por una bolsa de monedas y de deudas estatales, con el poder concentrado entre más de 100 entidades fundadoras. Al ser una entidad legal, está sujeta a las prohibiciones y leyes de cada Estado, no pudiendo ser 100% global, y siendo censurable y embargable por lo mismo. Tampoco será 100% inclusiva, ni privada por exigir KYC (el proceso de una empresa que identifica y verifica la identidad de sus clientes).
El presidente de la ONG Bitcoin Argentina consideró que la estabilidad de Libra puede ser mayor y, sumado a su red de usuarios, sus ventajas técnicas contra bancos y los medios de pago tradicionales, puede ser ideal como medio de intercambio o unidad de cuenta, poniendo quizás en jaque el rol de bancos y monedas estatales .
El problema es que, de esta forma, su éxito puede ser su propio ocaso al depreciar su propio activo subyacente (en este escenario sumar Bitcoin sería su propia salvación).
Pero también advierte que es importante destacar riesgos comunes a éstos proyectos, como ser: peleas de intereses internos, juicios, amenazas de gobiernos, embargo de colaterales, falseamiento del saldo de colaterales, etc. Además de no tener trayectoria ni ser realmente una blockchain, las promesas de largo plazo se basan en desafíos aún sin resolver. También compartirán tu KYC con intermediarios y quizás con hackers.
Un obstáculo que Facebook y sus socios también enfrentarán es la posibilidad de que los delincuentes utilicen la moneda digital para lavar dinero y cometer fraude, dada la naturaleza cuasi anónima de Libra, y otras monedas virtuales.
Maximiliano Cañellas, desarrollador de blockchain y líder técnico de Cryptologic Law & Fintech, explicó algunas cuestiones técnicas sobre el posible funcionamiento de la criptomoneda acuñada en el seno de Facebook. “Libra sería una criptomoneda, pero funcionaría diferente a Bitcoin. Una de las propiedades más importantes de Bitcoin es la descentralización y Facebook tiene la idea de crear una criptomoneda con una reserva financiera por detrás. Tener esto ayudaría a mitigar la volatilidad de precio que tienen las criptomonedas”, puntualizó.
En ese sentido, apuntó que aunque Libra utilizaría la tecnología blockchain como las criptomonedas “más que parecido a un Bitcoin sería parecido a Paypal”. Es que “si bien la tecnología por detrás tiene el concepto de Bitcoin, los nodos no serían descentralizados sino que serían elegido por Facebook”.
¿Qué significa para el mercado tener este nuevo jugador? Cañellas advierte que aún es muy temprano para saberlo, pero consideró que desde el punto de vista técnico Libra está muy por debajo de las expectativas de lo que Bitcoin representa. No obstante, señaló que “a nivel, institucional o gubernamental al ser Facebook un jugador tan fuerte ayuda un montón a impulsar la tecnología”.
“Podría darle un marco de institucionalidad, o seguridad a la tecnología blockchain, que es la genialidad que funciona por detrás”, subrayó el referente de la empresa rosarina que desarrolló una plataforma de pagos en Bitcoin que permite pagar con criptomonedas un café en el bar El Cairo.
El líder técnico de Cryptologic explicó que “una criptomoneda es un activo financiero respaldado puro y exclusivamente por criptografía, matemática aplicada a la informática muy avanzada” y dijo que “el problema de la volatilidad viene dada por una cuestión regulatoria, por la aceptación del mercado o no, de los gobiernos”.
“En Bitcoin, que surgió en 2009, al no estar atado a un valor, a un banco central, a un activo financiero la volatilidad existe. No hay una entidad que lo respalde, con lo bueno y con lo malo que eso significa”, señaló al tiempo que apuntó que “la volatilidad es necesaria que se apacigüe”.
Para explicar por qué existe resistencia por parte de la comunidad financiera y general, brindó un ejemplo. “A mediados de 2018 se hizo una transacción internacional de Bitcoin por 165 millones de dólares, con un costo de 60 centavos de dólar. Eso explica todo, da una posibilidad de poder tener una billetera, hacer transacciones tan rápida y de forma tan barata que deja de lado a los jugadores tradicionales”, puntualizó sobre la criptomoneda que utiliza tecnología blockchain, que se genera un sistema de trazabilidad que permite ver el movimiento de la billetera en toda su historia.
Fuente: La Capital de Rosario

Economía
Llenar el changuito del súper cuesta más de $1 millón en algunas provincias: cuánto sale en Santa Fe
Un relevamiento de la consultora Analytica mostró diferencias de más de $130.000 entre las provincias más caras y las más económicas. Santa Cruz encabeza el ranking, mientras que San Luis registra el menor costo.

Un relevamiento de la consultora Analytica mostró diferencias de más de $130.000 entre las provincias más caras y las más económicas. Santa Cruz encabeza el ranking, mientras que San Luis registra el menor costo.
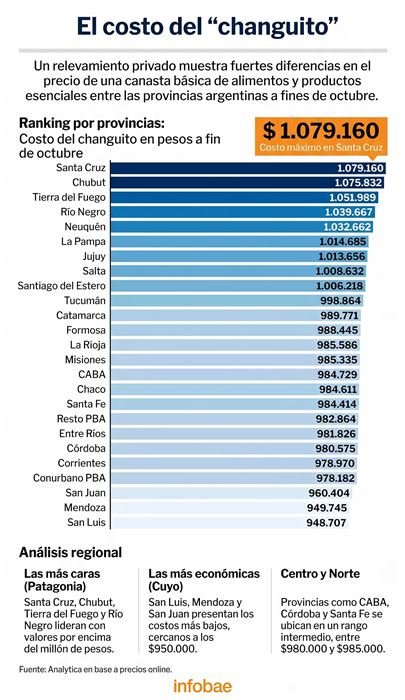
El costo de llenar el changuito del supermercado varía considerablemente según el lugar del país. De acuerdo con el informe “Changuito Federal”, elaborado por la consultora Analytica con datos de octubre de 2026, una familia de cuatro integrantes necesita entre $948.707 y $1.079.160 para adquirir una misma canasta de alimentos y bebidas.
La provincia más cara es Santa Cruz, donde la compra alcanza los $1.079.160. En el otro extremo se ubica San Luis, con $948.707. La diferencia entre ambas jurisdicciones es de $130.453, equivalente al 13,7%.
En el caso de Santa Fe, el costo de la canasta relevada asciende a $984.414, un valor que se encuentra por debajo del millón de pesos.
Cuáles son las provincias más caras y más baratas
Las cinco provincias con los supermercados más caros pertenecen a la Patagonia: Santa Cruz ($1.079.160), Chubut ($1.075.832), Tierra del Fuego ($1.051.989), Río Negro ($1.039.667) y Neuquén ($1.032.662).
En el extremo opuesto aparecen San Luis ($948.707), Mendoza ($949.745) y San Juan ($960.404), que integran la región de Cuyo.
Otras jurisdicciones también presentan valores inferiores al millón de pesos. Es el caso de Córdoba ($980.575), el conurbano bonaerense ($978.182) y el interior de la provincia de Buenos Aires ($982.864).
Según explicó Analytica, las diferencias responden, entre otros factores, a los costos de transporte, la distancia respecto de los centros de producción y distribución y el nivel de ingresos de cada región.
Dónde representa un mayor esfuerzo para las familias
El informe también analiza cuánto representa la compra del supermercado en relación con los ingresos de cada provincia.
Aunque la Patagonia concentra las canastas más caras, sus habitantes destinan una proporción menor de sus ingresos a adquirirlas. En Neuquén, por ejemplo, el changuito equivale al 13,6% de dos salarios promedio del sector privado registrado. En Santa Cruz representa el 15,5% y en Chubut, el 18,2%.
La situación es diferente en el norte argentino. En Santiago del Estero, Tucumán y Misiones, la misma compra representa el 39,4%, 39,1% y 37,7% de dos salarios promedio, respectivamente.
Además, entre fines de agosto y octubre, Tucumán registró un incremento de $42.450 en el costo total de la canasta, el tercero más elevado del país, detrás de La Rioja ($58.432) y Catamarca ($47.158).
Qué productos aumentaron más
El relevamiento identificó subas importantes en algunos alimentos durante octubre. La cebolla registró incrementos de entre el 20% y el 50% en la mayoría de las provincias, mientras que la papa aumentó entre el 2,2% en Formosa y el 38,6% en Corrientes.
Entre los productos envasados, el caldo subió entre el 2% y el 5% en la mayoría de las jurisdicciones. También se registraron aumentos generalizados en la gelatina en polvo y las hamburguesas.
En la comparación interanual, los mayores incrementos de la canasta se observaron en Misiones (32,4%), Formosa (32,1%) y Chaco (31,5%). En cambio, San Luis (23%), Mendoza (24,7%) y Córdoba (25,4%) presentaron las variaciones más bajas.
Para realizar la comparación, Analytica utiliza una lista fija de alimentos y bebidas destinada a una familia integrada por dos adultos y dos menores, manteniendo las mismas marcas y cantidades en todas las provincias.
El estudio muestra que el costo de los productos no es el único factor que determina el esfuerzo de las familias: también influye cuánto representan esos gastos en relación con los salarios de cada región.
Con información de Infobae
Economía
Deudas de tarjeta: cuándo pueden embargarte el sueldo y cuáles son los límites legales
Los atrasos en tarjetas de crédito y préstamos pueden derivar en reclamos, intereses y hasta acciones judiciales. Sin embargo, la legislación establece límites sobre cuánto dinero pueden retener del salario. Un especialista explicó qué derechos tienen los trabajadores y cómo actuar ante descuentos excesivos.
Los atrasos en tarjetas de crédito y préstamos pueden derivar en reclamos, intereses y hasta acciones judiciales. Sin embargo, la legislación establece límites sobre cuánto dinero pueden retener del salario. Un especialista explicó qué derechos tienen los trabajadores y cómo actuar ante descuentos excesivos.
El endeudamiento de las familias argentinas se convirtió en una preocupación creciente. Cada vez más personas recurren a tarjetas de crédito, préstamos y billeteras virtuales para afrontar gastos cotidianos, pero muchas encuentran dificultades para cumplir con los pagos.
De acuerdo con los datos citados en el informe original, la mora de los créditos a las familias llegó al 12,81% en agosto, mientras que una encuesta de la consultora Zentrix indicó que casi dos de cada tres argentinos se quedan sin dinero antes del día 20 de cada mes.
En este contexto, una de las principales dudas aparece cuando una persona deja de pagar la tarjeta: ¿pueden embargarle el sueldo y cuánto dinero pueden descontarle?
El abogado especialista en derecho del consumidor Diego Proietti explicó cómo funciona el procedimiento, qué protección establece la legislación y qué alternativas existen frente a los reclamos de los bancos.
Qué sucede cuando dejás de pagar la tarjeta
La mora comienza cuando vence el resumen y el titular no realiza el pago total ni el mínimo. A partir de ese momento se generan intereses y la entidad financiera puede iniciar gestiones de cobro mediante llamados, mensajes y notificaciones.
Además, los bancos informan periódicamente la situación crediticia de sus clientes al Banco Central. Según el tiempo de atraso, una persona puede pasar de la categoría normal a otras que reflejan distintos niveles de riesgo.
Esa calificación puede complicar el acceso a nuevos préstamos, tarjetas de crédito y otros productos financieros.
Cuánto pueden embargar del sueldo
La legislación establece una protección para los salarios. Según el Decreto 484/87, el sueldo es inembargable hasta el equivalente a un Salario Mínimo, Vital y Móvil (SMVM).
Para noviembre de 2026, el artículo de referencia toma como valor del salario mínimo $398.800.
Cuando el sueldo bruto no supera dos salarios mínimos, el embargo puede alcanzar hasta el 10% de la parte que excede el primer salario mínimo. Si supera ese límite, el porcentaje máximo se eleva al 20% del excedente.
Por ejemplo, para una persona que cobra $2.000.000 brutos, la retención podría llegar aproximadamente a $320.000 mensuales, siempre que exista una orden judicial.
Se trata de límites máximos: el monto concreto depende de la resolución judicial y de las circunstancias de cada caso. Estas restricciones no se aplican de la misma manera a las deudas por cuota alimentaria.
Qué pasa si el banco descuenta dinero directamente de la cuenta sueldo
El abogado señaló que es importante distinguir entre un embargo judicial sobre el salario que todavía está en manos del empleador y un descuento que realiza directamente el banco sobre el dinero depositado en una cuenta.
En algunos casos, las entidades debitan cuotas o saldos de tarjetas utilizando autorizaciones que el cliente firmó al contratar sus productos.
Sin embargo, esas autorizaciones no habilitan cualquier descuento. Según explicó Proietti, existen antecedentes judiciales que pusieron límites a estas prácticas.
En 2017, una Cámara de Apelaciones de Córdoba ordenó al Banco de la Provincia de Córdoba devolverle a una docente los importes que le había descontado de su cuenta sueldo por deudas de tarjetas y préstamos. De acuerdo con la demanda, las retenciones habían superado el 88% de sus ingresos.
Por eso, ante un descuento que se considere excesivo, es importante revisar su origen y buscar asesoramiento.
¿Pueden cortarte la luz, el gas o internet por falta de pago?
Sí. Las empresas pueden interrumpir un servicio por falta de pago, pero deben informar previamente al usuario.
Según el especialista, las notificaciones son parte del derecho a la información del consumidor. Si el corte se realiza sin el aviso correspondiente, el usuario puede presentar un reclamo.
Los estudios de cobranza y el hostigamiento por deudas
Otro problema frecuente son los llamados y mensajes insistentes de empresas o estudios de cobranza.
Proietti advirtió que las gestiones de cobro no deben convertirse en hostigamiento, especialmente cuando se contacta a familiares, compañeros de trabajo u otras personas que no tienen responsabilidad sobre la deuda.
Quienes atraviesen estas situaciones pueden conservar capturas de pantalla, audios y registros de llamadas. Esa documentación puede servir como prueba para realizar un reclamo ante Defensa del Consumidor o recurrir a la Justicia.
Conviene pagar el mínimo o refinanciar la deuda
El abogado recomendó comparar las tasas de interés y el costo financiero total antes de tomar una decisión.
Pagar solamente el mínimo de la tarjeta permite evitar la mora, pero el saldo pendiente continúa generando intereses. Por otra parte, un préstamo puede resultar una alternativa si ofrece condiciones más convenientes que la deuda original.
La recomendación es no tomar un nuevo crédito sin analizar cuánto terminará costando.
Ante cualquier descuento que parezca abusivo o una situación de hostigamiento, el primer paso es reclamar por escrito y conservar toda la documentación. Conocer los límites legales puede ayudar a defender los derechos del consumidor y evitar que una deuda termine agravando todavía más la situación económica familiar.
Con información de iProfesional
Economía
Santa Fe quedó entre las seis provincias con mejor calificación en transparencia fiscal
La provincia obtuvo el puntaje máximo en un relevamiento de la Asociación Argentina de Presupuesto y Administración Financiera Pública (ASAP), que evaluó la disponibilidad y publicación de información sobre las cuentas públicas de cada jurisdicción.
Santa Fe alcanzó los 100 puntos y quedó entre las provincias mejor posicionadas del país en materia de transparencia fiscal, según un ranking elaborado por la Asociación Argentina de Presupuesto y Administración Financiera Pública (ASAP).
El relevamiento forma parte del Nodo de Información Provincial, una herramienta presentada por la entidad con el objetivo de facilitar el acceso de la ciudadanía a los datos fiscales de los gobiernos provinciales y promover una mayor transparencia en el manejo de los recursos públicos.
De acuerdo con los datos relevados al 30 de septiembre de 2026, Santa Fe integra el grupo de cumplimiento estricto, junto con Córdoba, Corrientes, Entre Ríos, Formosa y Neuquén. Las seis jurisdicciones obtuvieron la calificación máxima por publicar toda la información requerida dentro de los plazos establecidos.
Cómo quedó el ranking de transparencia fiscal
El informe de ASAP dividió a las provincias y a la Ciudad Autónoma de Buenos Aires en cuatro categorías, de acuerdo con el nivel de cumplimiento de las obligaciones de información fiscal.
- Grupo I – Cumplimiento estricto: Córdoba, Corrientes, Entre Ríos, Formosa, Neuquén y Santa Fe. Todas obtuvieron 100 puntos.
- Grupo II – Cumplimiento alto: CABA, Jujuy, Salta, San Juan, Tierra del Fuego, Chaco, Tucumán y Mendoza. Los puntajes se ubicaron entre 80 y 90 puntos.
- Grupo III – Cumplimiento intermedio: Buenos Aires, Catamarca y Misiones, con calificaciones de entre 65 y 75 puntos.
- Grupo IV – Bajo cumplimiento: Santa Cruz, La Rioja, Chubut, Río Negro y Santiago del Estero, con puntajes que oscilaron entre 15 y 60 puntos.
Qué se evaluó
El ranking fue elaborado a partir de la información publicada en los sitios web oficiales de las provincias y de la Ciudad Autónoma de Buenos Aires.
La evaluación contempló el cumplimiento de las obligaciones de publicación de información fiscal, entre ellas los datos presupuestarios y otros registros vinculados con la administración de los recursos públicos.
El presidente de ASAP, Guido Rangugni, destacó que el Nodo de Información Provincial busca contribuir a mejorar la eficacia, la eficiencia y la transparencia de los Estados.
De esta manera, Santa Fe se ubicó en el nivel más alto de la medición, al cumplir con la totalidad de los requisitos considerados en el relevamiento.
Con información de NA

23°C

Tragedia en la Ruta 34 en Las Palmeras: murió un camionero tras un choque entre dos vehículos de carga

Tras el temporal, destacaron a los trabajadores que salieron a recuperar las ciudades de la región

La explosión en Lanús dejó otras dos víctimas fatales: ya son cuatro los muertos

Una discusión por la música terminó de la peor manera: volvió armado y mató a su vecino a tiros en la provincia de Santa Fe

Cinco signos del zodiaco podrían terminar noviembre con una sorpresa en el amor

Incendio en Sunchales: el fuego destruyó gran parte de una vivienda en barrio 9 de Julio

Tragedia en Lehmann: murió un motociclista tras chocar contra una camioneta

Santa Fe: qué podrá pedir la Policía al controlar un celular y qué pasa si una persona se niega

Sunchales: choque en cadena entre dos camiones y una camioneta sobre la Ruta 34

Una discusión entre vecinos terminó con un hombre herido y un palo secuestrado en Sunchales
Una discusión por la música terminó de la peor manera: volvió armado y mató a su vecino a tiros en la provincia de Santa Fe

El Senado aprobó por unanimidad la nueva Ley de Discapacidad y convirtió los beneficios en permanentes

Ambrosetti se prepara para una Fiesta de la Confraternidad que promete ser multitudinaria

Ruta 34: avanzan los trabajos de recuperación de banquinas en Santa Fe y Santiago del Estero

“Hacen mal las cuentas”: Milei insiste en que es mentira que la gente no llega a fin de mes


-
 Ciudadhace 2 días
La Municipalidad de Sunchales abrió un concurso para cubrir el cargo de Responsable Técnico de Arbolado Urbano
-
 Regionalhace 2 días
Viotti reconoció que los daños del temporal en Rafaela superan la capacidad operativa y económica del Municipio
-
 Provinciahace 23 horas
Una discusión por la música terminó de la peor manera: volvió armado y mató a su vecino a tiros en la provincia de Santa Fe
-
 Judicialhace 2 días
Pity Álvarez fue condenado a 12 años de prisión por el asesinato de su vecino y cumplirá la pena en su domicilio